Công cụ này dùng để làm gì (Chỉ áp dụng tại Mỹ)
Công cụ này dành cho chủ doanh nghiệp tại Mỹ đang cân nhắc chọn quy chế S-Corporation. Là hộ kinh doanh cá thể hoặc LLC một thành viên, bạn nộp 15,3% thuế tự doanh (SE tax) trên 92,35% lợi nhuận ròng (Schedule SE, dòng 4a): 12,4% An sinh xã hội tới mức trần thu nhập hằng năm và 2,9% Medicare không giới hạn. Với S-Corp, chỉ phần "lương hợp lý" bạn tự trả cho mình mới chịu thuế lương (FICA); phần lợi nhuận còn lại được rút dưới dạng phân phối và không chịu khoản thuế này. Máy tính so sánh hai trường hợp và cho biết bạn tiết kiệm được bao nhiêu. Chọn năm thuế (mặc định 2026, hoặc 2025 / 2024), mức trần An sinh xã hội được áp tự động: 184.500 USD (2026), 176.100 USD (2025), 168.600 USD (2024).
Cách sử dụng
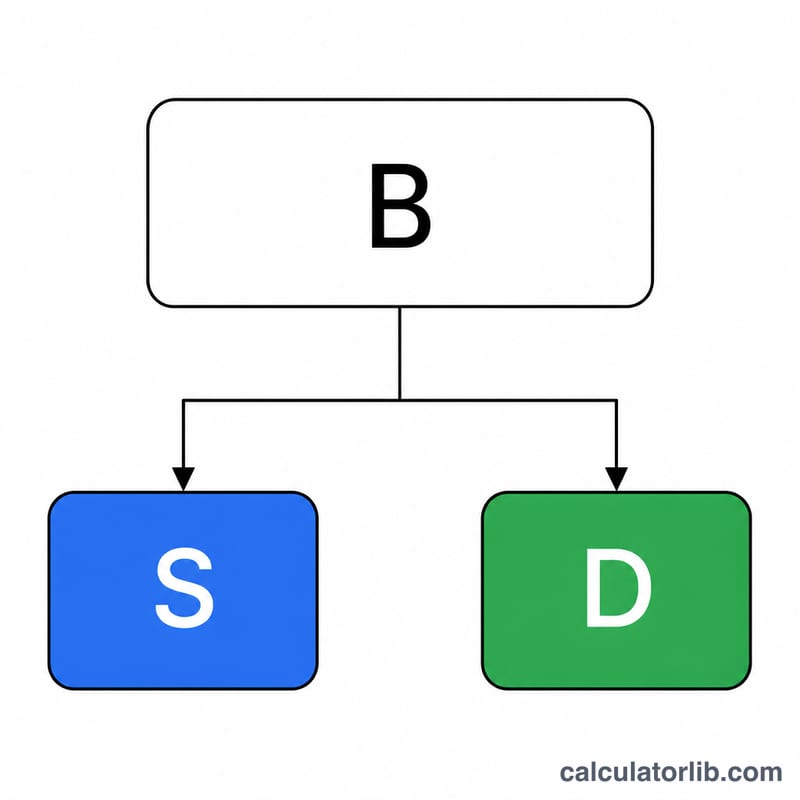
Nhập lợi nhuận ròng của doanh nghiệp và mức lương hợp lý bạn định tự trả, rồi chọn năm thuế. Kết quả gồm thuế tự doanh nếu là hộ cá thể, thuế lương trên khoản lương S-Corp, phần phân phối (lợi nhuận trừ lương), mức trần đã dùng và chênh lệch giữa hai khoản thuế, tức số tiền ước tính tiết kiệm được.
Giải thích công thức
Hộ cá thể (\(P\) = lợi nhuận ròng, \(B\) = mức trần): chỉ 92,35% lợi nhuận được tính là thu nhập ròng từ tự doanh.
$$\text{SE tax} = 12{,}4\% \times \min(0{,}9235P,\, B) + 2{,}9\% \times 0{,}9235P$$S-Corp (\(S\) = lương): FICA phần chủ và phần người lao động cộng lại là 15,3% tiền lương, gồm 12,4% tới mức trần và 2,9%.
$$\text{Thuế lương} = 12{,}4\% \times \min(S,\, B) + 2{,}9\% \times S$$Tiết kiệm = SE tax − thuế lương.
Ví dụ minh họa
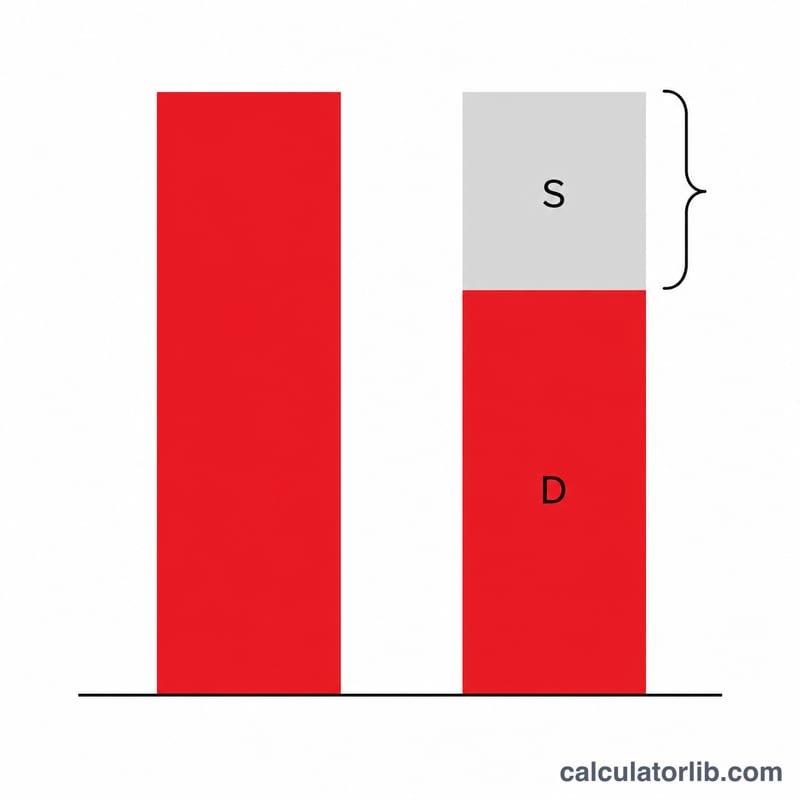
Năm thuế 2026, lợi nhuận 120.000 USD, lương 60.000 USD, mức trần 184.500 USD. Thu nhập ròng tự doanh \(= 120.000 \times 0{,}9235 = 110.820\) USD, dưới mức trần. Thuế tự doanh của hộ cá thể \(= 110.820 \times 12{,}4\% + 110.820 \times 2{,}9\% = 13.741{,}68 + 3.213{,}78 = 16.955{,}46\) USD. Thuế lương S-Corp trên khoản lương \(= 60.000 \times 15{,}3\% = 9.180\) USD. Tiết kiệm ước tính = 16.955,46 − 9.180 = 7.775,46 USD mỗi năm, với phần phân phối 60.000 USD.
Câu hỏi thường gặp
"Lương hợp lý" là gì? IRS yêu cầu chủ sở hữu kiêm nhân viên của S-Corp tự trả lương tương đương mức thị trường cho công việc tương tự. Đặt lương quá thấp để giảm thuế lương là lý do thường gặp dẫn tới kiểm toán.
Có tính thuế thu nhập không? Không. Phần phân phối vẫn chịu thuế thu nhập thông thường; công cụ chỉ so sánh thuế An sinh xã hội và Medicare.
Ước tính chưa tính những gì? Thuế Additional Medicare 0,9% trên thu nhập vượt 200.000 USD (250.000 USD nếu vợ chồng khai chung), khoản được trừ một nửa SE tax và phần FICA của chủ mà S-Corp được trừ, cùng chi phí vận hành S-Corp (dịch vụ trả lương, tờ khai Form 1120-S, phí tiểu bang). Hãy cân nhắc các khoản này so với số tiết kiệm và hỏi ý kiến chuyên gia thuế.