Что такое калькулятор доходности до налогов (gross-up)?
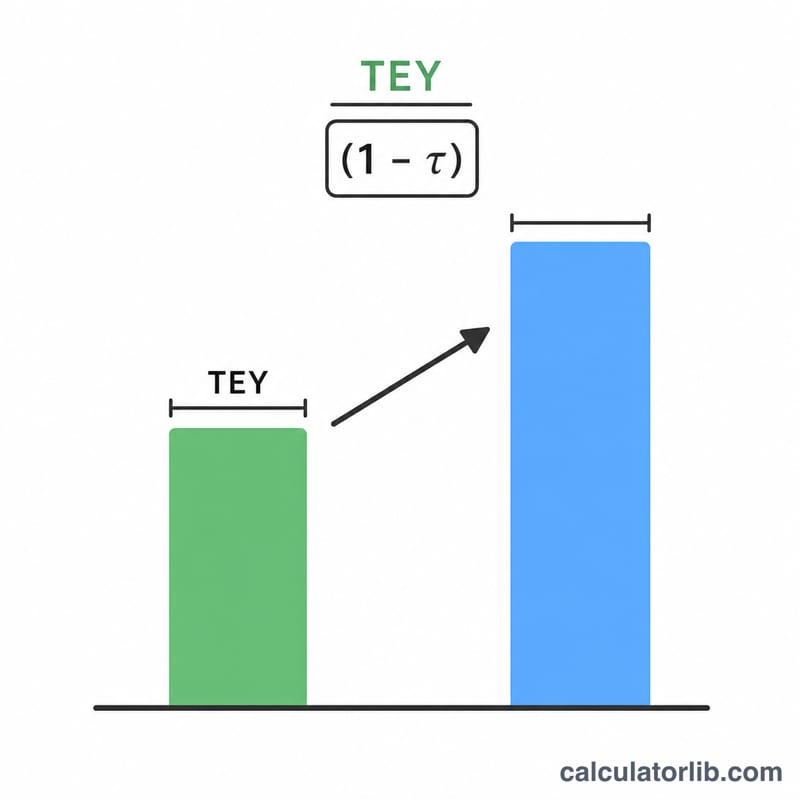
Этот калькулятор переводит безналоговую (освобождённую от налога) доходность в её эквивалент с учётом налогообложения (taxable-equivalent yield, TEY) — то есть в ту ставку до налогов, которую должна была бы давать полностью облагаемая инвестиция, чтобы после уплаты налога у вас осталась та же чистая доходность. Так вы сможете честно, «по одной мерке», сравнивать безналоговые инструменты (например, муниципальные облигации в США или освобождённые от налога вклады) с обычными налогооблагаемыми счетами.
Как пользоваться калькулятором
Укажите заявленную безналоговую доходность в процентах, а затем введите свою предельную ставку налога — ту, по которой облагается каждый следующий рубль (или доллар) вашего налогооблагаемого дохода. Калькулятор покажет эквивалентную доходность до налогов и «прибавку доходности» (yield pickup) — то есть на сколько процентных пунктов больше даёт ставка после пересчёта.
Формула
Доходность до налогов рассчитывается просто: безналоговую ставку делят на единицу минус ставка налога:
$$\text{TEY} = \frac{\text{безналоговая доходность}}{1 - \text{ставка налога}}$$
Поскольку из налогооблагаемой доходности вы оставляете себе лишь часть после уплаты налога, деление на \((1 - t)\) «приводит» безналоговую цифру к её эквиваленту до налогообложения.
Пример расчёта
Допустим, муниципальная облигация даёт безналоговую доходность 3,5%, а ваша предельная ставка налога — 24%. Эквивалентная налогооблагаемая доходность будет такой:
$$\text{TEY} = \frac{3{,}5\%}{1 - 0{,}24} = \frac{3{,}5\%}{0{,}76} = \mathbf{4{,}605\%}$$
То есть облагаемой налогом облигации пришлось бы давать около 4,61%, чтобы сравняться с безналоговой облигацией под 3,5%. Прибавка доходности составляет \(4{,}605\% - 3{,}5\% \approx 1{,}11\%\).
Частые вопросы
Какую ставку налога брать? Используйте предельную ставку (по верхней «вилке»), ведь инвестиционный доход облагается именно «сверху». Если применимы федеральный, региональный и местный налоги — сложите их.
Чем выше TEY, тем лучше? Чем выше TEY, тем привлекательнее безналоговая доходность по сравнению с облагаемыми вариантами — особенно для людей с высоким доходом. Перед решением всё же сравните результат с реальной доходностью сопоставимых облагаемых инструментов.
Подходит ли это для моей страны? Математика универсальна. Сам подход наиболее распространён в США (муниципальные облигации), но работает везде, где сравнивают безналоговую и облагаемую доходность. В России правила налогообложения дохода по вкладам и облигациям свои, поэтому обязательно сверяйтесь с местным налоговым законодательством.
Эквивалентная доходность до налогообложения при разных налоговых ставках
Эквивалентная доходность до налогообложения (TEY) — это доходность, не облагаемая налогом, делённая на единицу минус предельная налоговая ставка: \(\text{TEY} = \dfrac{\text{доходность без налога}}{1 - \text{ставка}}\). В таблице показан результат для нескольких доходностей без налога и предельных ставок, округлённый до двух знаков после запятой. Ставки являются условными совокупными предельными ставками. Ваша совокупная ставка может быть выше, если применяются налоги штата, местные налоги или налоги на инвестиционный доход.
| Доходность без налога | 10% | 22% | 24% | 32% | 37% |
|---|---|---|---|---|---|
| 2% | 2,22% | 2,56% | 2,63% | 2,94% | 3,17% |
| 3% | 3,33% | 3,85% | 3,95% | 4,41% | 4,76% |
| 4% | 4,44% | 5,13% | 5,26% | 5,88% | 6,35% |
Пример подстановки для выделенной ячейки: \(\dfrac{4}{1 - 0.32} = \dfrac{4}{0.68} \approx 5.88\%\).
Федеральный подоходный налог США: шкалы и совокупные ставки
Это предельные ставки федерального подоходного налога США для налоговых лет 2024 и 2025. Они действуют только в Соединённых Штатах; в других странах применяются иные системы. Денежные пороги шкал ежегодно корректируются с учётом инфляции и различаются в зависимости от статуса подачи декларации (холост, совместная подача супругов, глава домохозяйства и т. д.). Поэтому в этой таблице приведены только ставки. Актуальные пороги для вашего статуса уточняйте в IRS (налоговой службе США).
| Предельная федеральная ставка | Ставка в виде десятичной дроби |
|---|---|
| 10% | 0,10 |
| 12% | 0,12 |
| 22% | 0,22 |
| 24% | 0,24 |
| 32% | 0,32 |
| 35% | 0,35 |
| 37% | 0,37 |
Другие налоги, которые могут повысить совокупную ставку:
- Налог на чистый инвестиционный доход (NIIT) в размере 3,8% применяется к процентам и прочему инвестиционному доходу для налогоплательщиков, превышающих определённые пороги доходов, которые зависят от статуса подачи декларации. Проценты по облагаемым налогом облигациям могут облагаться этим налогом, а проценты, исключённые из федерального подоходного налога, например большая часть процентов по муниципальным облигациям, — нет.
- Налоги штата и местные подоходные налоги могут применяться к облагаемым налогом процентам. Многие штаты освобождают от налога проценты по собственным муниципальным облигациям штата.
Сочетание федеральной и региональной ставок. Если налог штата вычитается из федеральной декларации (например, когда вы учитываете вычеты и ограничение на вычет не действует), совокупная ставка рассчитывается так:
$$t_{\text{combined}} = t_{\text{federal}} + t_{\text{state}} \times (1 - t_{\text{federal}})$$
Если налог штата не даёт федерального вычета, просто сложите ставки: \(t_{\text{federal}} + t_{\text{state}}\). Добавьте 3,8% NIIT к федеральной ставке, если он на вас распространяется.
Пример: федеральная ставка 24% и ставка штата 5% при вычитаемом налоге штата дают \(0.24 + 0.05 \times (1 - 0.24) = 0.24 + 0.038 = 0.278\), или 27,8%. Доходность без налога в 3%, освобождённая от обоих налогов, имеет TEY \(\dfrac{3}{1 - 0.278} = \dfrac{3}{0.722} \approx\) 4,16%.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Как интерпретировать эквивалентную доходность до налогообложения
TEY — это доходность до налогообложения, которую должна предлагать облагаемая налогом инвестиция, чтобы обеспечить вам такую же доходность после налогов, как у инвестиции, освобождённой от налога. Она основана на тождестве \(\text{доходность после налога} = \text{облагаемая доходность} \times (1 - t)\). Приравняв это к доходности без налога и решив уравнение относительно облагаемой доходности, получаем формулу TEY.
- Облагаемая доходность выше TEY: облагаемая налогом инвестиция оставляет больше денег после налогов.
- Облагаемая доходность ниже TEY: инвестиция, освобождённая от налога, оставляет больше денег после налогов.
- Облагаемая доходность равна TEY: обе инвестиции дают одинаковую доходность после налогов.
- Влияние налоговой ставки: чем выше предельная ставка, тем больше разрыв между доходностью без налога и её TEY. Налоговая льгота ценнее при более высоких ставках, поэтому множитель \(\dfrac{1}{1 - t}\) растёт по мере увеличения \(t\).
Оговорки. Сравнение имеет смысл только в том случае, если обе инвестиции несут эквивалентный риск. Проверьте следующие моменты, прежде чем полагаться на него:
- Кредитное качество, срок погашения, ликвидность и условия досрочного отзыва часто различаются у облигаций, освобождённых от налога, и облагаемых налогом облигаций.
- На некоторые муниципальные облигации распространяется альтернативный минимальный налог (AMT), который может снизить или полностью устранить налоговое преимущество.
- Льготы штата могут применяться только к облигациям, выпущенным в этом штате.
- Ваша предельная ставка может измениться, если проценты повлияют на вашу налоговую шкалу или на поэтапное снижение льгот.
- Расчёт использует единую предельную ставку и не учитывает комиссии, изменения цен и реинвестирование.
Это общая информация, а не налоговая или инвестиционная консультация. Рассмотрите возможность обращения к квалифицированному налоговому специалисту с учётом вашей ситуации.