Qu'est-ce qu'un calculateur de rendement brut équivalent ?
Un calculateur de rendement brut équivalent transforme un rendement net d'impôt (ou exonéré) en son rendement équivalent imposable (REI) — c'est-à-dire le taux d'intérêt avant impôt qu'un placement entièrement imposable devrait offrir pour vous laisser le même gain net une fois la fiscalité déduite. Vous pouvez ainsi comparer sur une base identique des produits défiscalisés (comme les obligations municipales américaines ou une épargne exonérée) et des comptes ordinaires soumis à l'impôt.
Comment l'utiliser
Indiquez le rendement net d'impôt affiché, exprimé en pourcentage, puis saisissez votre taux marginal d'imposition — celui qui s'applique à votre prochain euro de revenu imposable. Le calculateur affiche le rendement équivalent avant impôt ainsi que le « gain de rendement », c'est-à-dire le supplément de rendement brut que représente cette conversion.
La formule
Le rendement brut s'obtient tout simplement en divisant le rendement net d'impôt par un moins le taux d'imposition :
$$\text{REI} = \frac{\text{Rendement net d'impôt (\%)}}{1 - \dfrac{\text{Taux d'imposition (\%)}}{100}}$$
Comme vous ne conservez que la part nette d'impôt d'un rendement imposable, diviser par \((1 - t)\) permet de ramener le chiffre défiscalisé à son équivalent avant impôt.
Exemple chiffré
Imaginons une obligation municipale offrant un rendement net d'impôt de 3,5 % et un taux marginal d'imposition de 24 %. Le rendement équivalent imposable est :
$$\text{REI} = 3{,}5\,\% \div (1 - 0{,}24) = 3{,}5\,\% \div 0{,}76 = \mathbf{4{,}605\,\%}$$
Une obligation imposable devrait donc rapporter environ 4,61 % pour égaler l'obligation défiscalisée à 3,5 %. Le gain de rendement s'élève à \(4{,}605\,\% - 3{,}5\,\%\), soit environ 1,11 %.
Rendement équivalent imposable selon les différents taux d'imposition
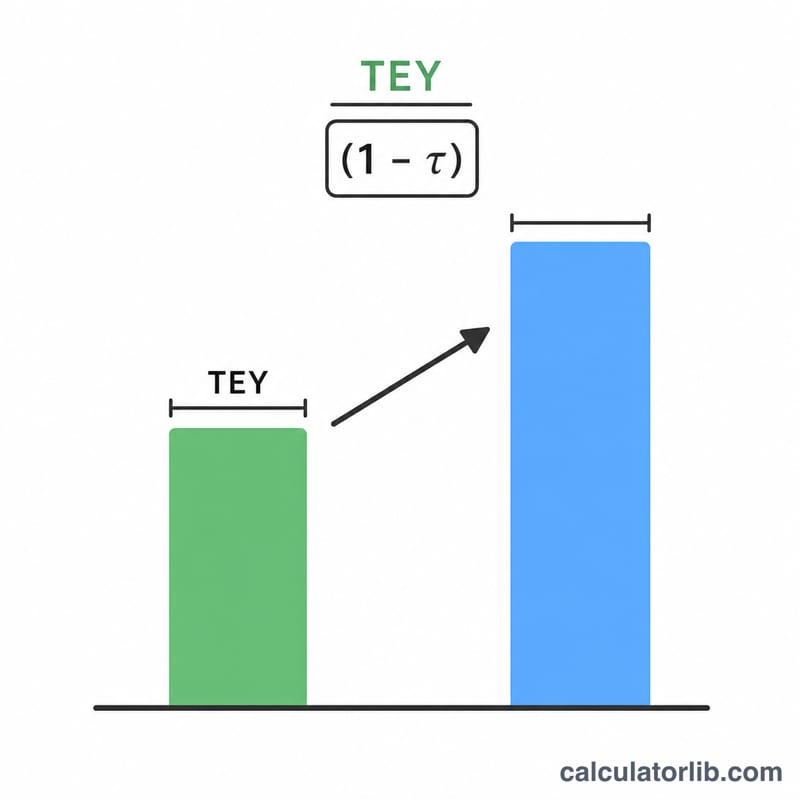
Le rendement équivalent imposable (TEY) correspond au rendement exonéré d'impôt divisé par un moins le taux marginal d'imposition : \(\text{TEY} = \dfrac{\text{rendement exonéré d'impôt}}{1 - \text{taux}}\). Le tableau présente le résultat pour plusieurs rendements exonérés d'impôt et taux marginaux, arrondis à deux décimales. Les taux sont des taux marginaux combinés donnés à titre indicatif. Votre taux combiné réel peut être plus élevé si des impôts d'État, locaux ou sur les revenus de placement s'appliquent.
| Rendement exonéré d'impôt | 10 % | 22 % | 24 % | 32 % | 37 % |
|---|---|---|---|---|---|
| 2 % | 2,22 % | 2,56 % | 2,63 % | 2,94 % | 3,17 % |
| 3 % | 3,33 % | 3,85 % | 3,95 % | 4,41 % | 4,76 % |
| 4 % | 4,44 % | 5,13 % | 5,26 % | 5,88 % | 6,35 % |
Exemple de substitution pour la cellule mise en évidence : \(\dfrac{4}{1 - 0{,}32} = \dfrac{4}{0{,}68} \approx 5{,}88\%\).
Impôt fédéral américain sur le revenu : tranches et taux combinés
Il s'agit des taux marginaux fédéraux américains de l'impôt sur le revenu pour les années fiscales 2024 et 2025. Ils ne s'appliquent qu'aux États-Unis ; d'autres pays utilisent des systèmes différents. Les seuils en dollars des tranches sont ajustés chaque année en fonction de l'inflation et varient selon le statut déclaratif (célibataire, marié déclarant conjointement, chef de famille, etc.). Ce tableau ne présente donc que les taux. Consultez l'IRS pour connaître les seuils actuels correspondant à votre statut déclaratif.
| Taux marginal fédéral | Taux en décimal |
|---|---|
| 10 % | 0,10 |
| 12 % | 0,12 |
| 22 % | 0,22 |
| 24 % | 0,24 |
| 32 % | 0,32 |
| 35 % | 0,35 |
| 37 % | 0,37 |
Autres impôts pouvant augmenter le taux combiné :
- L'impôt net sur les revenus de placement (NIIT) de 3,8 % s'applique aux intérêts et autres revenus de placement pour les contribuables dont le revenu dépasse certains seuils, qui dépendent du statut déclaratif. Les intérêts des obligations imposables peuvent y être soumis, alors que les intérêts exclus de l'impôt fédéral sur le revenu, comme la plupart des intérêts des obligations municipales, ne le sont pas.
- Des impôts sur le revenu d'État et locaux peuvent s'appliquer aux intérêts imposables. De nombreux États exonèrent les intérêts de leurs propres obligations municipales émises sur leur territoire.
Combinaison des taux fédéral et d'État. Si l'impôt d'État est déductible de votre déclaration fédérale (par exemple, lorsque vous détaillez vos déductions et qu'un éventuel plafond de déduction ne s'applique pas), le taux combiné est :
$$t_{\text{combiné}} = t_{\text{fédéral}} + t_{\text{État}} \times (1 - t_{\text{fédéral}})$$
Si l'impôt d'État ne donne lieu à aucune déduction fédérale, il suffit d'additionner les taux : \(t_{\text{fédéral}} + t_{\text{État}}\). Ajoutez le NIIT de 3,8 % au taux fédéral s'il vous est applicable.
Exemple : un taux fédéral de 24 % et un taux d'État de 5 % avec un impôt d'État déductible donnent \(0{,}24 + 0{,}05 \times (1 - 0{,}24) = 0{,}24 + 0{,}038 = 0{,}278\), soit 27,8 %. Un rendement exonéré d'impôt de 3 % qui échappe aux deux impôts a alors un TEY de \(\dfrac{3}{1 - 0{,}278} = \dfrac{3}{0{,}722} \approx\) 4,16 %.
Interpréter votre rendement équivalent imposable
Le TEY est le rendement avant impôt qu'un placement imposable devrait offrir pour vous laisser le même rendement après impôt que le placement exonéré d'impôt. Il repose sur l'identité \(\text{rendement après impôt} = \text{rendement imposable} \times (1 - t)\). En égalisant ce résultat au rendement exonéré d'impôt puis en résolvant pour le rendement imposable, on obtient la formule du TEY.
- Rendement imposable supérieur au TEY : le placement imposable vous laisse davantage d'argent après impôt.
- Rendement imposable inférieur au TEY : le placement exonéré d'impôt vous laisse davantage après impôt.
- Rendement imposable égal au TEY : les deux placements donnent le même rendement après impôt.
- Effet du taux d'imposition : plus le taux marginal est élevé, plus l'écart entre le rendement exonéré d'impôt et son TEY est grand. L'exonération fiscale vaut davantage aux taux élevés, ce qui explique que le multiplicateur \(\dfrac{1}{1 - t}\) augmente lorsque \(t\) croît.
Mises en garde. La comparaison n'a de sens que si les deux placements présentent un risque équivalent. Vérifiez les points suivants avant de vous y fier :
- La qualité de crédit, l'échéance, la liquidité et les clauses de remboursement anticipé diffèrent souvent entre les obligations exonérées d'impôt et les obligations imposables.
- Certaines obligations municipales sont soumises à l'impôt minimum alternatif (AMT), qui peut réduire ou supprimer l'avantage fiscal.
- Les exonérations propres à chaque État peuvent ne s'appliquer qu'aux obligations émises sur son territoire.
- Votre taux marginal peut changer si les intérêts affectent votre tranche d'imposition ou des mécanismes de suppression progressive d'avantages.
- Le calcul utilise un taux marginal unique et ignore les frais, les variations de prix et le réinvestissement.
Ces informations sont de nature générale et ne constituent pas un conseil fiscal ou en placement. Envisagez de consulter un professionnel fiscal qualifié au regard de votre situation.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-16
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-16 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-13 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-16 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-16 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-13 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-16 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-16 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-16 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-16 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-13 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-16 Données mises à jour le 2026-11-16 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Questions fréquentes
Quel taux d'imposition retenir ? Utilisez votre taux marginal (celui de votre tranche la plus élevée), car les revenus du capital sont imposés à la marge. En France, pensez à intégrer les prélèvements sociaux (et, le cas échéant, le PFU de 30 %) ; aux États-Unis, cumulez les taux fédéral, d'État et local lorsqu'ils s'appliquent tous.
Un REI plus élevé est-il toujours préférable ? Un REI élevé signifie que le rendement défiscalisé est plus attractif que les options imposables, en particulier pour les contribuables fortement imposés. Comparez-le toujours aux rendements réels de placements imposables comparables avant de trancher.
Cela s'applique-t-il à mon pays ? Le calcul est universel. Le concept est surtout répandu aux États-Unis (avec les obligations municipales, dites « munis »), mais il vaut partout où l'on compare des rendements défiscalisés et imposables. Vérifiez toujours le régime fiscal en vigueur dans votre propre juridiction.