¿Qué es una calculadora de rendimiento bruto equivalente?
Una calculadora de rendimiento bruto equivalente convierte una rentabilidad libre (o exenta) de impuestos en su rentabilidad equivalente antes de impuestos (TEY, por sus siglas en inglés): el tipo de interés bruto que tendría que ofrecer una inversión totalmente gravada para dejarte la misma rentabilidad neta. Así puedes comparar de tú a tú los instrumentos exentos de impuestos (como los bonos municipales en EE. UU. o ciertos productos de ahorro exentos) frente a las cuentas tradicionales sujetas a tributación.
Cómo usarla
Introduce el rendimiento libre de impuestos anunciado en porcentaje y, a continuación, tu tipo marginal, es decir, el tipo que se aplica al siguiente euro de tu base imponible. La calculadora te devuelve la rentabilidad equivalente antes de impuestos junto con el «extra de rentabilidad», que indica cuánta rentabilidad bruta adicional supone elevar la cifra al bruto.
La fórmula
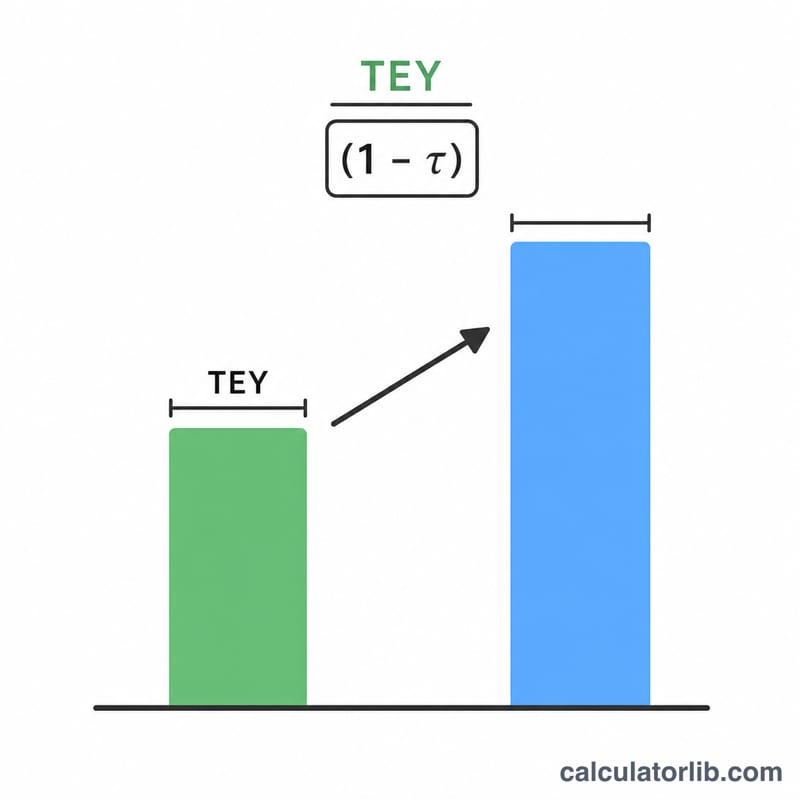
La rentabilidad llevada al bruto es, simplemente, el rendimiento exento dividido entre uno menos el tipo impositivo:
$$\text{TEY} = \frac{\text{Rendimiento exento}}{1 - \text{Tipo impositivo}}$$
Como de una rentabilidad gravada solo te quedas con la parte neta, dividir entre \((1 - t)\) eleva la cifra exenta hasta su equivalente antes de impuestos.
Ejemplo práctico
Imagina un bono municipal que ofrece un rendimiento exento del 3,5 % y que tu tipo marginal es del 24 %. La rentabilidad equivalente antes de impuestos sería:
$$\text{TEY} = \frac{3{,}5\,\%}{1 - 0{,}24} = \frac{3{,}5\,\%}{0{,}76} = \mathbf{4{,}605\,\%}$$
Por tanto, un bono gravado tendría que ofrecer alrededor del 4,61 % para igualar al bono exento del 3,5 %. El extra de rentabilidad es \(4{,}605\,\% - 3{,}5\,\%\), es decir, unos 1,11 %.
Rendimiento equivalente imponible a diferentes tipos impositivos
El rendimiento equivalente imponible (TEY, por sus siglas en inglés) es el rendimiento libre de impuestos dividido entre uno menos el tipo impositivo marginal: \(\text{TEY} = \dfrac{\text{rendimiento libre de impuestos}}{1 - \text{tipo}}\). La tabla muestra el resultado para varios rendimientos libres de impuestos y tipos marginales, redondeado a dos decimales. Los tipos son tipos marginales combinados ilustrativos. Su tipo combinado propio puede ser más alto si se aplican impuestos estatales, locales o sobre los rendimientos de inversión.
| Rendimiento libre de impuestos | 10% | 22% | 24% | 32% | 37% |
|---|---|---|---|---|---|
| 2% | 2.22% | 2.56% | 2.63% | 2.94% | 3.17% |
| 3% | 3.33% | 3.85% | 3.95% | 4.41% | 4.76% |
| 4% | 4.44% | 5.13% | 5.26% | 5.88% | 6.35% |
Ejemplo de la sustitución para la celda destacada: \(\dfrac{4}{1 - 0.32} = \dfrac{4}{0.68} \approx 5.88\%\).
Tramos del impuesto federal sobre la renta de EE. UU. y tipos combinados
Estos son los tipos marginales del impuesto federal sobre la renta de Estados Unidos para los años fiscales 2024 y 2025. Se aplican únicamente a Estados Unidos; otros países utilizan sistemas distintos. Los umbrales en dólares de los tramos se ajustan cada año por inflación y varían según el estado civil a efectos fiscales (soltero, casado que presenta declaración conjunta, cabeza de familia, etc.). Por ello, esta tabla solo enumera los tipos. Consulte al IRS los umbrales vigentes para su estado civil a efectos fiscales.
| Tipo marginal federal | Tipo como decimal |
|---|---|
| 10% | 0.10 |
| 12% | 0.12 |
| 22% | 0.22 |
| 24% | 0.24 |
| 32% | 0.32 |
| 35% | 0.35 |
| 37% | 0.37 |
Otros impuestos que pueden elevar el tipo combinado:
- El impuesto del 3.8% sobre la renta neta de inversión (NIIT, por sus siglas en inglés) se aplica a los intereses y otros rendimientos de inversión para contribuyentes por encima de ciertos umbrales de ingresos, que dependen del estado civil a efectos fiscales. Los intereses de bonos tributables pueden estar sujetos a él, mientras que los intereses excluidos del impuesto federal sobre la renta, como la mayoría de los intereses de bonos municipales, no lo están.
- Los impuestos estatales y locales sobre la renta pueden aplicarse a los intereses tributables. Muchos estados exentan los intereses de sus propios bonos municipales emitidos dentro del estado.
Combinación de los tipos federal y estatal. Si el impuesto estatal sobre la renta es deducible en su declaración federal (por ejemplo, cuando detalla deducciones y cualquier límite a la deducción no es vinculante), el tipo combinado es:
$$t_{\text{combinado}} = t_{\text{federal}} + t_{\text{estatal}} \times (1 - t_{\text{federal}})$$
Si el impuesto estatal no le da ninguna deducción federal, simplemente sume los tipos: \(t_{\text{federal}} + t_{\text{estatal}}\). Sume el NIIT del 3.8% al tipo federal si le es aplicable.
Ejemplo: un tipo federal del 24% y un tipo estatal del 5% con impuesto estatal deducible dan \(0.24 + 0.05 \times (1 - 0.24) = 0.24 + 0.038 = 0.278\), o 27.8%. Un rendimiento libre de impuestos del 3% que está exento de ambos impuestos tiene entonces un TEY de \(\dfrac{3}{1 - 0.278} = \dfrac{3}{0.722} \approx\) 4.16%.
Cómo interpretar su rendimiento equivalente imponible
El TEY es el rendimiento antes de impuestos que una inversión tributable tendría que ofrecer para dejarle el mismo rendimiento después de impuestos que la inversión libre de impuestos. Se basa en la identidad \(\text{rendimiento después de impuestos} = \text{rendimiento tributable} \times (1 - t)\). Igualando eso al rendimiento libre de impuestos y despejando el rendimiento tributable se obtiene la fórmula del TEY.
- Rendimiento tributable superior al TEY: la inversión tributable le deja más dinero después de impuestos.
- Rendimiento tributable inferior al TEY: la inversión libre de impuestos le deja más dinero después de impuestos.
- Rendimiento tributable igual al TEY: ambas dan el mismo rendimiento después de impuestos.
- Efecto del tipo impositivo: cuanto mayor es el tipo marginal, mayor es la diferencia entre el rendimiento libre de impuestos y su TEY. La exención fiscal vale más a tipos más altos, por eso el multiplicador \(\dfrac{1}{1 - t}\) crece a medida que \(t\) aumenta.
Advertencias. La comparación solo es significativa si ambas inversiones tienen un riesgo equivalente. Compruebe estos puntos antes de basarse en ella:
- La calidad crediticia, el vencimiento, la liquidez y las cláusulas de amortización anticipada suelen diferir entre los bonos libres de impuestos y los tributables.
- Algunos bonos municipales están sujetos al impuesto mínimo alternativo (AMT, por sus siglas en inglés), que puede reducir o eliminar la ventaja fiscal.
- Las exenciones específicas de cada estado pueden aplicarse solo a los bonos emitidos dentro del estado.
- Su tipo marginal puede cambiar si los intereses afectan a su tramo o a las reducciones progresivas.
- El cálculo utiliza un único tipo marginal e ignora comisiones, variaciones de precio y reinversión.
Esta es información general, no asesoramiento fiscal ni de inversión. Considere consultar a un profesional fiscal cualificado para su situación.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-17 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-17 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-17 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Qué tipo impositivo debo usar? Utiliza tu tipo marginal (el del tramo más alto), ya que las rentas de inversión tributan al margen. Si te aplican varios niveles, suma los tipos estatales, autonómicos y locales que correspondan.
¿Cuanto más alta sea la TEY, mejor? Una TEY más alta significa que la rentabilidad exenta resulta más atractiva frente a las opciones gravadas, sobre todo para quienes tienen rentas elevadas. Aun así, compárala con la rentabilidad real de inversiones gravadas equivalentes antes de decidir.
¿Esto se aplica en mi país? Las matemáticas son universales. El concepto es más habitual en EE. UU. (con los bonos municipales), pero sirve en cualquier lugar donde se comparen rentabilidades exentas y gravadas. Confirma siempre el tratamiento fiscal vigente en tu propia jurisdicción.