

Qué hace esta calculadora
La Calculadora del Capital Necesario para Ingresos Pasivos te indica el tamaño de la cartera que debes construir para vivir de sus rendimientos. Introduce la renta anual que te gustaría recibir sin trabajar y la rentabilidad o tasa de retorno que esperas de forma realista; al instante verás el capital que necesitas acumular.
Cómo usarla
Escribe los ingresos pasivos anuales que deseas (por ejemplo, 40.000 $). Indica la rentabilidad anual esperada en porcentaje: dividendos, intereses o una tasa de retiro segura como el 4 %. La calculadora divide tu objetivo de ingresos entre la rentabilidad en decimal para revelar el patrimonio que necesitas, y además te muestra el equivalente en ingresos mensuales.
La fórmula explicada
La relación fundamental es $$\text{Capital} = \frac{\text{Renta anual}}{\dfrac{\text{Rentabilidad anual (\%)}}{100}}$$ La rentabilidad se expresa en decimal, así que un 4 % se convierte en \(0{,}04\). Cuanta mayor sea la rentabilidad, menos capital necesitarás; cuanto menor sea, más harán falta. Esta es la misma lógica que sustenta la conocida «regla del 4 %» usada en la planificación de la jubilación, según la cual retirar un 4 % al año implica que necesitas 25 veces tu gasto anual.
Ejemplo práctico
Supón que quieres 40.000 $ al año y esperas una rentabilidad del 4 %. $$\text{Capital} = \frac{40\,000}{0{,}04} = 1\,000\,000\ \$$$ Eso equivale a 3.333,33 $ de ingresos mensuales. Si tu rentabilidad esperada fuera del 5 %, necesitarías \(40\,000 \div 0{,}05 = 800\,000\ \$\).
Capital necesario según los ingresos objetivo y los rendimientos
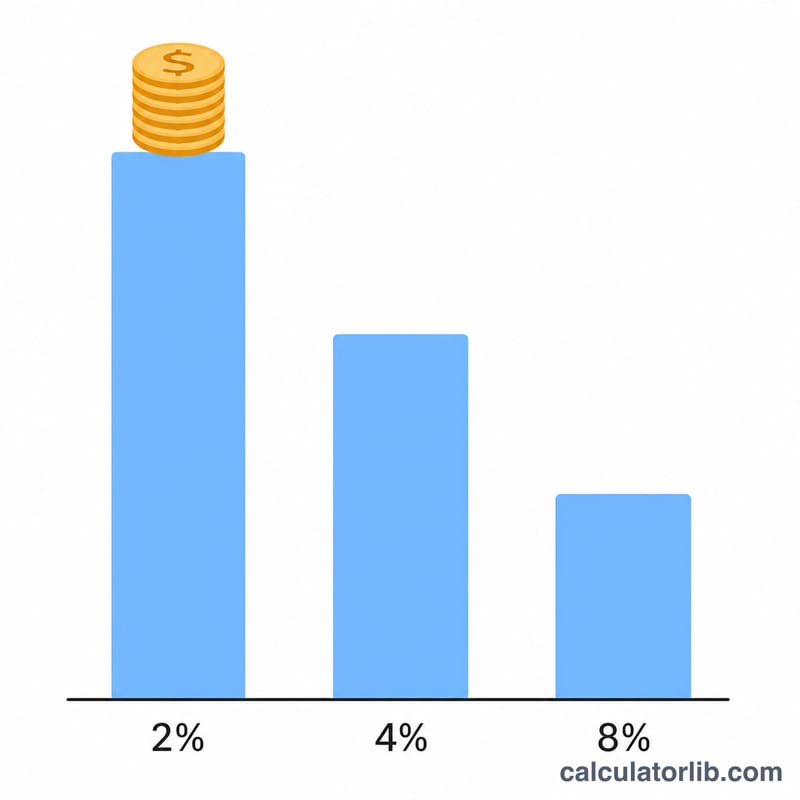
El capital principal necesario es el ingreso anual objetivo dividido entre el rendimiento expresado como decimal: \(\text{Capital} = \text{Ingreso} \div \text{Rendimiento}\). La tabla muestra cifras brutas (antes de impuestos y sin ajuste por inflación), redondeadas al dólar más cercano.
| Ingreso anual objetivo | Rendimiento del 3% (33,3×) | Rendimiento del 4% (25×) | Rendimiento del 5% (20×) | Rendimiento del 6% (16,7×) |
|---|---|---|---|---|
| $20,000 | $666,667 | $500,000 | $400,000 | $333,333 |
| $30,000 | $1,000,000 | $750,000 | $600,000 | $500,000 |
| $40,000 | $1,333,333 | $1,000,000 | $800,000 | $666,667 |
| $60,000 | $2,000,000 | $1,500,000 | $1,200,000 | $1,000,000 |
| $100,000 | $3,333,333 | $2,500,000 | $2,000,000 | $1,666,667 |
Ejemplo con sustitución completa: \(\$40{,}000 \div 0.04 = \$1{,}000{,}000\), que equivale a 25 veces el ingreso anual.
Rangos típicos de rendimiento y de tasa de retiro
Los rangos siguientes son puntos de referencia generales que cambian con el tiempo. No son garantías ni pronósticos.
- Tasas de retiro seguras: Suele citarse un 3–4%. Proviene de la investigación de William Bengen de 1994 (la «regla del 4%») y del posterior estudio Trinity, que analizó carteras históricas de acciones y bonos de Estados Unidos durante jubilaciones de unos 30 años. Los resultados dependen en gran medida del horizonte temporal, de la asignación de activos y de los datos históricos y supuestos utilizados. Los horizontes más largos, como la jubilación anticipada, suelen analizarse con tasas más bajas.
- Rendimientos por dividendo del mercado amplio: Los rendimientos por dividendo de los índices de acciones diversificados han oscilado aproximadamente entre 1,5% y 4%, según el mercado y el periodo. Las acciones individuales y los fondos pueden situarse muy por encima o por debajo de este rango.
- Cuentas de ahorro de alto rendimiento, CD y bonos: Estos rendimientos siguen los tipos de interés vigentes, que suben y bajan con la política del banco central y las condiciones económicas. Consulte los tipos publicados actuales en lugar de confiar en cifras pasadas.
Una tasa de retiro (que implica reducir el principal y los rendimientos) y un rendimiento (ingreso que paga el activo) son cosas distintas, así que tenga claro cuál de los dos introduce en la calculadora.
Cómo interpretar su resultado
El resultado es un objetivo de capital bruto, antes de impuestos. Muestra el principal que produciría su ingreso objetivo al rendimiento introducido, antes de impuestos, comisiones e inflación.
También equivale a un múltiplo de su ingreso anual: \(\text{Múltiplo} = 1 \div \text{Rendimiento}\). Un rendimiento del 4% significa 25×, el 5% significa 20× y el 3% significa unas 33,3×.
Los rendimientos más bajos elevan considerablemente el capital necesario. Para $40,000 de ingreso, un rendimiento del 5% requiere $800,000, mientras que un rendimiento del 3% requiere unos $1,333,333, es decir, aproximadamente $533,000 más por una caída de dos puntos.
Ajuste por impuestos: utilice un rendimiento neto, donde \(\text{Rendimiento neto} = \text{Rendimiento} - \text{Carga fiscal}\). Si un rendimiento del 4% tributa a un tipo efectivo del 20%, la carga fiscal es \(4\% \times 0{,}20 = 0{,}8\%\), por lo que el rendimiento neto es \(4\% - 0{,}8\% = 3{,}2\%\). Para obtener $40,000 netos necesitaría \(\$40{,}000 \div 0{,}032 = \$1{,}250{,}000\) en lugar de $1,000,000. El tratamiento fiscal varía según el país y el tipo de cuenta.
Ajuste por inflación: el rendimiento real es aproximadamente \(\text{Rendimiento nominal} - \text{Inflación}\). Con un rendimiento nominal del 4% y una inflación del 2,5%, el rendimiento real es de alrededor del 1,5%. Si desea gastar solo la parte real para que el principal mantenga su poder adquisitivo, el objetivo pasa a ser \(\$40{,}000 \div 0{,}015 \approx \$2{,}666{,}667\). Se trata de una ilustración conservadora, y muchos planes permiten en cambio que el principal crezca con el mercado.
Esta es información general, no asesoramiento financiero profesional. Los rendimientos reales son inciertos, y un asesor cualificado puede ayudarle con sus circunstancias personales.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-12 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Qué rentabilidad debo usar? Lo habitual para carteras diversificadas es un porcentaje conservador del 3 al 4 %; los rendimientos por dividendos o bonos pueden variar. Utiliza una tasa que puedas mantener en el tiempo.
¿Tiene en cuenta la inflación o los impuestos? No. Es una estimación bruta, antes de impuestos. Reduce tu rentabilidad efectiva para descontar impuestos e inflación.
¿Es lo mismo que la regla del 4 %? Usar una rentabilidad del 4 % da el mismo resultado que la regla del 4 %: necesitas 25 veces tus ingresos anuales objetivo.
















