¿Qué es el valor futuro de los pagos periódicos?
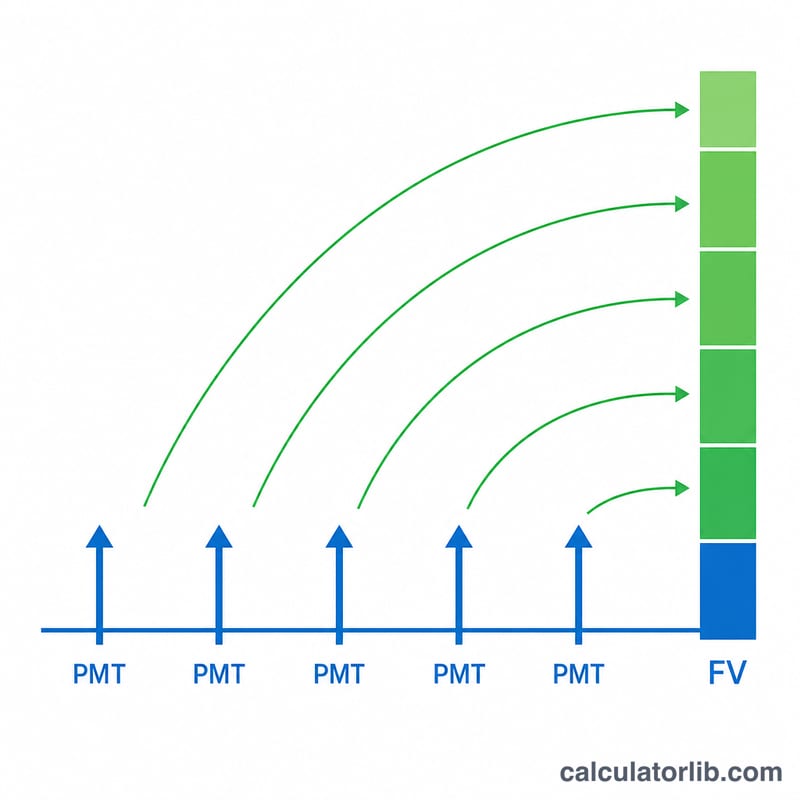
El valor futuro de los pagos periódicos te indica cuánto crecerá una serie de aportaciones iguales y espaciadas con regularidad hasta un momento determinado, una vez que se aplica el interés compuesto. Es la base matemática de los planes de ahorro, las aportaciones para la jubilación, los fondos de amortización y cualquier objetivo en el que apartes la misma cantidad cada periodo. La fórmula representa una renta ordinaria, es decir, cada pago se realiza al final de su periodo.
Cómo usar la calculadora
Introduce tres datos: el pago que realizas en cada periodo (PMT), la tasa de interés que se obtiene por periodo expresada en porcentaje y el número total de periodos (\(n\)). Asegúrate de que la tasa y el número de periodos usen la misma unidad de tiempo: si aportas mensualmente, utiliza una tasa mensual y un recuento de meses. La calculadora te devuelve el valor futuro estimado junto con un desglose de tus aportaciones totales y los intereses generados.
La fórmula explicada
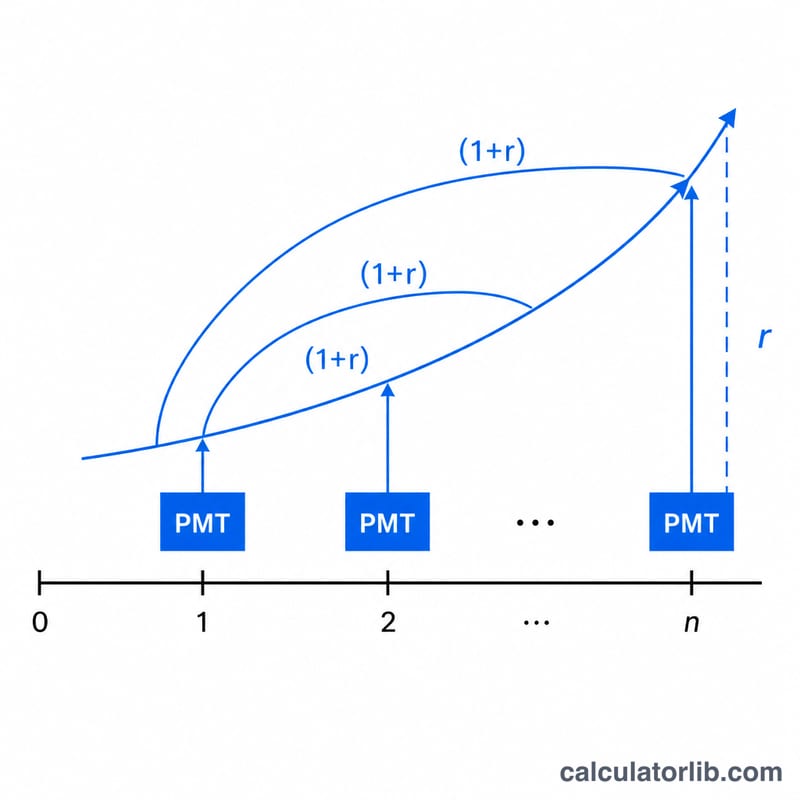
La ecuación principal es $$VF = \text{PMT} \cdot \frac{(1+r)^{n} - 1}{r}$$ donde \(r\) es la tasa por periodo escrita como decimal (un 5% se convierte en 0,05). El término \((1 + r)^n - 1\) refleja cómo cada pago capitaliza durante los periodos que le quedan tras realizarse el depósito; dividir entre \(r\) suma ese crecimiento geométrico de todos los pagos. Cuando \(r\) es 0, la fórmula se simplifica a \(\text{PMT} \times n\), ya que no se acumulan intereses.
Ejemplo resuelto
Supongamos que depositas 100 $ al final de cada año, con un rendimiento del 5% anual, durante 10 años. Entonces \(r = 0{,}05\) y \(n = 10\). \((1{,}05)^{10} \approx 1{,}628895\), de modo que \(\frac{1{,}628895 - 1}{0{,}05} \approx 12{,}57789\). Al multiplicar por 100 $ se obtiene un valor futuro de aproximadamente 1.257,79 $. Aportaste 1.000 $ en total, así que unos 257,79 $ provienen del interés compuesto.
Comparación de escenarios de pago, tasa y plazo
Cada fila utiliza la fórmula de anualidad ordinaria \(FV = PMT \cdot \frac{(1+r)^n - 1}{r}\), con pagos realizados al final de cada período. La tasa es la tasa por período, por lo que la fila mensual usa 0.5% mensual (una tasa nominal anual del 6% dividida entre 12). Las cifras se redondean al centavo.
| Pago por período | Tasa por período | Número de períodos | Aportaciones totales | Valor futuro | Intereses ganados |
|---|---|---|---|---|---|
| $100 (anual) | 5% | 10 | $1,000.00 | $1,257.79 | $257.79 |
| $100 (anual) | 5% | 20 | $2,000.00 | $3,306.60 | $1,306.60 |
| $100 (mensual) | 0.5% (6% nominal anual) | 120 | $12,000.00 | $16,387.93 | $4,387.93 |
| $100 (mensual) | 0.5% (6% nominal anual) | 240 | $24,000.00 | $46,204.09 | $22,204.09 |
| $100 (anual) | 0% (línea base) | 10 | $1,000.00 | $1,000.00 | $0.00 |
Comprobación detallada de la primera fila: \(1.05^{10} \approx 1.628895\), por lo que \(FV = 100 \cdot \frac{1.628895 - 1}{0.05} \approx 100 \cdot 12.5779 = 1{,}257.79\). Con una tasa del 0% la fórmula divide entre cero, pero el límite cuando \(r \to 0\) es simplemente \(PMT \cdot n\), por lo que la línea base no muestra intereses.
Términos y variables clave
- PMT: la cantidad fija que se paga o aporta en cada período.
- r (tasa periódica): la tasa de interés aplicada por período, expresada como decimal. En la calculadora se introduce como porcentaje, y \(r = \text{Tasa}/100\).
- n (número de períodos): el número total de pagos, que equivale al número de períodos de capitalización en este modelo.
- Valor futuro (FV): el valor acumulado de todos los pagos más los intereses que han generado, medido al final del último período.
- Anualidad ordinaria vs. anualidad anticipada: en una anualidad ordinaria, los pagos se realizan al final de cada período, que es el caso que calcula esta calculadora. En una anualidad anticipada, los pagos se realizan al inicio de cada período, por lo que cada pago genera un período adicional de intereses y el valor futuro es mayor en un factor de \((1+r)\).
- Período de capitalización: el intervalo en el que los intereses se suman al saldo para que comiencen a generar intereses por sí mismos (por ejemplo, mensual o anual).
- Tasa anual nominal vs. tasa periódica: la tasa anual nominal es la tasa anual indicada. La tasa periódica es la tasa de un período de capitalización. Para capitalización mensual, la tasa periódica es la tasa anual nominal dividida entre 12, por lo que un 6% nominal equivale a 0.5% mensual. Los períodos y la tasa deben usar la misma unidad de tiempo.
Interpretación de su resultado
El valor futuro es una cantidad nominal en unidades monetarias, valorada al final del último período. No está ajustada por inflación, por lo que su poder adquisitivo será distinto al de la misma suma hoy.
El resultado se divide en dos partes: aportaciones totales (\(PMT \cdot n\)) e intereses ganados (\(FV - PMT \cdot n\)). La proporción de intereses crece con plazos más largos y tasas más altas, porque los intereses anteriores siguen generando más intereses. En la tabla anterior, $100 al año al 5% producen alrededor de un 20.5% de intereses en 10 años y alrededor de un 39.5% en 20 años. Los $100 mensuales al 0.5% mensual producen alrededor de un 26.8% de intereses en 120 meses y alrededor de un 48.1% en 240 meses.
El cálculo se basa en estos supuestos:
- La tasa se mantiene constante durante todo el plazo.
- Todos los pagos son iguales.
- Cada pago se realiza al final de su período (anualidad ordinaria).
- El período de pago coincide con el período de capitalización.
- No hay impuestos, comisiones, retiros ni ajustes por inflación.
Las cuentas reales suelen tener tasas variables, comisiones o impuestos, por lo que los resultados reales pueden diferir. Esta es información general para ayudarle a interpretar el resultado, no asesoramiento financiero personal.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-12 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Supone que los pagos se hacen al inicio o al final del periodo? Utiliza el criterio de la renta ordinaria (final del periodo). Para pagos al principio (una renta anticipada), multiplica el resultado por \((1 + r)\).
¿Y si mi tasa de interés es anual pero pago cada mes? Conviértela primero a una tasa por periodo: divide la tasa anual entre 12 y fija \(n\) como el número de meses.
¿Puede la tasa ser cero? Sí. Con una tasa del 0% la calculadora devuelve \(\text{PMT} \times n\), la suma simple de todos tus depósitos.