積立の将来価値とは?
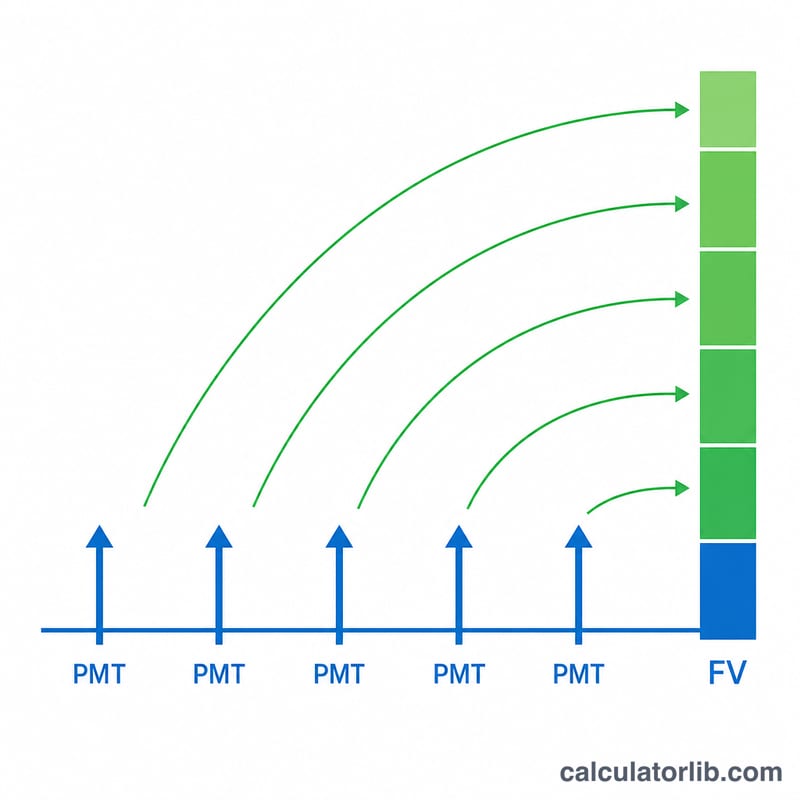
積立の将来価値とは、毎回同じ金額を一定の間隔で積み立てたお金が、複利の効果によって将来のある時点までにいくらに育つかを示すものです。これは積立貯蓄、年金や確定拠出年金(iDeCo・企業型DCなど)への拠出、減債基金(シンキングファンド)、そして「毎期同じ額を取り分ける」あらゆる目標の裏側にある計算です。この公式は期末払いの年金(年金終価)をモデルにしており、各回の積立はその期の期末に行われると仮定します。
計算ツールの使い方
入力する値は3つです。1期あたりの積立額(PMT)、1期あたりの利率(%)、そして合計の期数(n)です。利率と期数は必ず同じ時間単位にそろえてください。たとえば毎月積み立てるなら、月利と「月数」を使います。計算ツールは将来価値の予想額に加えて、積立元本の合計と運用で得られた利息の内訳も表示します。
計算式の解説
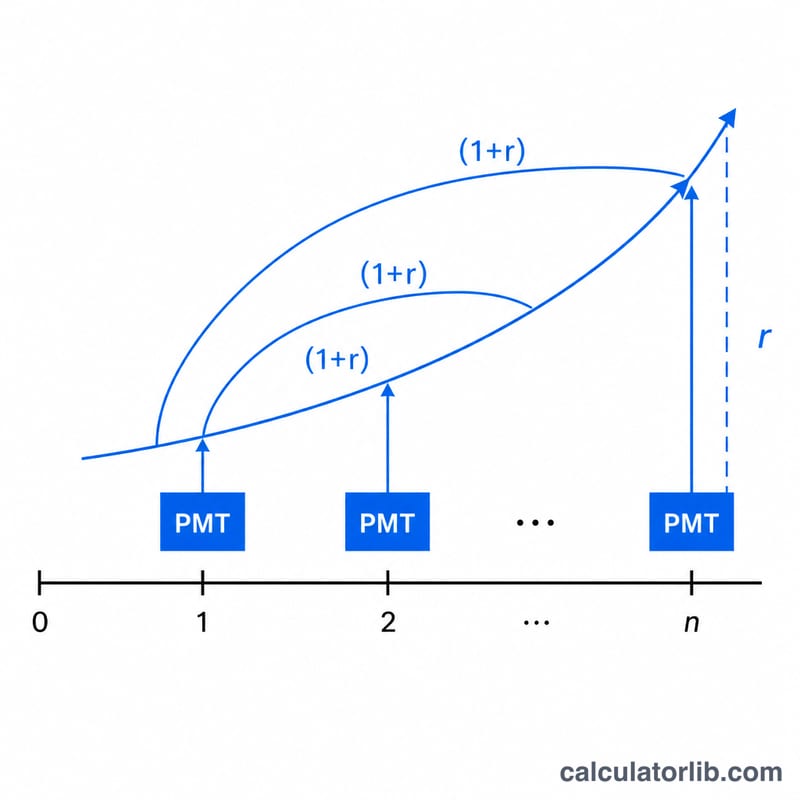
基本となる式は $$FV = \text{PMT} \cdot \frac{(1+r)^{\text{n}} - 1}{r}$$ です。ここで \(r\) は1期あたりの利率を小数で表したもの(5%なら \(0.05\))です。\((1 + r)^n - 1\) の部分は、各回の積立がそれ以降の期間でどれだけ複利で増えるかを表し、これを \(r\) で割ることですべての積立分の幾何級数的な増加を合計します。\(r\) が \(0\) のときは利息が付かないため、式は単純に \(\text{PMT} \times n\) になります。
計算例
毎年末に$100を積み立て、年利5%で10年間運用するとします。すると \(r = 0.05\)、\(n = 10\) です。\((1.05)^{10} \approx 1.628895\) なので、\((1.628895 - 1) / 0.05 \approx 12.57789\) となります。これに$100を掛けると、将来価値は約$1,257.79になります。積み立てた元本の合計は$1,000なので、おおよそ$257.79が複利による利息ということになります。
異なる支払い・利率・期間のシナリオを比較する
各行は通常年金の公式 \(FV = PMT \cdot \frac{(1+r)^n - 1}{r}\) を使用しており、支払いは各期間の期末に行われます。利率は期間ごとの利率であり、月次の行では月0.5%(年率名目6%を12で割った値)を使っています。金額は セント単位で四捨五入しています。
| 期間ごとの支払額 | 期間ごとの利率 | 期間数 | 拠出総額 | 将来価値 | 獲得利息 |
|---|---|---|---|---|---|
| 100ドル(年次) | 5% | 10 | 1,000.00ドル | $1,257.79 | 257.79ドル |
| 100ドル(年次) | 5% | 20 | 2,000.00ドル | 3,306.60ドル | 1,306.60ドル |
| 100ドル(月次) | 0.5%(年率名目6%) | 120 | 12,000.00ドル | $16,387.93 | 4,387.93ドル |
| 100ドル(月次) | 0.5%(年率名目6%) | 240 | 24,000.00ドル | 46,204.09ドル | 22,204.09ドル |
| 100ドル(年次) | 0%(基準値) | 10 | 1,000.00ドル | 1,000.00ドル | 0.00ドル |
最初の行の検算:\(1.05^{10} \approx 1.628895\) なので、\(FV = 100 \cdot \frac{1.628895 - 1}{0.05} \approx 100 \cdot 12.5779 = 1{,}257.79\) となります。利率が0%の場合、公式では分母が0になりますが、\(r \to 0\) の極限は単に \(PMT \cdot n\) であり、そのため基準値では利息が表示されません。
主な用語と変数
- PMT:各期間に支払われる、または拠出される固定額。
- r(期間利率):1期間に適用される利率を小数で表したもの。計算機では割合(%)で入力し、\(r = \text{Rate}/100\) となります。
- n(期間数):支払いの総回数。このモデルでは複利計算の期間数と等しくなります。
- 将来価値(FV):すべての支払額と、それが生み出した利息を合わせた、最終期末時点での累積額。
- 通常年金と期首払い年金:通常年金では、支払いは各期間の期末に行われます。これは本計算機が計算するケースです。期首払い年金では、支払いは各期間の期首に行われるため、各支払額は利息がもう1期間分多くつき、将来価値は \((1+r)\) 倍だけ大きくなります。
- 複利計算期間:利息が元金に組み入れられ、その利息自体にも利息がつくようになる間隔(例:毎月または毎年)。
- 名目年利と期間利率:名目年利とは、表示されている年間の利率のことです。期間利率は、1複利計算期間ごとの利率です。月次複利の場合、期間利率は名目年利を12で割った値となり、名目6%は月0.5%になります。期間数と利率は同じ時間単位で揃えなければなりません。
結果の読み方
将来価値は通貨単位で表した名目額であり、最終期末時点の価値です。インフレ調整は行われていないため、同じ金額の今日の購買力とは異なります。
結果は2つの部分に分かれます。拠出総額(\(PMT \cdot n\))と獲得利息(\(FV - PMT \cdot n\))です。期間が長いほど、また利率が高いほど利息の割合は増えます。これは、初期の利息がさらに利息を生むためです。上の表では、年率5%で毎年100ドルを10年間積み立てた場合の利息は約20.5%、20年間では約39.5%です。月利0.5%で毎月100ドルを120か月積み立てた場合の利息は約26.8%、240か月では約48.1%です。
この計算は次の前提に基づいています。
- 利率は期間全体を通して一定である。
- すべての支払額は等しい。
- 各支払いはその期間の期末に行われる(通常年金)。
- 支払期間と複利計算期間が一致している。
- 税金、手数料、引き出し、インフレ調整はない。
実際の口座では変動金利、手数料、税金が生じることが多いため、実際の結果は異なる場合があります。これは結果を読み解くための一般的な情報であり、個人向けの金融アドバイスではありません。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
積立は期首と期末のどちらを前提にしていますか? 期末払いの年金(年金終価)方式を採用しています。期首払い(期首払い年金)の場合は、計算結果に \((1 + r)\) を掛けてください。
利率は年利だけれど積立は毎月の場合は? まず1期あたりの利率に換算します。年利を12で割って月利にし、\(n\) を月数に設定してください。
利率を0にできますか? はい。利率が0%の場合、計算ツールは \(\text{PMT} \times n\)、つまり積み立てた元本の単純合計を返します。