Что такое будущая стоимость регулярных платежей?
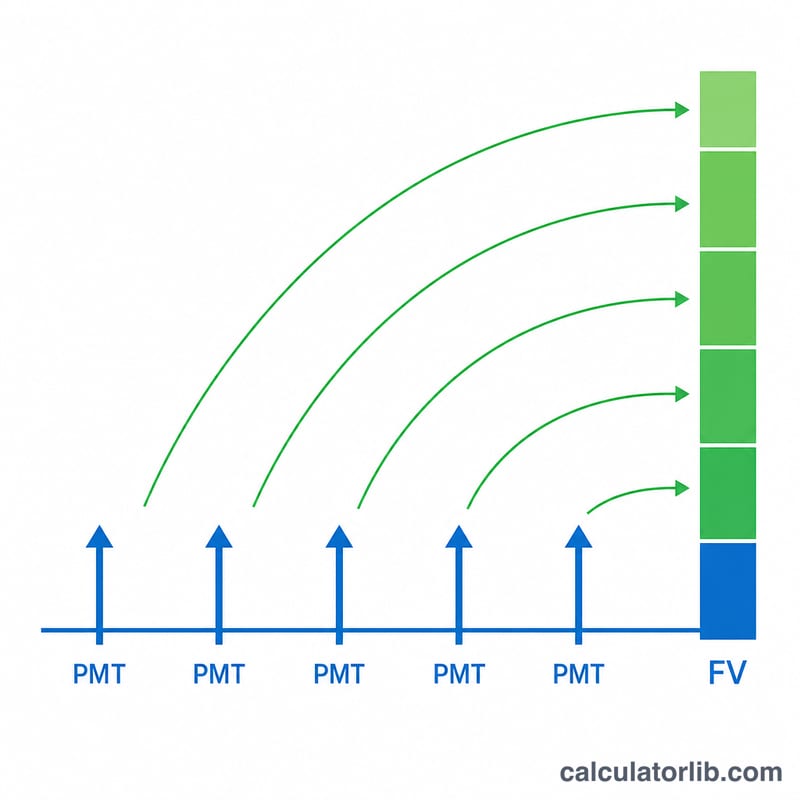
Будущая стоимость регулярных платежей показывает, до какой суммы вырастет серия равных взносов, которые вы делаете через одинаковые промежутки времени, после начисления сложных процентов. Именно эта математика лежит в основе накопительных планов, регулярных пенсионных отчислений, формирования резервных фондов и любой цели, где вы откладываете одну и ту же сумму каждый период. Формула описывает обычный аннуитет (постнумерандо) — то есть каждый платёж вносится в конце своего периода.
Как пользоваться калькулятором
Введите три значения: сумму платежа за один период (PMT), процентную ставку за период и общее количество периодов (n). Главное — чтобы ставка и число периодов были выражены в одной и той же единице времени: если вы вносите деньги ежемесячно, используйте месячную ставку и число месяцев. Калькулятор покажет прогнозируемую будущую стоимость, а также разбивку: сколько вы внесли сами и сколько принесли проценты.
Разбор формулы
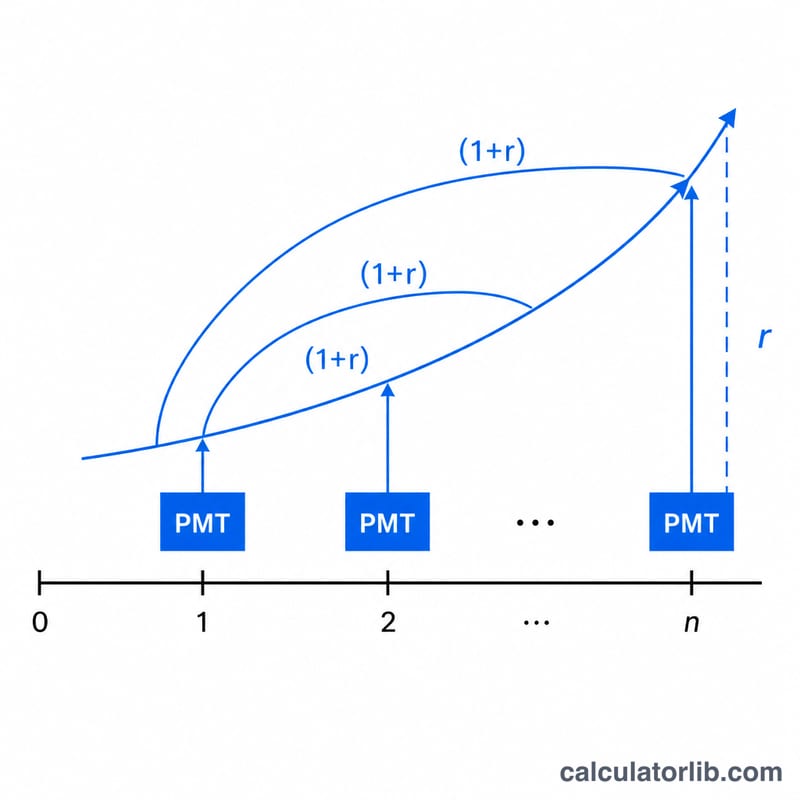
Основное уравнение выглядит так: $$FV = \text{PMT} \cdot \frac{(1+r)^{n} - 1}{r}$$ где \(r\) — ставка за период в виде десятичной дроби (5 % превращаются в 0,05). Выражение \((1 + r)^n - 1\) отражает, как каждый платёж накапливает проценты за оставшиеся после его внесения периоды, а деление на \(r\) суммирует этот геометрический рост по всем платежам. Если \(r\) равно 0, формула упрощается до \(\text{PMT} \times n\), потому что проценты не начисляются.
Пример расчёта
Допустим, вы вносите 100 $ в конце каждого года под 5 % годовых в течение 10 лет. Тогда \(r = 0{,}05\), а \(n = 10\). \((1{,}05)^{10} \approx 1{,}628895\), значит \((1{,}628895 - 1) / 0{,}05 \approx 12{,}57789\). Умножив на 100 $, получаем будущую стоимость около 1257,79 $. Всего вы внесли 1000 $, то есть примерно 257,79 $ дали сложные проценты.
Частые вопросы
Платежи учитываются в начале или в конце периода? Используется схема обычного аннуитета (постнумерандо) — платёж в конце периода. Для взносов в начале периода (аннуитет пренумерандо) умножьте результат на \((1 + r)\).
Что делать, если ставка годовая, а взносы ежемесячные? Сначала переведите ставку в значение за период: разделите годовую ставку на 12, а n задайте равным числу месяцев.
Может ли ставка быть нулевой? Да. При ставке 0 % калькулятор вернёт \(\text{PMT} \times n\) — простую сумму всех ваших взносов.
Сравнение различных сценариев платежей, ставок и сроков
Каждая строка использует формулу обычной ренты \(FV = PMT \cdot \frac{(1+r)^n - 1}{r}\), при этом платежи производятся в конце каждого периода. Ставка указана за период, поэтому в строке с ежемесячными платежами используется 0,5% в месяц (номинальная годовая ставка 6%, деленная на 12). Значения округлены до копеек.
| Платеж за период | Ставка за период | Количество периодов | Общая сумма взносов | Будущая стоимость | Начисленные проценты |
|---|---|---|---|---|---|
| $100 (ежегодно) | 5% | 10 | $1,000.00 | $1,257.79 | $257.79 |
| $100 (ежегодно) | 5% | 20 | $2,000.00 | $3,306.60 | $1,306.60 |
| $100 (ежемесячно) | 0.5% (6% номинальных годовых) | 120 | $12,000.00 | $16,387.93 | $4,387.93 |
| $100 (ежемесячно) | 0.5% (6% номинальных годовых) | 240 | $24,000.00 | $46,204.09 | $22,204.09 |
| $100 (ежегодно) | 0% (базовый уровень) | 10 | $1,000.00 | $1,000.00 | $0.00 |
Проверка первой строки: \(1.05^{10} \approx 1.628895\), поэтому \(FV = 100 \cdot \frac{1.628895 - 1}{0.05} \approx 100 \cdot 12.5779 = 1{,}257.79\). При ставке 0% формула дает деление на ноль, но предел при \(r \to 0\) равен просто \(PMT \cdot n\), поэтому в базовом сценарии проценты не начисляются.
Ключевые термины и переменные
- PMT: фиксированная сумма, которая выплачивается или вносится в каждом периоде.
- r (ставка за период): процентная ставка, применяемая за период, записанная в виде десятичной дроби. В калькуляторе вы вводите ее в процентах, и \(r = \text{Ставка}/100\).
- n (количество периодов): общее количество платежей, которое равно количеству периодов начисления в этой модели.
- Будущая стоимость (FV): накопленная стоимость всех платежей плюс проценты, которые они принесли, измеренная в конце последнего периода.
- Обычная рента и рента-пренумерандо: при обычной ренте платежи производятся в конце каждого периода, именно это вычисляет калькулятор. При ренте-пренумерандо платежи производятся в начале каждого периода, поэтому каждый платеж приносит на один дополнительный период процентов, и будущая стоимость больше в \((1+r)\) раз.
- Период начисления: интервал, через который проценты добавляются к остатку, так что они начинают сами приносить проценты (например, ежемесячно или ежегодно).
- Номинальная годовая ставка и ставка за период: номинальная годовая ставка — это заявленная годовая ставка. Ставка за период — это ставка за один период начисления. При ежемесячном начислении ставка за период равна номинальной годовой ставке, деленной на 12, поэтому 6% номинальных годовых становятся 0,5% в месяц. Периоды и ставка должны использовать одну и ту же единицу времени.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Интерпретация результата
Будущая стоимость — это номинальная сумма в денежных единицах, оцененная на конец последнего периода. Она не скорректирована на инфляцию, поэтому ее покупательная способность будет отличаться от той же суммы сегодня.
Результат делится на две части: общая сумма взносов (\(PMT \cdot n\)) и начисленные проценты (\(FV - PMT \cdot n\)). Доля процентов растет с увеличением срока и ставки, потому что ранее начисленные проценты сами продолжают приносить проценты. В таблице выше $100 в год при 5% дают около 20,5% процентов за 10 лет и около 39,5% за 20 лет. Ежемесячные $100 под 0,5% в месяц дают около 26,8% процентов за 120 месяцев и около 48,1% за 240 месяцев.
Расчет основан на следующих допущениях:
- Ставка остается постоянной на протяжении всего срока.
- Все платежи равны.
- Каждый платеж производится в конце своего периода (обычная рента).
- Период платежей совпадает с периодом начисления.
- Налогов, комиссий, снятий и корректировок на инфляцию нет.
Реальные счета часто имеют переменные ставки, комиссии или налоги, поэтому фактические результаты могут отличаться. Это общая информация, которая поможет вам понять результат, а не персональная финансовая рекомендация.