Düzenli Ödemelerin Gelecekteki Değeri Nedir?
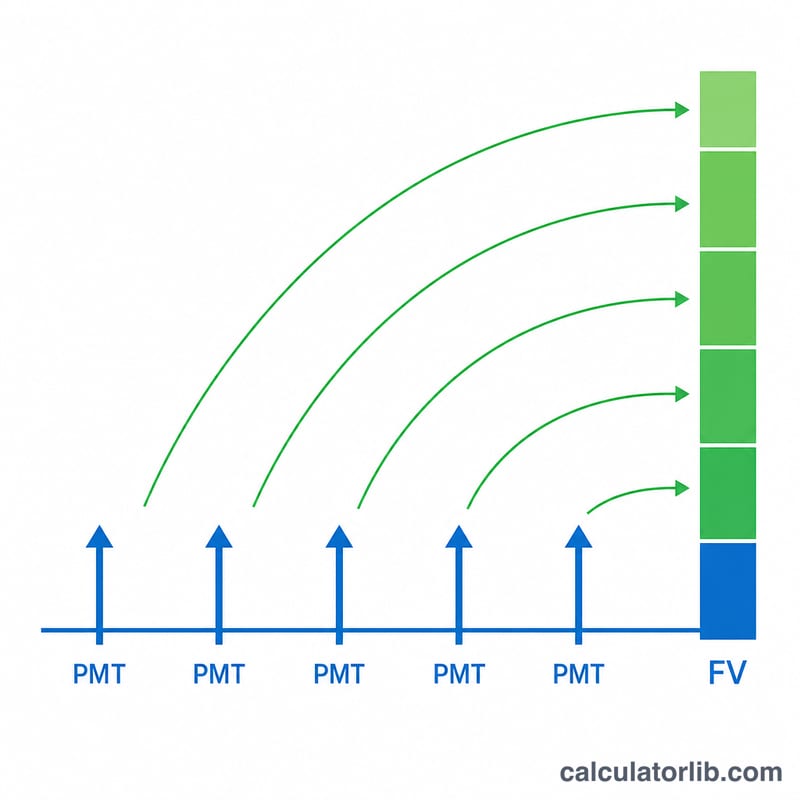
Düzenli ödemelerin gelecekteki değeri, eşit aralıklarla yaptığınız aynı tutardaki yatırımların, bileşik faiz uygulandığında belirli bir tarihe kadar ne kadar büyüyeceğini gösterir. Birikim planlarının, emeklilik katkı paylarının, amortisman fonlarının ve her dönem aynı tutarı kenara koyduğunuz tüm hedeflerin arkasındaki matematik budur. Formül bir sıradan anüite modeli kullanır; yani her ödeme ilgili dönemin sonunda yapılır.
Hesaplama Aracı Nasıl Kullanılır?
Üç değer girin: her dönem yaptığınız ödeme (PMT), dönem başına kazanılan faiz oranı (yüzde olarak) ve toplam dönem sayısı (n). Faiz oranı ile dönem sayısının aynı zaman birimini kullandığından emin olun — örneğin aylık katkı yapıyorsanız aylık faiz oranını ve ay sayısını girin. Araç, öngörülen gelecekteki değeri; ayrıca toplam katkınızın ve kazanılan faizin dökümünü verir.
Formülün Açıklaması
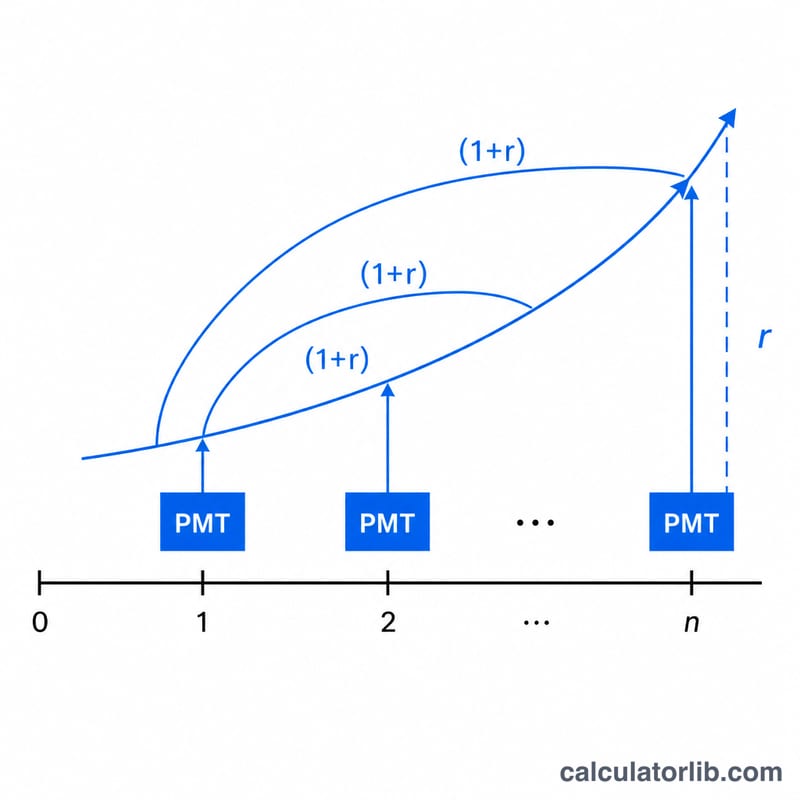
Temel denklem $$GD = \text{PMT} \cdot \frac{(1+r)^{n} - 1}{r}$$ şeklindedir; burada \(r\), ondalık olarak yazılan dönemlik faiz oranıdır (%5, 0,05 olur). \((1 + r)^n - 1\) ifadesi, her ödemenin yatırıldıktan sonra kalan dönemler boyunca nasıl bileşik faizle büyüdüğünü temsil eder; \(r\)'ye bölmek ise bu geometrik büyümeyi tüm ödemeler için toplar. \(r\) sıfır olduğunda faiz işlemediği için formül \(\text{PMT} \times n\)'e sadeleşir.
Örnek Hesaplama
Diyelim ki her yılın sonunda 100 $ yatırıyorsunuz, yıllık %5 faiz kazanıyorsunuz ve bunu 10 yıl boyunca sürdürüyorsunuz. O zaman \(r = 0{,}05\) ve \(n = 10\) olur. \((1{,}05)^{10} \approx 1{,}628895\) olduğundan $$\frac{1{,}628895 - 1}{0{,}05} \approx 12{,}57789$$ elde edilir. Bunu 100 $ ile çarptığımızda yaklaşık 1.257,79 $ gelecekteki değere ulaşırsınız. Toplamda 1.000 $ katkı yaptınız; dolayısıyla yaklaşık 257,79 $'lık kısım bileşik faizden gelir.
Farklı Ödeme, Oran ve Vade Senaryolarının Karşılaştırılması
Her satır, dönem sonunda yapılan ödemelerle olağan bir anüite formülünü kullanır: \(FV = PMT \cdot \frac{(1+r)^n - 1}{r}\). Oran, dönem başına orandır; bu nedenle aylık satır, aylık %0,5 kullanır (yıllık nominal %6 oran 12'ye bölünmüştür). Rakamlar kuruşa yuvarlanmıştır.
| Dönem başına ödeme | Dönem başına oran | Dönem sayısı | Toplam katkılar | Gelecekteki değer | Kazanılan faiz |
|---|---|---|---|---|---|
| $100 (yıllık) | %5 | 10 | $1.000,00 | $1.257,79 | $257,79 |
| $100 (yıllık) | %5 | 20 | $2.000,00 | $3.306,60 | $1.306,60 |
| $100 (aylık) | %0,5 (yıllık nominal %6) | 120 | $12.000,00 | $16.387,93 | $4.387,93 |
| $100 (aylık) | %0,5 (yıllık nominal %6) | 240 | $24.000,00 | $46.204,09 | $22.204,09 |
| $100 (yıllık) | %0 (referans) | 10 | $1.000,00 | $1.000,00 | $0,00 |
İlk satır için çalışma kontrolü: \(1{,}05^{10} \approx 1{,}628895\), dolayısıyla \(FV = 100 \cdot \frac{1{,}628895 - 1}{0{,}05} \approx 100 \cdot 12{,}5779 = 1{,}257{,}79\). %0 oranda formül sıfıra bölmeye yol açar; ancak \(r \to 0\) için limit basitçe \(PMT \cdot n\) değeridir ve referans satırda faiz görünmemesinin nedeni budur.
Temel Terimler ve Değişkenler
- PMT: her dönemde ödenen veya katkı yapılan sabit tutar.
- r (dönemsel oran): dönem başına uygulanan faiz oranı, ondalık sayı olarak yazılır. Hesaplayıcıya yüzde olarak girersiniz ve \(r = \text{Oran}/100\) olur.
- n (dönem sayısı): toplam ödeme sayısı; bu modelde bileşik faiz dönemlerinin sayısına eşittir.
- Gelecekteki değer (FV): tüm ödemelerin ve bunların kazandığı faizin toplam birikmiş değeri; son dönemin sonunda ölçülür.
- Olağan anüite ve peşin anüite: olağan anüitede ödemeler her dönemin sonunda yapılır; bu hesaplayıcının hesapladığı durumdur. Peşin anüitede ödemeler her dönemin başında yapılır; böylece her ödeme bir ekstra dönem faiz kazanır ve gelecekteki değer \((1+r)\) katı kadar büyür.
- Bileşik faiz dönemi: faizin bakiyeye eklendiği ve böylece kendisinin de faiz kazanmaya başladığı aralık (örneğin aylık veya yıllık).
- Nominal yıllık oran ve dönemsel oran: nominal yıllık oran, belirtilen yıllık orandır. Dönemsel oran ise tek bir bileşik faiz dönemi için geçerli orandır. Aylık bileşiklemede dönemsel oran, nominal yıllık oranın 12'ye bölünmesiyle bulunur; yani nominal %6, aylık %0,5 olur. Dönem sayısı ve oran aynı zaman birimini kullanmalıdır.
Sonucunuzu Yorumlamak
Gelecekteki değer, son dönemin sonunda değerlendirilen, para birimi cinsinden nominal bir tutardır. Enflasyona göre düzeltilmemiştir; dolayısıyla satın alma gücü bugünkü aynı tutardan farklı olacaktır.
Sonuç iki parçaya ayrılır: toplam katkılar (\(PMT \cdot n\)) ve kazanılan faiz (\(FV - PMT \cdot n\)). Faiz payı, daha uzun vadelerde ve daha yüksek oranlarda büyür; çünkü önceki faizler de daha fazla faiz kazanmaya devam eder. Yukarıdaki tabloda, yıllık $100 ve %5 oranla 10 yılda yaklaşık %20,5 faiz, 20 yılda yaklaşık %39,5 faiz oluşur. Aylık $100 ve aylık %0,5 oranla 120 ayda yaklaşık %26,8 faiz, 240 ayda yaklaşık %48,1 faiz oluşur.
Hesaplama şu varsayımlara dayanır:
- Oran, tüm vade boyunca sabit kalır.
- Tüm ödemeler eşittir.
- Her ödeme, ait olduğu dönemin sonunda yapılır (olağan anüite).
- Ödeme dönemi, bileşik faiz dönemiyle eşleşir.
- Vergi, ücret, para çekme veya enflasyon düzeltmesi yoktur.
Gerçek hesaplarda değişken oranlar, ücretler veya vergiler bulunabilir; bu nedenle gerçek sonuçlar farklılık gösterebilir. Bu bilgiler, sonucu okumanıza yardımcı olmak için sunulan genel bilgilerdir; kişisel finansal tavsiye değildir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Ödemeler dönemin başında mı yoksa sonunda mı kabul ediliyor? Araç, sıradan anüite kuralını (dönem sonu) kullanır. Ödemeler dönemin başında yapılıyorsa (peşin anüite), sonucu \((1 + r)\) ile çarpın.
Faiz oranım yıllık ama ödemeyi aylık yapıyorsam ne olur? Önce dönemlik orana çevirin — yıllık oranı 12'ye bölün ve \(n\)'i ay sayısına eşitleyin.
Faiz oranı sıfır olabilir mi? Evet. %0 oranla araç, tüm yatırımlarınızın basit toplamı olan \(\text{PMT} \times n\) değerini döndürür.