ما المقصود بالقيمة المستقبلية للدفعات الدورية؟
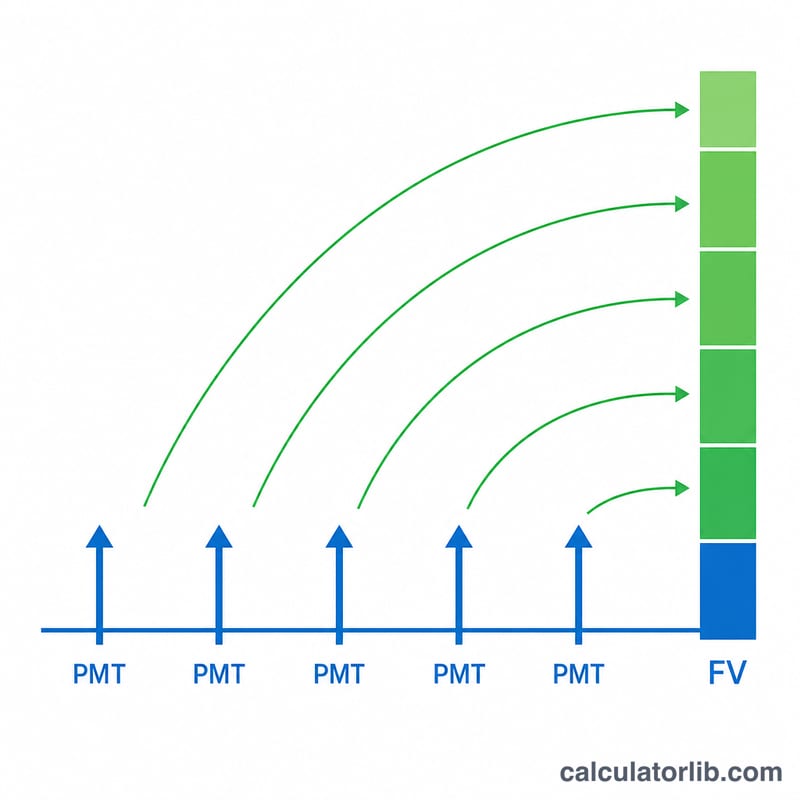
توضح لك القيمة المستقبلية للدفعات الدورية المبلغ الذي ستنمو إليه سلسلة من الإيداعات المتساوية والمنتظمة بحلول وقت محدد، بعد احتساب الفائدة المركبة. هذه هي الحسابات التي تقف خلف خطط الادخار، ومساهمات التقاعد، والصناديق الاحتياطية، وأي هدف تخصص له المبلغ نفسه في كل فترة. وتعتمد المعادلة على نموذج الدفعة السنوية العادية (Ordinary Annuity)، أي أن كل دفعة تُسدّد في نهاية فترتها.
كيفية استخدام الحاسبة
أدخل ثلاث قيم: مبلغ الدفعة في كل فترة (PMT)، ومعدل الفائدة المكتسب لكل فترة بالنسبة المئوية، والعدد الإجمالي للفترات (n). واحرص على أن يستخدم كل من المعدل وعدد الفترات الوحدة الزمنية نفسها — فإذا كنت تساهم شهريًا، استعمل معدلًا شهريًا وعددًا من الأشهر. تعرض لك الحاسبة القيمة المستقبلية المتوقعة، إضافة إلى تفصيل لإجمالي مساهماتك والفائدة المكتسبة.
شرح المعادلة
المعادلة الأساسية هي
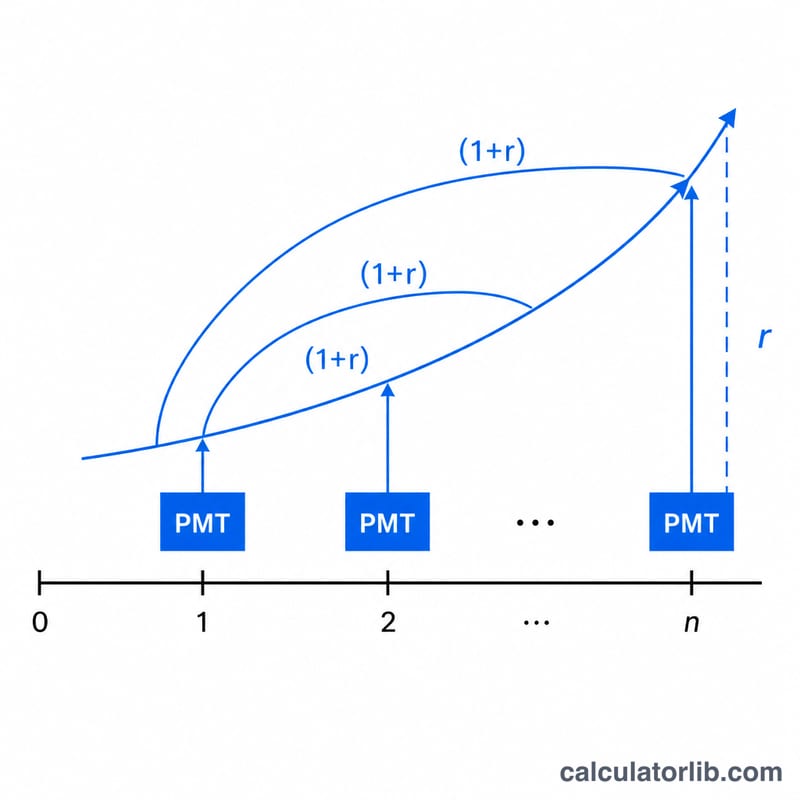
$$FV = \text{PMT} \cdot \frac{(1+r)^{\text{n}} - 1}{r}$$حيث يمثّل \(r\) معدل الفائدة لكل فترة مكتوبًا في صورة عشرية (فتصبح 5% هي 0.05). ويعبّر المقدار \((1 + r)^n - 1\) عن كيفية تراكم كل دفعة عبر الفترات المتبقية بعد إيداعها؛ أما القسمة على \(r\) فتجمع هذا النمو الهندسي عبر جميع الدفعات. وعندما يكون \(r\) مساويًا للصفر، تتبسّط المعادلة إلى \(\text{PMT} \times n\) لأنه لا تتراكم أي فائدة.
مثال تطبيقي
لنفترض أنك تودع 100 دولار في نهاية كل سنة، بعائد سنوي قدره 5%، ولمدة 10 سنوات. عندئذٍ يكون \(r = 0.05\) و \(n = 10\). وبما أن \((1.05)^{10} \approx 1.628895\)، فإن \((1.628895 - 1) / 0.05 \approx 12.57789\). وبضرب الناتج في 100 دولار نحصل على قيمة مستقبلية تبلغ نحو 1,257.79 دولار. لقد ساهمت بمبلغ 1,000 دولار إجمالًا، أي أن نحو 257.79 دولار جاءت من الفائدة المركبة.
مقارنة سيناريوهات مختلفة للدفعات والمعدلات والمدد
يستخدم كل صف صيغة الدفعات المتساوية العادية \(FV = PMT \cdot \frac{(1+r)^n - 1}{r}\)، مع افتراض أن الدفعات تُسدَّد في نهاية كل فترة. والمعدل هو المعدل لكل فترة، لذلك يستخدم الصف الشهري معدل 0.5% شهريًا (معدل سنوي اسمي 6% مقسومًا على 12). تُقرَّب الأرقام إلى أقرب سنت.
| الدفعة لكل فترة | المعدل لكل فترة | عدد الفترات | إجمالي المساهمات | القيمة المستقبلية | الفائدة المكتسبة |
|---|---|---|---|---|---|
| $100 (سنويًا) | 5% | 10 | $1,000.00 | $1,257.79 | $257.79 |
| $100 (سنويًا) | 5% | 20 | $2,000.00 | $3,306.60 | $1,306.60 |
| $100 (شهريًا) | 0.5% (6% سنويًا اسمي) | 120 | $12,000.00 | $16,387.93 | $4,387.93 |
| $100 (شهريًا) | 0.5% (6% سنويًا اسمي) | 240 | $24,000.00 | $46,204.09 | $22,204.09 |
| $100 (سنويًا) | 0% (خط الأساس) | 10 | $1,000.00 | $1,000.00 | $0.00 |
التحقق المفصل للصف الأول: \(1.05^{10} \approx 1.628895\)، إذن \(FV = 100 \cdot \frac{1.628895 - 1}{0.05} \approx 100 \cdot 12.5779 = 1{,}257.79\). عند معدل 0% تقسم الصيغة على صفر، لكن النهاية عندما \(r \to 0\) هي ببساطة \(PMT \cdot n\)، ولهذا لا يظهر أي فائدة في خط الأساس.
المصطلحات والمتغيرات الأساسية
- PMT: المبلغ الثابت الذي يُدفع أو يُساهم به في كل فترة.
- r (المعدل الدوري): معدل الفائدة المطبق لكل فترة، ويُكتب كعدد عشري. في الحاسبة تُدخله كنسبة مئوية، و\(r = \text{Rate}/100\).
- n (عدد الفترات): إجمالي عدد الدفعات، وهو يساوي عدد فترات الترسيم في هذا النموذج.
- القيمة المستقبلية (FV): القيمة المتراكمة لجميع الدفعات مضافًا إليها الفوائد التي حققتها، مقاسةً في نهاية الفترة الأخيرة.
- الدفعات العادية مقابل الدفعات المستحقة مقدمًا: في الدفعات العادية تحدث الدفعات في نهاية كل فترة، وهي الحالة التي تحسبها هذه الحاسبة. في الدفعات المستحقة مقدمًا تحدث الدفعات في بداية كل فترة، فتكتسب كل دفعة فترة فائدة إضافية، وتكون القيمة المستقبلية أكبر بعامل \((1+r)\).
- فترة الترسيم: الفاصل الزمني الذي تُضاف فيه الفائدة إلى الرصيد بحيث تبدأ الفائدة نفسها في اكتساب فائدة (مثلًا شهريًا أو سنويًا).
- المعدل السنوي الاسمي مقابل المعدل الدوري: المعدل السنوي الاسمي هو المعدل السنوي المعلن. والمعدل الدوري هو المعدل لفترة ترسيم واحدة. في الترسيم الشهري يكون المعدل الدوري هو المعدل السنوي الاسمي مقسومًا على 12، فيصبح 6% اسميًا 0.5% شهريًا. ويجب أن تستخدم الفترات والمعدل وحدة الزمن نفسها.
تفسير نتيجتك
القيمة المستقبلية هي مبلغ اسمي بوحدات العملة، وتُقيَّم في نهاية الفترة الأخيرة. وهي غير معدلة وفقًا للتضخم، لذلك ستختلف قوتها الشرائية عن المبلغ نفسه اليوم.
تنقسم النتيجة إلى جزأين: إجمالي المساهمات (\(PMT \cdot n\)) والفائدة المكتسبة (\(FV - PMT \cdot n\)). تزداد حصة الفائدة مع المدد الأطول والمعدلات الأعلى، لأن الفائدة المكتسبة مبكرًا تواصل تحقيق فائدة أكبر. في الجدول أعلاه، يعطي مبلغ $100 سنويًا بمعدل 5% نحو 20.5% فائدة على مدى 10 سنوات، ونحو 39.5% على مدى 20 سنة. ويعطي مبلغ $100 شهريًا بمعدل 0.5% شهريًا نحو 26.8% فائدة على مدى 120 شهرًا، ونحو 48.1% على مدى 240 شهرًا.
يستند الحساب إلى الافتراضات التالية:
- يبقى المعدل ثابتًا طوال المدة.
- جميع الدفعات متساوية.
- تُسدَّد كل دفعة في نهاية فترتها (دفعات عادية).
- تتطابق فترة الدفع مع فترة الترسيم.
- لا توجد ضرائب أو رسوم أو سحوبات أو تعديلات للتضخم.
غالبًا ما تحتوي الحسابات الحقيقية على معدلات متغيرة أو رسوم أو ضرائب، لذلك قد تختلف النتائج الفعلية. هذه معلومات عامة تساعدك على قراءة النتيجة، وليست نصيحة مالية شخصية.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-17 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تفترض الحاسبة سداد الدفعات في بداية الفترة أم نهايتها؟ تعتمد الحاسبة على نمط الدفعة السنوية العادية (نهاية الفترة). أما إذا كانت الدفعات تُسدّد في بداية الفترة (دفعة سنوية مستحقة)، فاضرب الناتج في \((1 + r)\).
ماذا لو كان معدل الفائدة لديّ سنويًا بينما أسدّد شهريًا؟ حوّله أولًا إلى معدل لكل فترة — اقسم المعدل السنوي على 12 واجعل \(n\) مساويًا لعدد الأشهر.
هل يمكن أن يكون المعدل صفرًا؟ نعم. مع معدل قدره 0% تعرض الحاسبة الناتج \(\text{PMT} \times n\)، وهو المجموع البسيط لكل إيداعاتك.