ग्रॉस-अप इंटरेस्ट कैलकुलेटर क्या है?
ग्रॉस-अप इंटरेस्ट कैलकुलेटर किसी टैक्स-फ्री (कर-मुक्त) यील्ड को उसकी टैक्सेबल-समतुल्य यील्ड (TEY) में बदल देता है — यानी वह टैक्स-पूर्व ब्याज दर जो एक पूरी तरह टैक्सेबल निवेश को देनी पड़े ताकि टैक्स कटने के बाद आपको उतना ही रिटर्न मिले। इससे आप टैक्स-फ्री साधनों (जैसे म्युनिसिपल बॉन्ड या कर-मुक्त बचत योजनाएं) और सामान्य टैक्सेबल खातों की सीधी, बराबरी की तुलना कर पाते हैं।
इसका इस्तेमाल कैसे करें
विज्ञापित टैक्स-फ्री यील्ड को प्रतिशत में डालें, फिर अपनी मार्जिनल टैक्स दर भरें — यानी वह दर जो आपकी अगली रुपये की टैक्सेबल आय पर लागू होती है। कैलकुलेटर आपको टैक्स-पूर्व समतुल्य यील्ड के साथ-साथ "यील्ड पिकअप" भी बताता है, यानी ग्रॉस-अप से कितनी अतिरिक्त असल यील्ड बढ़ी।
फॉर्मूला
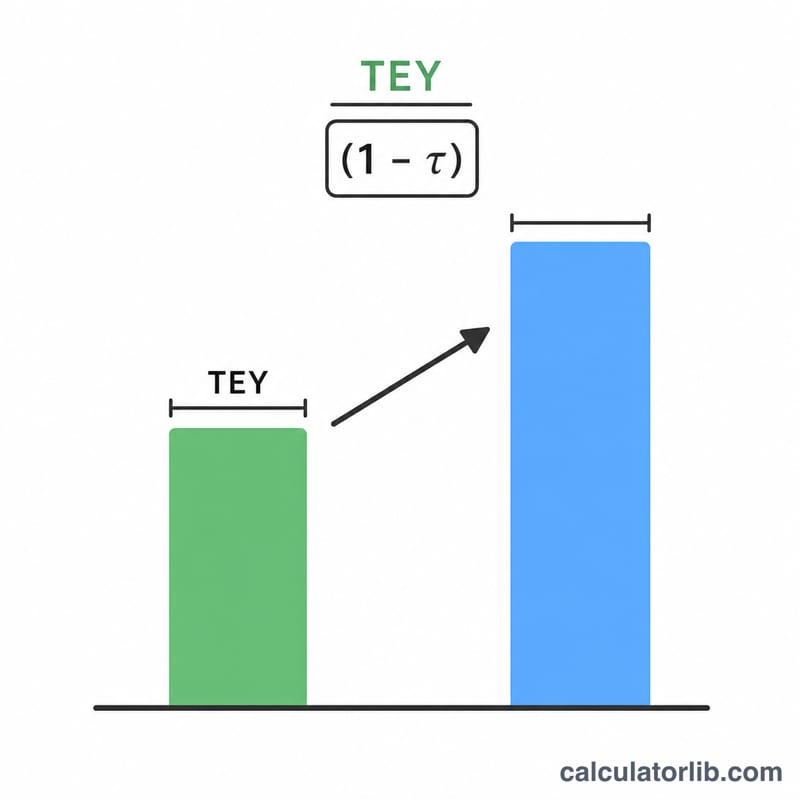
ग्रॉस-अप यील्ड बस टैक्स-फ्री यील्ड को (एक घटा टैक्स दर) से भाग देकर निकलती है:
$$\text{TEY} = \frac{\text{टैक्स-फ्री यील्ड (\%)}}{1 - \dfrac{\text{टैक्स दर (\%)}}{100}}$$चूंकि टैक्सेबल यील्ड में से आपको सिर्फ टैक्स-कटौती के बाद वाला हिस्सा ही मिलता है, इसलिए \((1 - t)\) से भाग देने पर टैक्स-फ्री आंकड़ा बढ़कर अपने टैक्स-पूर्व समतुल्य बराबर हो जाता है।
हल किया हुआ उदाहरण
मान लीजिए कोई म्युनिसिपल बॉन्ड 3.5% की टैक्स-फ्री यील्ड देता है और आपकी मार्जिनल टैक्स दर 24% है। तब टैक्सेबल-समतुल्य यील्ड होगी:
$$\text{TEY} = 3.5\% \div (1 - 0.24) = 3.5\% \div 0.76 = \mathbf{4.605\%}$$यानी 3.5% वाले टैक्स-फ्री बॉन्ड की बराबरी करने के लिए किसी टैक्सेबल बॉन्ड को करीब 4.61% यील्ड देनी होगी। यहां यील्ड पिकअप \(4.605\% - 3.5\% =\) लगभग 1.11% है।
केंद्रीय बैंकों की नीतिगत ब्याज दरें
प्रमुख केंद्रीय बैंकों की नवीनतम आधिकारिक नीतिगत दरें, अपने आप अपडेट — बैंक जमा और कर्ज़ की दरें इसी मानक का अनुसरण करती हैं।
- भारतीय रिज़र्व बैंक · भारत
- 5.50%
- तारीख
- 2026-10-19
- 1 वर्ष में बदलाव
- 0 प्रतिशत अंक
नवीनतम बदलाव बढ़ा +25 बीपी भारतीय रिज़र्व बैंक ने 2026-10-07 को अपनी दर बदली: 5.25% से 5.50%।
| केंद्रीय बैंक | नीतिगत दर | तारीख | 1 वर्ष में बदलाव |
|---|---|---|---|
| ब्राज़ील का केंद्रीय बैंक · ब्राज़ील | 13.75% | 2026-11-16 | −1.25 प्रतिशत अंक |
| बैंको दे मेक्सिको · मैक्सिको | 6.25% | 2026-11-10 | −1.00 प्रतिशत अंक |
| फ़ेडरल रिज़र्व · संयुक्त राज्य | 3.75–4.00% | 2026-11-13 | 0 प्रतिशत अंक |
| यूरोपीय सेंट्रल बैंक | 2.50% | 2026-11-17 | +0.50 प्रतिशत अंक |
| स्वेरिगेस रिक्सबैंक · स्वीडन | 2.00% | 2026-11-17 | +0.25 प्रतिशत अंक |
| सऊदी केंद्रीय बैंक · सऊदी अरब | 4.50% | 2026-10-29 | 0 प्रतिशत अंक |
| रिज़र्व बैंक ऑफ़ ऑस्ट्रेलिया · ऑस्ट्रेलिया | 4.60% | 2026-10-31 | +1.00 प्रतिशत अंक |
| तुर्किये गणराज्य का केंद्रीय बैंक · तुर्किये | 36.00% | 2026-11-06 | −3.50 प्रतिशत अंक |
| बैंक ऑफ़ रशिया · रूस | 14.00% | 2026-11-10 | −2.50 प्रतिशत अंक |
| पीपुल्स बैंक ऑफ़ चाइना · चीन | 3.00% | 2026-11-10 | 0 प्रतिशत अंक |
| बैंक ऑफ़ कनाडा · कनाडा | 2.50% | 2026-11-13 | +0.25 प्रतिशत अंक |
| भारतीय रिज़र्व बैंक · भारत | 5.50% | 2026-10-19 | 0 प्रतिशत अंक |
| बैंक ऑफ़ इंग्लैंड · यूनाइटेड किंगडम | 4.00% | 2026-11-16 | 0 प्रतिशत अंक |
| बैंक ऑफ़ जापान · जापान | 1.25% | 2026-11-10 | +0.75 प्रतिशत अंक |
| बैंक ऑफ़ कोरिया · दक्षिण कोरिया | 3.00% | 2026-11-02 | +0.50 प्रतिशत अंक |
नवीनतम आंकड़ा: 2026-10-19 डेटा अपडेट 2026-11-17 · ताज़ा
स्रोत: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS आँकड़ों के अनुमत उपयोग की शर्तें; Board of Governors of the Federal Reserve System सार्वजनिक डोमेन (अमेरिकी सरकार की कृति); European Central Bank ECB की पुन: उपयोग नीति; Sveriges Riksbank Riksbank की ओपन डेटा शर्तें; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 RBA की कॉपीराइट शर्तें (Cash Rate); Bank of Canada बैंक ऑफ़ कनाडा की उपयोग की शर्तें; Bank of England Open Government Licence v3.0
एक वर्ष का बदलाव CalculatorLib ने इन्हीं आंकड़ों से निकाला है। लेबल का अनुवाद CalculatorLib ने किया है: यह BIS का आधिकारिक अनुवाद नहीं है।
स्रोत का विवरण और कार्यप्रणाली
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
अक्सर पूछे जाने वाले सवाल
मुझे कौन-सी टैक्स दर इस्तेमाल करनी चाहिए? अपनी मार्जिनल (सबसे ऊपरी स्लैब वाली) दर लें, क्योंकि निवेश से होने वाली आय पर टैक्स इसी मार्जिन पर लगता है। अगर केंद्रीय, राज्य और स्थानीय दरें सभी लागू होती हों, तो उन्हें मिलाकर लें।
क्या ज्यादा TEY हमेशा बेहतर होती है? ज्यादा TEY का मतलब है कि टैक्स-फ्री यील्ड, टैक्सेबल विकल्पों के मुकाबले ज्यादा आकर्षक है — खासकर ऊंची आय वालों के लिए। फैसला लेने से पहले इसे मिलते-जुलते टैक्सेबल निवेशों की असल यील्ड से जरूर तुलना करें।
क्या यह भारत पर भी लागू होता है? गणित हर जगह एक जैसी है। यह अवधारणा सबसे ज्यादा अमेरिका में (म्युनिसिपल बॉन्ड के संदर्भ में) इस्तेमाल होती है, पर जहां भी टैक्स-फ्री और टैक्सेबल यील्ड की तुलना करनी हो, वहां काम आती है। भारत में PPF, टैक्स-फ्री बॉन्ड या कुछ बचत योजनाओं पर भी यही तर्क लगता है — पर अपने देश के मौजूदा टैक्स नियमों की पुष्टि जरूर कर लें।