

ट्रेडिशनल IRA कैलकुलेटर क्या है?
यह कैलकुलेटर खास तौर पर अमेरिका के ट्रेडिशनल IRA (Individual Retirement Account) के लिए है। यह अनुमान लगाता है कि आपके मौजूदा बैलेंस, हर महीने किए जाने वाले योगदान और अपेक्षित सालाना रिटर्न को देखते हुए समय के साथ आपका रिटायरमेंट अकाउंट कितना बढ़ सकता है। ट्रेडिशनल IRA में पात्र अमेरिकी बचतकर्ता प्री-टैक्स (कई बार टैक्स में छूट योग्य) योगदान कर सकते हैं, जिस पर निकासी तक टैक्स टलता रहता है (tax-deferred)। ध्यान दें: यह टूल सिर्फ निवेश की ग्रोथ का अनुमान देता है — इसमें IRS की योगदान सीमा, निकासी पर लगने वाला टैक्स या अनिवार्य न्यूनतम निकासी (RMD) शामिल नहीं है, और यह मानता है कि आपका योगदान हर महीने एक जैसा ही रहेगा। (भारत में इसका मिलता-जुलता विकल्प NPS या PPF जैसा है, लेकिन नियम पूरी तरह अलग हैं।)
इसका इस्तेमाल कैसे करें
अपना मौजूदा IRA बैलेंस, हर महीने जितनी रकम जमा करने की योजना है वह राशि, अपेक्षित औसत सालाना रिटर्न (जैसे एक डाइवर्सिफाइड पोर्टफोलियो के लिए 7%) और अकाउंट से पैसे निकालने में कितने साल बाकी हैं — ये सब भरें। कैलकुलेटर आपके बैलेंस को हर महीने चक्रवृद्धि (compound) करता है और आपके योगदान जोड़ता है, फिर आपको अनुमानित बैलेंस के साथ यह भी दिखाता है कि उसमें से कितना हिस्सा आपके योगदान का है और कितना निवेश की ग्रोथ का।
फॉर्मूला समझें
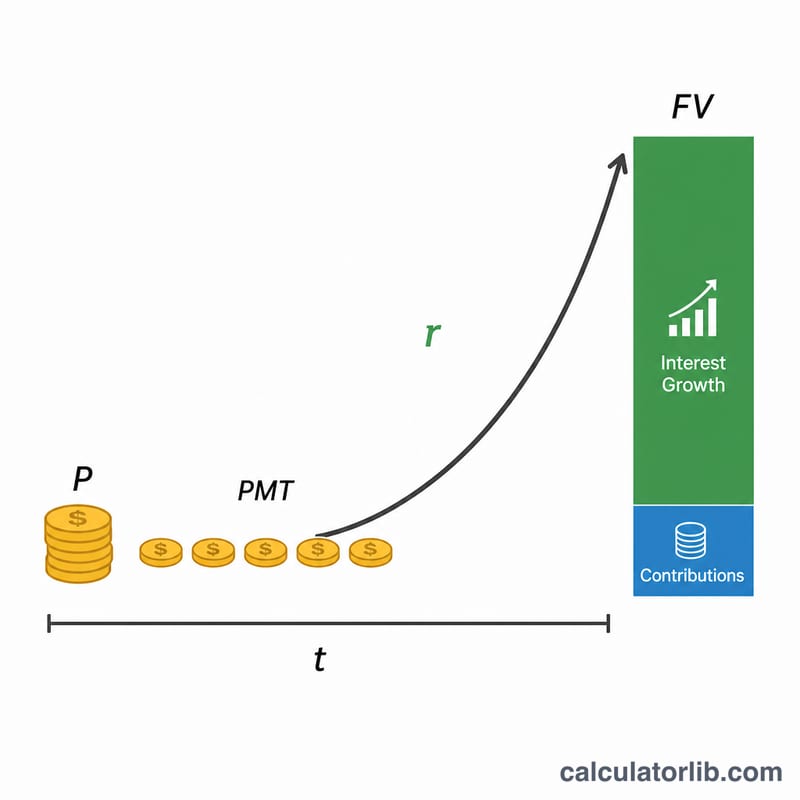
अनुमानित बैलेंस दो हिस्सों से मिलकर बनता है: आपके मौजूदा बैलेंस की ग्रोथ और हर महीने की जमा राशि (एक एन्युटी) की ग्रोथ।
$$FV = P\cdot\left(1 + \frac{r}{12}\right)^{12t} + PMT\cdot\frac{\left(1 + \frac{r}{12}\right)^{12t} - 1}{\frac{r}{12}}$$
यहाँ \(P\) आपका शुरुआती बैलेंस है, \(PMT\) हर महीने का योगदान है, \(r\) दशमलव में सालाना रिटर्न है, और \(t\) सालों की संख्या है। मासिक दर \(\frac{r}{12}\) होती है और चक्रवृद्धि की कुल अवधियाँ \(12t\) होती हैं।
उदाहरण के साथ समझें
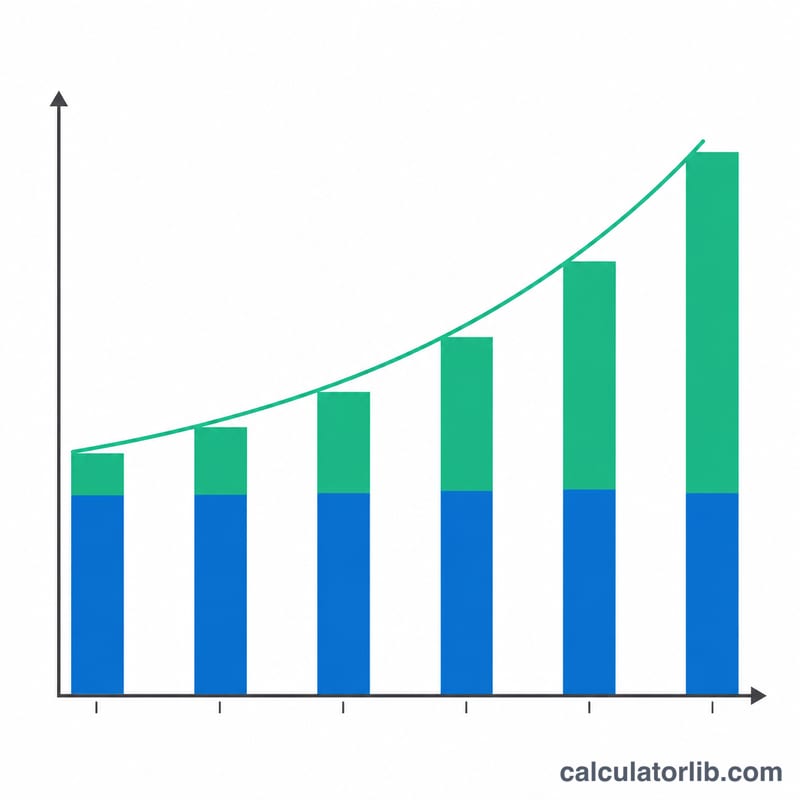
मान लीजिए आप $10,000 से शुरुआत करते हैं, हर महीने $500 जोड़ते हैं, 7% सालाना रिटर्न की उम्मीद करते हैं और 30 साल तक निवेश करते हैं। यहाँ मासिक दर \(0.0058333\) है और कुल 360 अवधियाँ हैं। ग्रोथ फैक्टर \((1.0058333)^{360} \approx 8.1165\) होगा। आपका शुरुआती बैलेंस बढ़कर करीब $81,165 हो जाता है, और योगदान बढ़कर लगभग $609,985 हो जाते हैं — यानी अनुमानित बैलेंस करीब $691,150। इसमें से $190,000 आपका जमा किया हुआ योगदान था और करीब $501,150 निवेश की ग्रोथ से आया।
अक्सर पूछे जाने वाले सवाल
क्या इसमें IRS की योगदान सीमा का हिसाब है? नहीं। साल 2024 के लिए ट्रेडिशनल IRA की सीमा $7,000 है ($8,000 अगर उम्र 50 साल या उससे ज़्यादा है)। नियमों के मुताबिक रहने के लिए अपने मासिक योगदान को इन सीमाओं के भीतर ही रखें।
क्या ग्रोथ टैक्स-फ्री है? ट्रेडिशनल IRA की ग्रोथ टैक्स-फ्री नहीं, बल्कि टैक्स-डिफर्ड होती है। रिटायरमेंट में की गई निकासी पर आम तौर पर सामान्य आय (ordinary income) की तरह टैक्स लगता है।
मुझे कौन-सी रिटर्न दर इस्तेमाल करनी चाहिए? लंबे समय में स्टॉक और बॉन्ड वाले पोर्टफोलियो ने महंगाई से पहले ऐतिहासिक रूप से लगभग 6–8% रिटर्न दिया है। नतीजों को ज़्यादा न आँकने के लिए थोड़ा सतर्क (conservative) अनुमान लगाएँ।













