ما هي حاسبة العائد المكافئ قبل الضريبة؟
تقوم هذه الحاسبة بتحويل العائد المعفى من الضرائب إلى ما يُعرف بـالعائد المكافئ الخاضع للضريبة (TEY) — أي معدل الفائدة قبل الضريبة الذي يجب أن يحققه استثمار خاضع للضريبة بالكامل حتى يترك لك العائد نفسه بعد خصم الضريبة. وبهذا تستطيع المقارنة العادلة بين الأدوات المعفاة من الضرائب (مثل السندات البلدية الأمريكية أو أوعية الادخار المعفاة) وبين الحسابات العادية الخاضعة للضريبة.
كيفية الاستخدام
أدخل العائد المعفى من الضرائب كنسبة مئوية، ثم أدخل معدل الضريبة الحدي — وهو المعدل الذي ينطبق على آخر وحدة من دخلك الخاضع للضريبة. تعرض لك الحاسبة العائد المكافئ قبل الضريبة، إضافة إلى «الفارق في العائد» الذي يبيّن مقدار العائد الإضافي الناتج عن هذا التحويل.
المعادلة
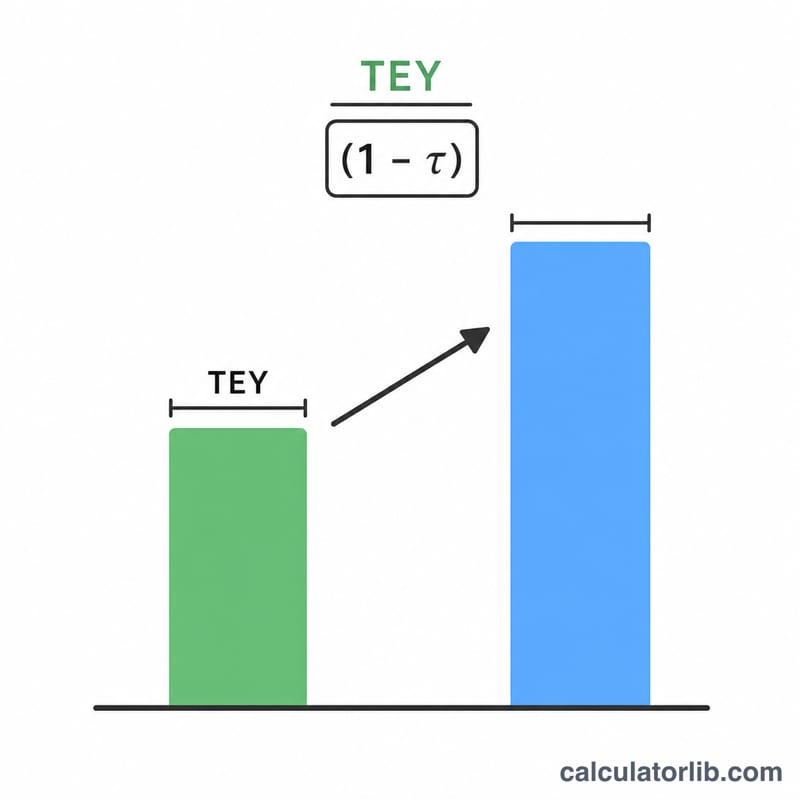
يُحسب العائد المكافئ ببساطة بقسمة العائد المعفى من الضرائب على واحد مطروحًا منه معدل الضريبة:
$$\text{TEY} = \frac{\text{Tax-Free Yield (\%)}}{1 - \dfrac{\text{Tax Rate (\%)}}{100}}$$
وبما أنك لا تحتفظ سوى بالجزء المتبقي من العائد الخاضع للضريبة بعد خصم الضريبة، فإن القسمة على \((1 - \text{معدل الضريبة})\) ترفع الرقم المعفى إلى ما يعادله قبل الضريبة.
مثال تطبيقي
لنفترض أن سندًا بلديًا يقدّم عائدًا معفى من الضرائب بنسبة 3.5%، وأن معدل الضريبة الحدي لديك هو 24%. عندئذٍ يكون العائد المكافئ الخاضع للضريبة:
$$\text{TEY} = \frac{3.5\%}{1 - 0.24} = \frac{3.5\%}{0.76} = \mathbf{4.605\%}$$
أي أن السند الخاضع للضريبة يجب أن يحقق نحو 4.61% ليضاهي السند المعفى ذا العائد 3.5%. ويبلغ الفارق في العائد \(4.605\% - 3.5\% = \) نحو 1.11%.
العائد المعادل الخاضع للضريبة عند معدلات ضريبية مختلفة
العائد المعادل الخاضع للضريبة (TEY) هو العائد المعفى من الضريبة مقسومًا على واحد ناقص معدل الضريبة الهامشي: \(\text{TEY} = \dfrac{\text{العائد المعفى من الضريبة}}{1 - \text{المعدل}}\). يعرض الجدول النتيجة لعدة عوائد معفاة من الضريبة ومعدلات هامشية، مقرّبة إلى منزلتين عشريتين. المعدلات توضيحية وهي معدلات هامشية مجمعة. قد يكون معدلك المجمع أعلى إذا طُبقت ضرائب الولاية أو الضرائب المحلية أو ضرائب دخل الاستثمار.
| العائد المعفى من الضريبة | 10% | 22% | 24% | 32% | 37% |
|---|---|---|---|---|---|
| 2% | 2.22% | 2.56% | 2.63% | 2.94% | 3.17% |
| 3% | 3.33% | 3.85% | 3.95% | 4.41% | 4.76% |
| 4% | 4.44% | 5.13% | 5.26% | 5.88% | 6.35% |
مثال على التعويض للخلية المميزة: \(\dfrac{4}{1 - 0.32} = \dfrac{4}{0.68} \approx 5.88\%\).
الشرائح الضريبية الفيدرالية الأمريكية للدخل والمعدلات المجمعة
هذه هي معدلات ضريبة الدخل الهامشية الفيدرالية في الولايات المتحدة للسنتين الضريبيتين 2024 و2025. تنطبق على الولايات المتحدة فقط، والدول الأخرى تستخدم أنظمة مختلفة. تُعدَّل حدود الشرائح بالدولار كل عام لمواكبة التضخم، وتختلف حسب الحالة الضريبية (أعزب، متزوج يقدم إقرارًا مشتركًا، رب أسرة، وغير ذلك). لذلك يسرد هذا الجدول المعدلات فقط. راجع مصلحة الضرائب الأمريكية (IRS) للاطلاع على الحدود الحالية لحالتك الضريبية.
| المعدل الضريبي الفيدرالي الهامشي | المعدل كعدد عشري |
|---|---|
| 10% | 0.10 |
| 12% | 0.12 |
| 22% | 0.22 |
| 24% | 0.24 |
| 32% | 0.32 |
| 35% | 0.35 |
| 37% | 0.37 |
ضرائب أخرى قد ترفع المعدل المجمع:
- تنطبق ضريبة صافي دخل الاستثمار بنسبة 3.8% (NIIT) على الفوائد وغيرها من دخل الاستثمار للممولين الذين يتجاوزون دخلهم حدودًا معينة تعتمد على الحالة الضريبية. قد تخضع الفوائد على السندات الخاضعة للضريبة لهذه الضريبة، بينما لا تخضع الفوائد المستثناة من ضريبة الدخل الفيدرالية، مثل فوائد معظم السندات البلدية، لها.
- قد تنطبق ضرائب الدخل على الولاية والضرائب المحلية على الفوائد الخاضعة للضريبة. وتعفي ولايات كثيرة الفوائد على سنداتها البلدية الداخلية من الضريبة.
الجمع بين المعدلين الفيدرالي والولائي. إذا كانت ضريبة الولاية قابلة للخصم من إقرارك الفيدرالي (مثلًا عند تفصيل الخصومات وكان أي سقف على الخصم غير مُلزِم)، فإن المعدل المجمع يساوي:
$$t_{\text{المجمع}} = t_{\text{الفيدرالي}} + t_{\text{الولاية}} \times (1 - t_{\text{الفيدرالي}})$$
إذا لم تمنحك ضريبة الولاية خصمًا فيدراليًا، فاجمع المعدلين ببساطة: \(t_{\text{federal}} + t_{\text{state}}\). أضف ضريبة صافي دخل الاستثمار البالغة 3.8% إلى المعدل الفيدرالي إذا كانت تنطبق عليك.
مثال: معدل فيدرالي 24% ومعدل ولاية 5% مع خصم ضريبة الولاية يعطيان \(0.24 + 0.05 \times (1 - 0.24) = 0.24 + 0.038 = 0.278\)، أي 27.8%. عائد معفى من الضريبة بنسبة 3% وغير خاضع للضريبتين له عائد معادل خاضع للضريبة قدره \(\dfrac{3}{1 - 0.278} = \dfrac{3}{0.722} \approx\) 4.16%.
تفسير العائد المعادل الخاضع للضريبة
العائد المعادل الخاضع للضريبة هو العائد قبل الضريبة الذي يجب أن يقدمه الاستثمار الخاضع للضريبة ليترك لك العائد بعد الضريبة نفسه الذي يحققه الاستثمار المعفى. ويستند إلى المتطابقة \(\text{after-tax yield} = \text{taxable yield} \times (1 - t)\)، أي \(\text{العائد بعد الضريبة} = \text{العائد الخاضع للضريبة} \times (1 - t)\). وبمساواة هذا بالعائد المعفى من الضريبة وحل المعادلة للعائد الخاضع للضريبة نحصل على صيغة العائد المعادل.
- العائد الخاضع للضريبة أعلى من العائد المعادل: يترك الاستثمار الخاضع للضريبة مالًا أكثر بعد الضريبة.
- العائد الخاضع للضريبة أقل من العائد المعادل: يترك الاستثمار المعفى من الضريبة مالًا أكثر بعد الضريبة.
- العائد الخاضع للضريبة يساوي العائد المعادل: يعطي الاستثمارين العائد نفسه بعد الضريبة.
- أثر معدل الضريبة: كلما ارتفع المعدل الهامشي اتسعت الفجوة بين العائد المعفى من الضريبة ومعادله الخاضع للضريبة. يكون الإعفاء الضريبي أكثر قيمة عند المعدلات المرتفعة، ولهذا يزداد المضاعف \(\dfrac{1}{1 - t}\) مع ارتفاع \(t\).
تحفظات. لا تكون المقارنة ذات معنى إلا إذا كان الاستثماران يحملان مخاطر متكافئة. تحقق من هذه النقاط قبل الاعتماد عليها:
- غالبًا ما تختلف جودة الائتمان والاستحقاق والسيولة وميزات الاسترداد المبكر بين السندات المعفاة من الضريبة والسندات الخاضعة للضريبة.
- تخضع بعض السندات البلدية للحد الأدنى البديل للضريبة (AMT)، الذي قد يقلل المزية الضريبية أو يلغيها.
- قد تنطبق الإعفاءات الخاصة بالولاية على السندات الداخلية فقط.
- قد يتغير معدلك الهامشي إذا أثرت الفوائد على شريحتك أو على تخفيضات الدخل التدريجية.
- يستخدم الحساب معدلًا هامشيًا واحدًا ويتجاهل الرسوم وتغيرات الأسعار وإعادة الاستثمار.
هذه معلومات عامة وليست نصيحة ضريبية أو استثمارية. يُنصح باستشارة متخصص ضريبي مؤهل بشأن وضعك.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
أي معدل ضريبي ينبغي أن أستخدم؟ استخدم معدلك الحدي (أعلى شريحة)، لأن دخل الاستثمار يُفرض عليه عند الهامش. وإذا انطبقت عليك ضرائب اتحادية وضرائب على مستوى الولاية أو محلية، فادمجها جميعًا.
هل العائد المكافئ الأعلى أفضل دائمًا؟ يعني العائد المكافئ الأعلى أن العائد المعفى من الضرائب أكثر جاذبية مقارنة بالخيارات الخاضعة للضريبة، خصوصًا لأصحاب الدخل المرتفع. لكن قارنه بالعوائد الفعلية لاستثمارات خاضعة للضريبة مماثلة قبل اتخاذ القرار.
هل ينطبق هذا على بلدي؟ المعادلة عالمية وتصلح في كل مكان. أما المفهوم نفسه فهو أكثر شيوعًا في الولايات المتحدة (السندات البلدية)، لكنه ينطبق أينما جرت المقارنة بين العوائد المعفاة والخاضعة للضريبة. تذكّر أن المعاملة الضريبية تختلف من دولة إلى أخرى، فتحقق دائمًا من القواعد المعمول بها في بلدك.