Что считает этот калькулятор
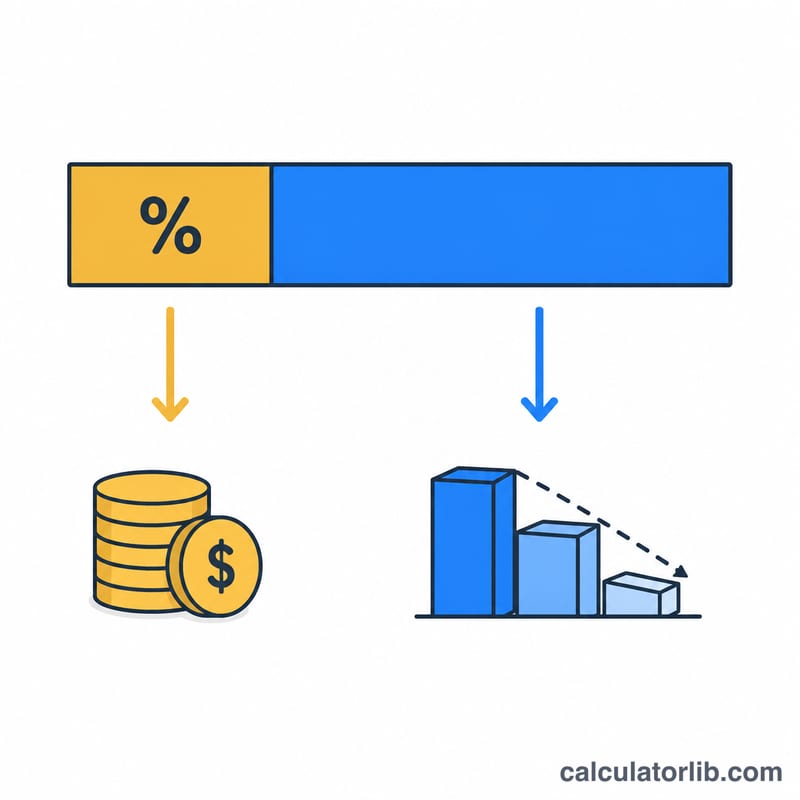
Каждый платёж по аннуитетному кредиту делится на две части: проценты (плата за пользование деньгами) и тело долга (сумма, которая реально уменьшает вашу задолженность). Этот инструмент раскладывает один платёж на составляющие, чтобы вы увидели, куда именно уходят ваши деньги в текущем периоде.
Как пользоваться
Введите три значения: текущий остаток долга, годовую процентную ставку в процентах и ежемесячный платёж. Калькулятор покажет, сколько процентов начислено за этот месяц, сколько ушло в счёт основного долга, в каком соотношении распределился платёж и каким станет остаток после его зачисления.
Разбираем формулу
Кредитор начисляет проценты на остаток задолженности за каждый период. Для кредита с ежемесячными платежами периодическая ставка — это годовая ставка, делённая на 12 (и на 100, чтобы перевести проценты в доли):
$$\text{Проценты} = \text{Остаток} \times \frac{\text{ставка}}{1200}$$
Всё, что остаётся от платежа после погашения процентов, идёт на уменьшение долга:
$$\text{Тело долга} = \text{Платёж} - \text{Проценты}$$, а $$\text{Новый остаток} = \text{Остаток} - \text{Тело долга}$$.
Пример расчёта
Допустим, вы должны $200 000 под 6% годовых и платите $1199,10 в этом месяце. Месячная ставка равна \(6 / 1200 = 0{,}005\). Проценты = \(200\,000 \times 0{,}005 = \$1000\). Тело долга = \(1199{,}10 - 1000 = \$199{,}10\). Получается, что на ранних сроках лишь около 17% платежа реально уменьшают долг — остальное уходит на проценты. Ваш остаток снижается до $199 800,90.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Почему так мало идёт на основной долг? В начале срока остаток большой, поэтому проценты «съедают» львиную долю платежа. По мере уменьшения долга всё бо́льшая часть фиксированного платежа уходит на тело кредита.
Что если платёж меньше процентов? Тогда доля основного долга становится отрицательной, и остаток растёт (отрицательная амортизация). Чтобы этого избежать, увеличьте платёж.
Подходит ли это для любого кредита? Да — ипотека, автокредиты и потребительские займы, по которым проценты начисляются ежемесячно на остаток долга, рассчитываются по этой же формуле. Суммы в примерах указаны в долларах, но логика одинакова для любой валюты.