Kredi Ön Onay Hesaplayıcı Nedir?
Kredi ön onay hesaplayıcı, resmi başvuru yapmadan önce ne kadar kredi onayı alabileceğinize dair erken ve kabaca bir tahmin sunar. Mantığı basittir: gelirinizi ve mevcut borç yükümlülüklerinizi karşılayabileceğiniz bir aylık taksite çevirir, ardından bu taksiti standart amortisman (taksitlendirme) hesabıyla kredi anaparasına dönüştürür. Bankalar değerlendirmenin merkezine genellikle borç/gelir oranını (DTI) koyar; bu araç da aynı mantığı sizin elinize verir. Not: Burada kullanılan oran ve yaklaşımlar uluslararası kredi değerlendirme mantığını yansıtır; Türkiye'deki bankaların kendi kriterleri ve oran sınırları farklılık gösterebilir.
Nasıl Kullanılır?
Aylık brüt gelirinizi (vergiler öncesi), mevcut aylık borç ödemelerinizi (kredi kartları, taşıt kredisi, ihtiyaç/öğrenim kredisi vb.), varsaymak istediğiniz azami DTI oranını (bankalar genellikle %36–43 civarında bir üst sınır uygular), yıllık faiz oranını ve kredinin yıl cinsinden vadesini girin. Hesaplayıcı; alabileceğiniz azami kredi tutarını, yeni kredi için ayrılabilecek aylık taksiti ve vade boyunca ödeyeceğiniz toplam faizi gösterir.
Formül Nasıl İşler?
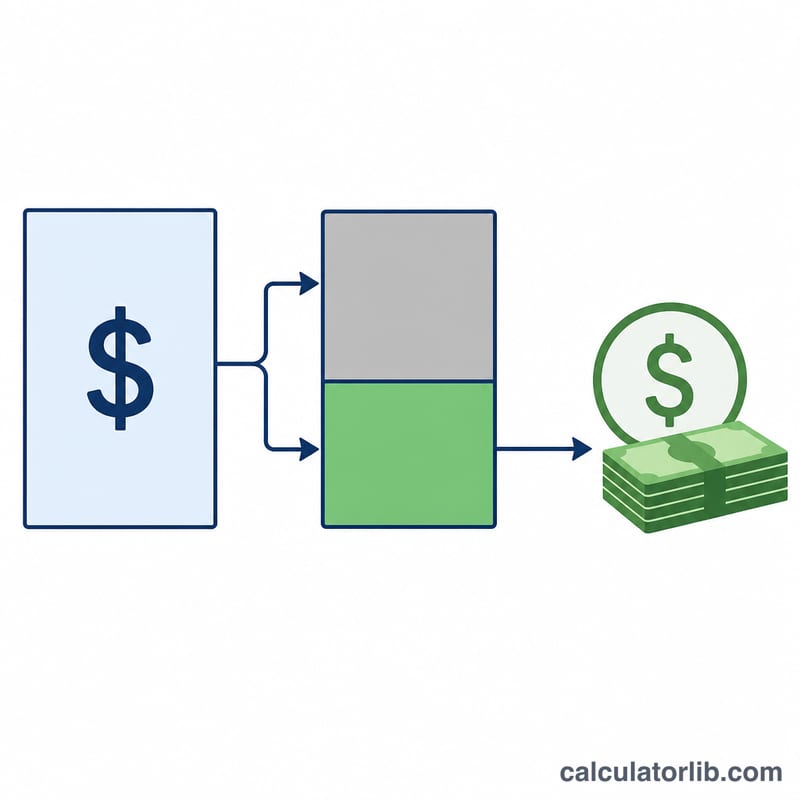
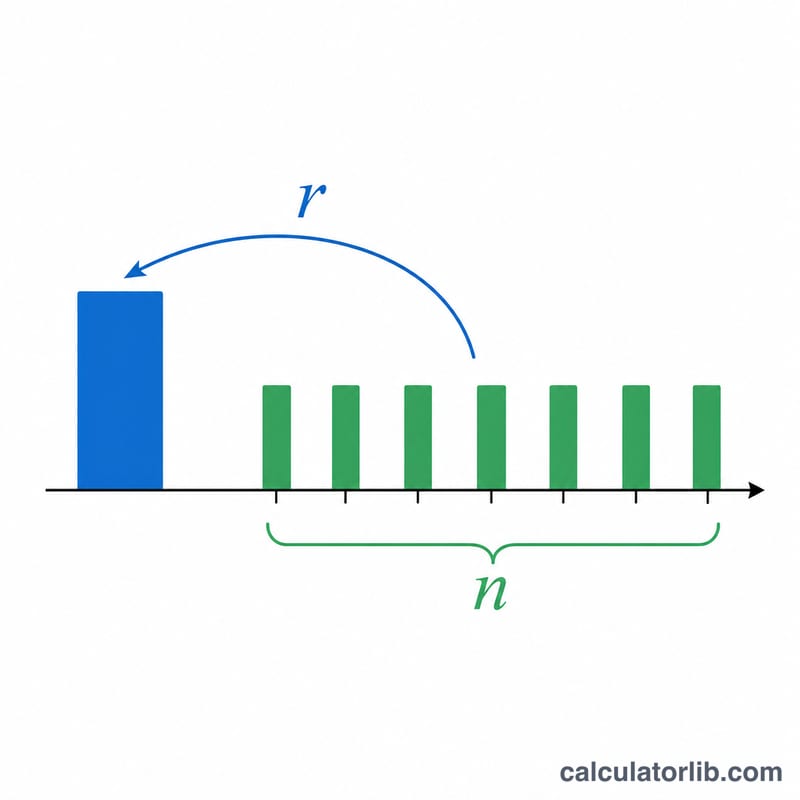
Önce azami toplam aylık taksitiniz hesaplanır: geliriniz çarpı DTI oranı. Bundan mevcut borçlarınızı çıkardığınızda, yeni kredi için kullanılabilir taksit ortaya çıkar. Bu taksit daha sonra anüitenin bugünkü değeri formülünden geçirilir: $$\text{AzamiKredi} = \text{AzamiTaksit} \times \frac{1-(1+r)^{-n}}{r}$$ Burada \(r\) aylık faiz oranıdır (yıllık oran ÷ 12 ÷ 100) ve \(n\) toplam aylık ödeme sayısıdır (yıl × 12).
Örnek Hesaplama
Diyelim ki aylık brüt geliriniz 6.000 $, mevcut borçlarınız 500 $ ve %36 DTI kullanıyorsunuz. Azami toplam taksitiniz \(6000 \times \frac{36}{100} = 2.160\ \$\) olur; mevcut borçları düştüğünüzde yeni krediye \(2160 - 500 = 1.660\ \$\) kalır. %6,5 faiz ve 30 yıl vade ile (\(r = 0{,}0054167\), \(n = 360\)), alabileceğiniz azami kredi yaklaşık 262.600 $'dır.
Faiz, Vade ve DTI'nin Tahmini Kredi Tutarını Nasıl Değiştirdiği
Tüm satırlar aynı girdileri kullanır: 6.000 $ brüt aylık gelir ve 500 $ mevcut aylık borç. Maksimum ödeme \(P = \text{Gelir} \cdot \frac{\text{DTI}}{100} - \text{Borç}\) formülüyle hesaplanır. Bu, %36 DTI'da 6.000 $ × 0,36 − 500 $ = 1.660 $ ve %43 DTI'da 6.000 $ × 0,43 − 500 $ = 2.080 $ eder. Maksimum kredi \(L = P \cdot \frac{1-(1+r)^{-n}}{r}\) ile hesaplanır; burada \(r = \text{Faiz}/1200\) ve \(n = 12 \cdot \text{Vade}\). Toplam faiz \(P \cdot n - L\) ile bulunur. Kredi ve faiz tutarları en yakın 100 $'a yuvarlanmıştır.
| DTI | Vade | Faiz | Maks. ödeme | Maks. kredi | Toplam faiz |
|---|---|---|---|---|---|
| %36 | 30 yıl | %5,5 | 1.660 $ | ≈ 292.400 $ | ≈ 305.200 $ |
| %36 | 30 yıl | %6,5 | 1.660 $ | ≈ 262.600 $ | ≈ 335.000 $ |
| %36 | 30 yıl | %7,5 | 1.660 $ | ≈ 237.400 $ | ≈ 360.200 $ |
| %36 | 20 yıl | %6,5 | 1.660 $ | ≈ 222.600 $ | ≈ 175.800 $ |
| %36 | 15 yıl | %6,5 | 1.660 $ | ≈ 190.600 $ | ≈ 108.200 $ |
| %43 | 30 yıl | %5,5 | 2.080 $ | ≈ 366.300 $ | ≈ 382.500 $ |
| %43 | 30 yıl | %6,5 | 2.080 $ | ≈ 329.100 $ | ≈ 419.700 $ |
| %43 | 30 yıl | %7,5 | 2.080 $ | ≈ 297.500 $ | ≈ 451.300 $ |
| %43 | 20 yıl | %6,5 | 2.080 $ | ≈ 279.000 $ | ≈ 220.200 $ |
| %43 | 15 yıl | %6,5 | 2.080 $ | ≈ 238.800 $ | ≈ 135.600 $ |
Çalışılmış örnek (%36 DTI, %6,5, 30 yıl): \(P = 6000 \cdot 0.36 - 500 = 1660\), \(r = 6.5/1200 = 0.0054167\), \(n = 360\). Anüite faktörü \(\frac{1-(1.0054167)^{-360}}{0.0054167} \approx 158.211\) olduğundan, \(L \approx 1660 \times 158.211 = \) $262.630. Toplam ödemeler 1.660 $ × 360 = 597.600 $ olur, dolayısıyla faiz yaklaşık 335.000 $'dır.
Tablonun gösterdikleri: DTI'yı %36'dan %43'e çıkarmak, ödemenin 1.660 $'dan 2.080 $'a yükselmesi nedeniyle tavanı yaklaşık %25 artırır. Faizde bir puanlık artış, 30 yıllık vadede tavanı yaklaşık %9–10 düşürür. Daha kısa vade, aynı ödeme için tavanı düşürür ancak toplam faizi belirgin biçimde azaltır.
Kredi Verenlerin Kullandığı Tipik DTI Eşikleri
Aşağıdaki ölçütler, ağırlıklı olarak Amerika Birleşik Devletleri konut kredi piyasasından alınmış genel sektör yönergeleridir. Onay garantisi değildirler ve bireysel kredi verenler kendi sınırlarını belirler.
| Ölçüt | Tipik değer | Anlamı |
|---|---|---|
| 28/36 yönergesi | %28 ön uç / %36 arka uç | Konut giderleri brüt aylık gelirin yaklaşık %28'i veya altında, tüm aylık borçlar (konut dahil) yaklaşık %36 veya altında olmalıdır. |
| Nitelikli konut kredisi referansı | %43 arka uç | %43, ABD CFPB nitelikli konut kredisi kuralının orijinal DTI sınırıydı. Sonraki kural değişiklikleri genel QM testini fiyatlama temelli ölçütlere yöneltti, ancak %43 hâlâ geniş biçimde bir referans noktası olarak anılmaktadır. |
| FHA kredileri (ABD) | %31 / %43 | Standart FHA ölçüt oranları. Güçlü kredi geçmişi, nakit rezervleri veya otomatik değerlendirme onayı gibi telafi edici faktörlerle daha yüksek oranlara izin verilebilir. |
| Teminatsız kişisel krediler ve oto kredileri | Kredi verene göre değişir | Tek bir standart yoktur. Bazı kredi verenler yaklaşık %35–50 sınırları kullanırken diğerleri kredi puanı ve gelir istikrarına daha fazla ağırlık verir. |
Hesaplayıcının DTI alanı arka uç oranıdır: yeni ödeme dahil toplam aylık borçlar, brüt aylık gelire bölünür. %36 seçmek, %43'e göre daha muhafazakâr bir tahmin verir.
Tahmini Onay Tutarınızı Yorumlama
Sonuç yalnızca DTI'ye dayanan bir tavandır. Bir teklif, ön onay veya garanti değildir. Mevcut borçlar düşüldükten sonra seçtiğiniz DTI sınırına sığan sabit aylık ödemeye sahip en büyük krediyi gösterir.
Tahminin dikkate almadıkları
- Kredi puanı ve geçmişi: bunlar onaylanıp onaylanmayacağınızı ve size hangi faizin teklif edileceğini etkiler. Girdiğiniz faiz yalnızca bir varsayımdır.
- Peşinat: bir konut veya araç için satın alma fiyatı, kredi ile peşinatın toplamıdır. Yalnızca kredi tutarı, karşılayabileceğiniz fiyat değildir.
- Vergiler, sigorta ve ücretler: konut kredisi veren kurumlar, konut ödemesine emlak vergisini, konut sigortasını, HOA aidatlarını ve bazen konut kredisi sigortasını dahil eder. Formül tüm ödemeyi anapara ve faiz olarak ele alır.
- Kredi verene özgü sınırlar: kredi verenler ve kredi programları, maksimum kredi tutarlarını, asgari gelirleri ve kendi DTI sınırlarını belirler.
- Brüt ve net gelir: DTI normalde brüt (vergi öncesi) aylık gelir üzerinden hesaplanır. Eline geçen maaşın girilmesi daha düşük, daha muhafazakâr bir tahmin üretir. Ödeme yine de gerçek bütçenize göre sıkı olabilir, çünkü DTI market, faturalar veya tasarruflarınızı hesaba katmaz.
Toplam faiz ve vade uzunluğu
Ödeme tavanı sabit tutulduğunda, daha uzun bir vade daha fazla ödemenin yayılması nedeniyle maksimum krediyi artırır. Ayrıca toplam faizi de yükseltir. %6,5 faizli ve %36 DTI örneklerinde, 15 yıllık vade yaklaşık 190.600 $ kredi ve yaklaşık 108.200 $ faiz verir. 30 yıllık vade ise yaklaşık 262.600 $ kredi ve yaklaşık 335.000 $ faiz verir. Daha uzun vadelerde faiz, kredi tutarına göre de daha büyüktür, çünkü bakiye daha uzun süre ödenmemiş kalır.
Bu genel bilgidir, finansal veya kredi tavsiyesi değildir. Gerçek uygunluğu ve koşulları bir kredi veren ile teyit edin.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Ön onay, kesin onay ile aynı şey mi? Hayır. Ön onay yalnızca gayriresmi bir tahmindir; nihai onay kredi notunuza, belgelerinize ve bankanın tam değerlendirme (underwriting) sürecine bağlıdır.
Hangi DTI oranını kullanmalıyım? Çoğu banka toplam DTI oranının %36 ve altında olmasını tercih eder; güçlü bir kredi geçmişiyle bazıları %43 veya daha yükseğine izin verebilir.
Mevcut borçlar neden düşülüyor? Bankalar toplam yükümlülüklerinize bakar. Mevcut ödemeleriniz, DTI kapasitenizin yeni bir krediye ayrılabilecek kısmını azaltır.