ما هي حاسبة التأهيل المبدئي للقرض؟
تمنحك حاسبة التأهيل المبدئي للقرض تقديرًا أوليًا وتقريبيًا لحجم القرض الذي قد تحصل على موافقة عليه قبل أن تتقدّم بطلب رسمي. وتعمل الحاسبة عبر تحويل دخلك والتزاماتك الديْنية الحالية إلى قسط شهري ميسور، ثم تحويل هذا القسط إلى أصل قرض باستخدام معادلات الإطفاء (الاستهلاك) المعتادة. وعادةً ما تعتمد جهات الإقراض على نسبة الدين إلى الدخل (DTI) كضابط محوري، ولذلك تضع هذه الأداة المنطق نفسه بين يديك.
كيفية استخدامها
أدخل دخلك الشهري الإجمالي (قبل الضرائب)، وأقساط ديونك الشهرية الحالية (بطاقات الائتمان، قروض السيارات، القروض الدراسية وما إلى ذلك)، والحد الأقصى لنسبة الدين إلى الدخل التي تريد افتراضها (غالبًا ما تضع جهات الإقراض سقفًا بين 36% و43%)، ومعدل الفائدة السنوي، ومدة القرض بالسنوات. تعرض لك الحاسبة الحد الأقصى لمبلغ القرض، والقسط الشهري المتاح للقرض الجديد، وإجمالي الفائدة التي ستدفعها على مدى كامل المدة.
شرح المعادلة
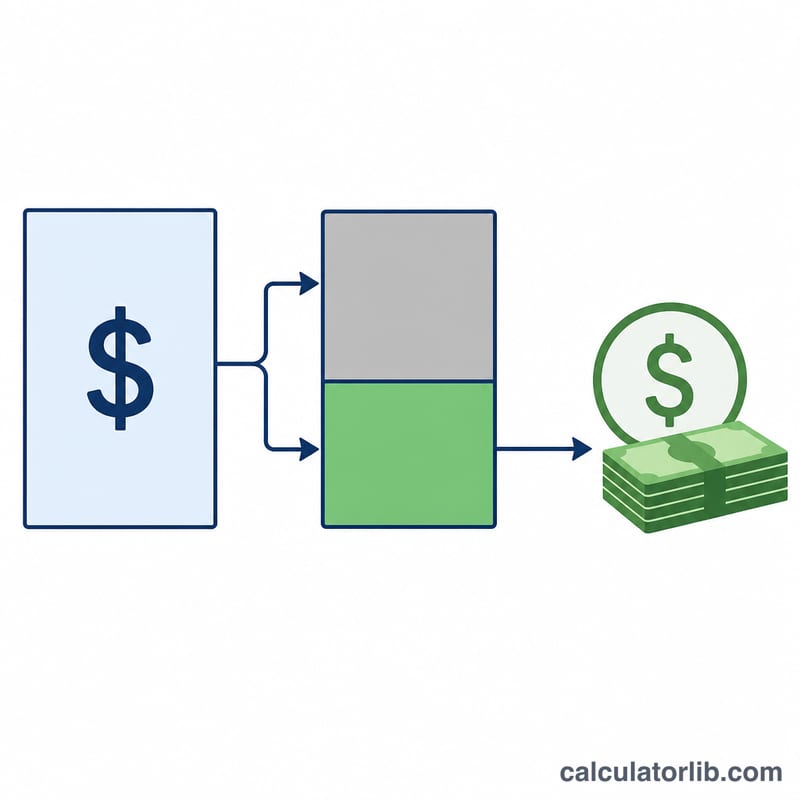
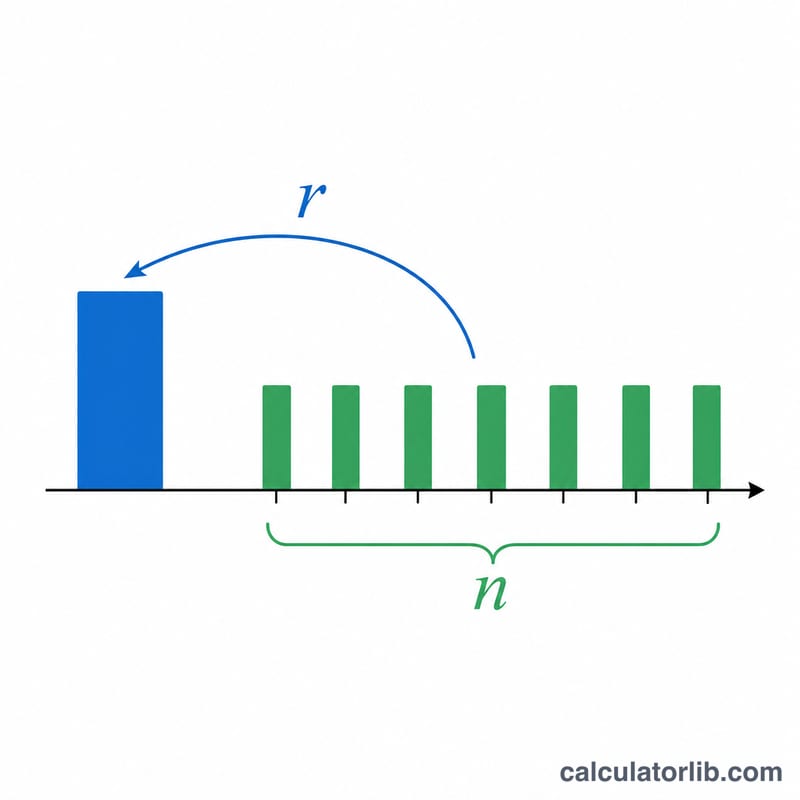
أولًا، يُحسب الحد الأقصى لإجمالي القسط الشهري بضرب دخلك في نسبة الدين إلى الدخل. وبطرح الديون الحالية يتبقّى القسط المتاح للقرض الجديد. ثم يُدخَل هذا القسط في معادلة القيمة الحالية للدفعات الدورية (دفعات سنوية):
$$L = P \cdot \frac{1-(1+r)^{-n}}{r}$$حيث r هو معدل الفائدة الشهري (المعدل السنوي ÷ 12 ÷ 100) وn هو عدد الأقساط الشهرية (السنوات × 12).
مثال تطبيقي
لنفترض أن دخلك الشهري الإجمالي 6,000 دولار، ولديك 500 دولار من الديون الحالية، وتستخدم نسبة دين إلى دخل قدرها 36%. عندئذٍ يكون الحد الأقصى لإجمالي قسطك 2,160 دولارًا، فيتبقّى 1,660 دولارًا للقرض الجديد. وعند معدل فائدة 6.5% على مدى 30 عامًا (\(r = 0.0054167\)، \(n = 360\))، يبلغ الحد الأقصى للقرض نحو 262,600 دولار.
كيف تؤثر نسبة الفائدة والمدة ونسبة الدين إلى الدخل على مبلغ القرض المقدَّر
تستخدم جميع الصفوف المدخلات نفسها: دخل شهري إجمالي قدره 6,000$ وديون شهرية قائمة قدرها 500$. أقصى دفعة شهرية هي \(P = \text{Income} \cdot \frac{\text{DTI}}{100} - \text{Debts}\). أي أن 6,000$ × 0.36 − 500$ = 1,660$ عند نسبة دين إلى الدخل 36%، و 6,000$ × 0.43 − 500$ = 2,080$ عند نسبة 43%. أقصى قرض هو \(L = P \cdot \frac{1-(1+r)^{-n}}{r}\)، حيث \(r = \text{Rate}/1200\) و\(n = 12 \cdot \text{Term}\). إجمالي الفائدة هو \(P \cdot n - L\). تُقرَّب مبالغ القرض والفائدة إلى أقرب 100$.
| نسبة الدين إلى الدخل | المدة | نسبة الفائدة | أقصى دفعة شهرية | أقصى قرض | إجمالي الفائدة |
|---|---|---|---|---|---|
| 36% | 30 سنة | 5.5% | 1,660$ | ≈ 292,400$ | ≈ 305,200$ |
| 36% | 30 سنة | 6.5% | 1,660$ | ≈ 262,600$ | ≈ 335,000$ |
| 36% | 30 سنة | 7.5% | 1,660$ | ≈ 237,400$ | ≈ 360,200$ |
| 36% | 20 سنة | 6.5% | 1,660$ | ≈ 222,600$ | ≈ 175,800$ |
| 36% | 15 سنة | 6.5% | 1,660$ | ≈ 190,600$ | ≈ 108,200$ |
| 43% | 30 سنة | 5.5% | 2,080$ | ≈ 366,300$ | ≈ 382,500$ |
| 43% | 30 سنة | 6.5% | 2,080$ | ≈ 329,100$ | ≈ 419,700$ |
| 43% | 30 سنة | 7.5% | 2,080$ | ≈ 297,500$ | ≈ 451,300$ |
| 43% | 20 سنة | 6.5% | 2,080$ | ≈ 279,000$ | ≈ 220,200$ |
| 43% | 15 سنة | 6.5% | 2,080$ | ≈ 238,800$ | ≈ 135,600$ |
مثال محلول (نسبة دين إلى دخل 36%، ونسبة فائدة 6.5%، ومدة 30 سنة): \(P = 6000 \cdot 0.36 - 500 = 1660\)، \(r = 6.5/1200 = 0.0054167\)، \(n = 360\). معامل الاستهلاك هو \(\frac{1-(1.0054167)^{-360}}{0.0054167} \approx 158.211\)، لذا \(L \approx 1660 \times 158.211 = \) $262,630. إجمالي المدفوعات هو 1,660$ × 360 = 597,600$، لذا فإن الفائدة تبلغ نحو 335,000$.
ما يُظهره الجدول: رفع نسبة الدين إلى الدخل من 36% إلى 43% يرفع سقف القرض بنحو 25% لأن الدفعة ترتفع من 1,660$ إلى 2,080$. وزيادة الفائدة بنقطة واحدة تخفض السقف بنحو 9–10% عند مدة 30 سنة. وتقليل المدة يخفض السقف مع الدفعة نفسها، لكنه يقلل إجمالي الفائدة بشكل كبير.
الحدود النموذجية لنسبة الدين إلى الدخل التي يستخدمها المقرضون
المعايير المرجعية أدناه هي إرشادات صناعية عامة، وتأتي أساسًا من سوق الرهن العقاري في الولايات المتحدة. وهي ليست ضمانًا للموافقة، والمقرضون الأفراد يضعون حدودهم الخاصة.
| المعيار | الرقم المعتاد | المعنى |
|---|---|---|
| إرشاد 28/36 | 28% للتكاليف الأمامية / 36% للتكاليف الخلفية | تكاليف السكن عند أو دون نحو 28% من الدخل الشهري الإجمالي، وجميع الديون الشهرية (بما فيها السكن) عند أو دون نحو 36%. |
| المرجع الخاص بالرهن المؤهل | 43% للتكاليف الخلفية | كانت نسبة 43% حد نسبة الدين إلى الدخل في قاعدة الرهن المؤهل الأصلية الصادرة عن مكتب حماية المستهلك المالي الأمريكي (CFPB). ونقلت التعديلات اللاحقة على القاعدة الاختبار العام للرهن المؤهل نحو معايير قائمة على التسعير، لكن 43% ما زالت تُذكر على نطاق واسع كنقطة مرجعية. |
| قروض FHA (الولايات المتحدة) | 31% / 43% | النسب المعيارية المرجعية لقروض FHA. وقد تُسمح نسب أعلى مع عوامل تعويضية مثل الائتمان القوي، أو الاحتياطيات النقدية، أو موافقة الاكتتاب الآلي. |
| القروض الشخصية غير المضمونة وقروض السيارات | يختلف حسب المقرض | لا يوجد معيار واحد. بعض المقرضين يستخدمون حدودًا قرب 35–50%، بينما يعطي آخرون وزنًا أكبر لدرجة الائتمان واستقرار الدخل. |
حقل نسبة الدين إلى الدخل في الحاسبة هو النسبة الخلفية: إجمالي الديون الشهرية بما فيها الدفعة الجديدة، مقسومًا على الدخل الشهري الإجمالي. واختيار 36% يعطي تقديرًا أكثر تحفظًا من 43%.
تفسير مبلغ الموافقة المقدَّر لديك
النتيجة هي سقف يستند إلى نسبة الدين إلى الدخل وحدها. وليست عرضًا، ولا موافقة مسبقة، ولا ضمانًا. وهي تُظهر أكبر قرض تتسع له دفعته الشهرية الثابتة ضمن حد نسبة الدين إلى الدخل الذي اخترته بعد طرح الديون القائمة.
ما يتجاهله التقدير
- درجة الائتمان والسجل الائتماني: تؤثر هذه العوامل في الموافقة عليك وفي نسبة الفائدة التي تُعرض عليك. ونسبة الفائدة التي تُدخلها ليست سوى افتراض.
- الدفعة الأولى: بالنسبة إلى المنزل أو المركبة، سعر الشراء هو القرض مضافًا إليه الدفعة الأولى. ومبلغ القرض وحده ليس السعر الذي يمكنك تحمّله.
- الضرائب والتأمين والرسوم: يحتسب المقرضون العقاريون ضريبة العقار، وتأمين المنزل، ورسوم جمعية الملاك (HOA)، وأحيانًا تأمين الرهن العقاري ضمن دفعة السكن. أما المعادلة فتعامل الدفعة كاملة على أنها أصل وفائدة.
- الحدود الخاصة بالمقرض: يضع المقرضون وبرامج القروض حدودًا قصوى لمبالغ القروض، والحد الأدنى للدخل، وحدود نسبة الدين إلى الدخل الخاصة بهم.
- الدخل الإجمالي مقابل الصافي: تُحتسب نسبة الدين إلى الدخل عادةً على الدخل الشهري الإجمالي (قبل الضريبة). وإدخال الراتب الصافي يعطي تقديرًا أقل وأكثر تحفظًا. وقد تظل الدفعة ضيقة مقارنةً بميزانيتك الفعلية، لأن نسبة الدين إلى الدخل لا تحتسب البقالة والمرافق والمدخرات.
إجمالي الفائدة ومدة القرض
مع ثبات سقف الدفعة، ترفع المدة الأطول أقصى مبلغ للقرض لأن الدفعات تتوزع على فترة أطول. وهي ترفع أيضًا إجمالي الفائدة. ففي أمثلة نسبة الفائدة 6.5% ونسبة الدين إلى الدخل 36%، تعطي مدة 15 سنة نحو 190,600$ مع فائدة تقارب 108,200$. وتعطي مدة 30 سنة نحو 262,600$ مع فائدة تقارب 335,000$. والفائدة أيضًا أكبر نسبةً إلى القرض في المدد الأطول، لأن الرصيد يبقى قائمًا لفترة أطول.
هذه معلومات عامة، وليست نصيحة مالية أو تمويلية. أكِّد الأهلية الفعلية والشروط مع المقرض.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل التأهيل المبدئي مثل الموافقة؟ لا. التأهيل المبدئي مجرد تقدير غير رسمي؛ أما الموافقة النهائية فتعتمد على درجة الجدارة الائتمانية والمستندات والتقييم الائتماني الكامل لدى جهة الإقراض.
ما نسبة الدين إلى الدخل التي ينبغي أن أستخدمها؟ تفضّل كثير من جهات الإقراض نسبة دين إلى دخل إجمالية عند 36% أو أقل، رغم أن بعضها يسمح حتى 43% أو أكثر لمن يتمتعون بجدارة ائتمانية قوية.
لماذا تُطرح الديون الحالية؟ تنظر جهات الإقراض إلى مجموع التزاماتك. فالأقساط القائمة تقلّل من مقدار طاقتك في نسبة الدين إلى الدخل المتاحة لقرض جديد.