ماذا تفعل هذه الحاسبة؟
تعمل حاسبة القرض المناسب لميزانيتك الشهرية بطريقة عكسية: فهي تنطلق من القسط الذي ترتاح لدفعه كل شهر لتصل إلى أكبر مبلغ أصلي للقرض يتناسب مع هذه الميزانية. فبدلاً من السؤال "كم سيكون قسطي الشهري؟"، تجيبك عن سؤال "كم يمكنني أن أقترض؟" — وهو ما يجعلها أداة مثالية عند البحث عن قرض عقاري أو قرض سيارة أو قرض شخصي ضمن حد إنفاق محدد.
كيفية الاستخدام
أدخل القسط الشهري الذي تقدر على دفعه، ونسبة الفائدة السنوية التي يعرضها المُقرض، ومدة القرض بالسنوات. تقوم الحاسبة بتحويل النسبة السنوية إلى نسبة شهرية، وتحسب عدد الأقساط الشهرية، ثم تعرض لك أكبر مبلغ أصلي يمكن اقتراضه إلى جانب إجمالي المبلغ المدفوع وإجمالي الفوائد طوال مدة القرض.
شرح المعادلة
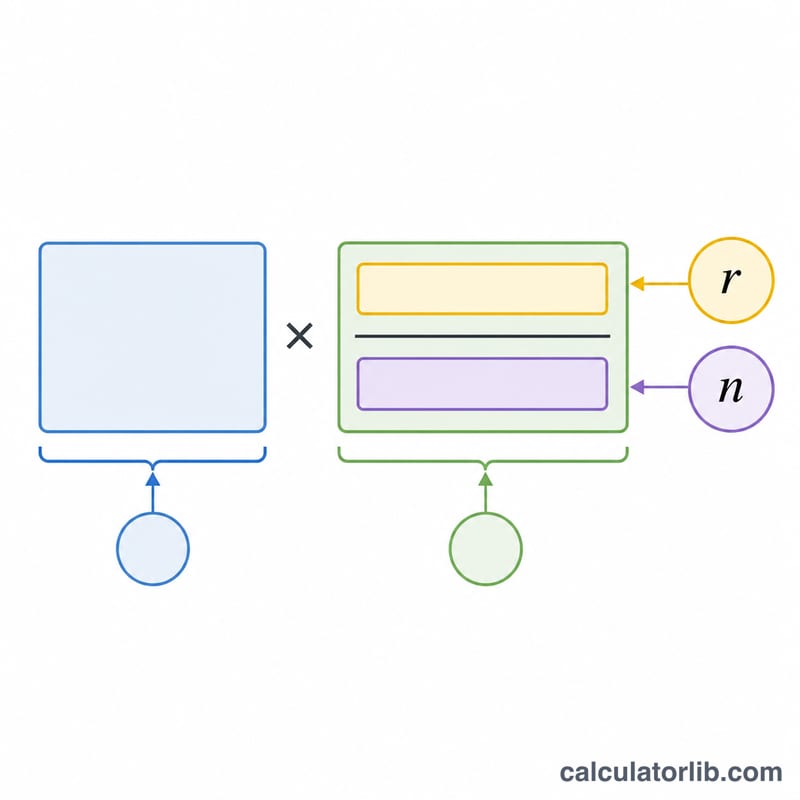
تُستخدم معادلة القيمة الحالية للدفعات المتساوية (Annuity):
$$L = M \cdot \frac{1 - (1+r)^{-n}}{r}$$حيث يمثّل \(r\) نسبة الفائدة الشهرية (النسبة السنوية ÷ 100 ÷ 12)، ويمثّل \(n\) العدد الإجمالي للأقساط الشهرية (عدد السنوات × 12). أما عندما تكون نسبة الفائدة صفرًا، فإن القرض يساوي ببساطة القسط الشهري × \(n\).
مثال محلول
لنفترض أنك تستطيع دفع 1,500 دولار شهريًا، وأن النسبة السنوية هي 6%، ومدة القرض 30 عامًا. عندئذ تكون النسبة الشهرية \(0.06 \div 12 = 0.005\)، ويكون \(n = 360\). ويصبح القرض:
$$L = 1500 \times \frac{1 - 1.005^{-360}}{0.005} \approx 250{,}187 \text{ دولارًا}$$وعلى مدى 30 عامًا تدفع \(1500 \times 360 = 540{,}000\) دولار، أي إن نحو 289,813 دولارًا منها فوائد.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-17 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تشمل الضريبة العقارية أو التأمين؟ لا. تحسب هذه الأداة أصل القرض والفوائد فقط. وفي حالة القرض العقاري، خصّص مبلغًا إضافيًا للضرائب والتأمين والرسوم.
أي نسبة فائدة أُدخل؟ استخدم النسبة السنوية الاسمية التي يعرضها المُقرض. تقوم الأداة بقسمتها على 12 لاحتساب الفائدة المركّبة شهريًا.
هل يمكن استخدامها لأي نوع من القروض؟ نعم — القروض العقارية وقروض السيارات والقروض الشخصية كلها تتبع الحساب نفسه القائم على إطفاء الدين (Amortization).