ما هي ميزانية 50/30/20؟
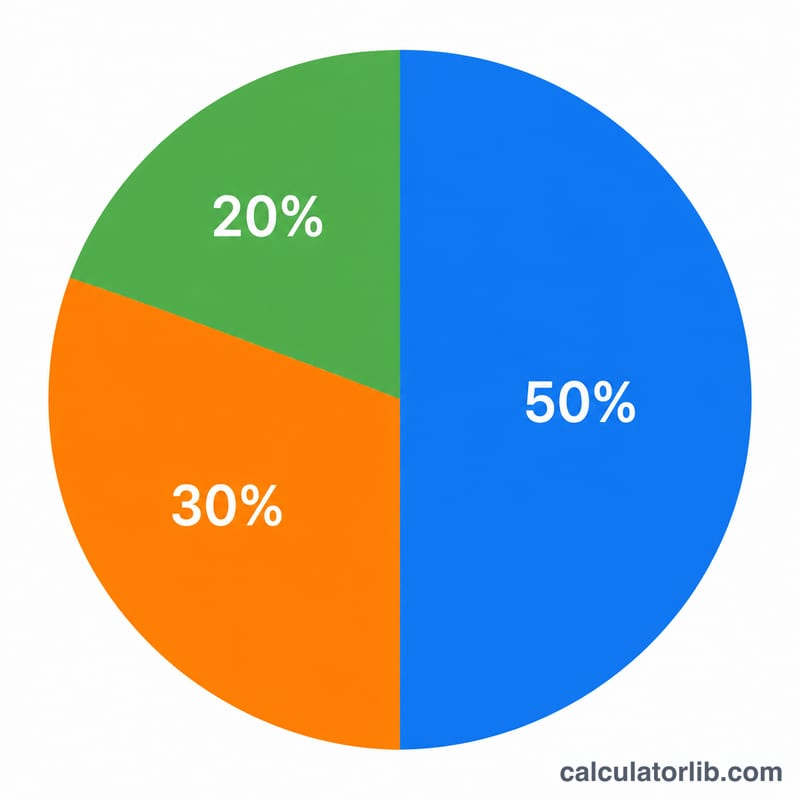
قاعدة 50/30/20 هي أسلوب بسيط وشائع لإدارة المال الشخصي. تقوم على تقسيم دخلك الشهري الصافي (أي ما يصلك فعليًا بعد الضرائب والاستقطاعات) إلى ثلاثة أقسام: 50% للاحتياجات، و30% للرغبات، و20% للادخار وسداد الديون. وبما أنها تعتمد على نسب مئوية بدلًا من مبالغ ثابتة، فإنها تناسب أي مستوى دخل وأي عملة، مما يجعلها نقطة انطلاق مثالية لوضع أي ميزانية.
كيف تستخدم هذه الحاسبة
أدخل دخلك الشهري الصافي، أي المبلغ الذي يصل إلى حسابك البنكي فعليًا بعد خصم الضرائب والاستقطاعات. ستعرض لك الحاسبة على الفور المبلغ المخصص لكل فئة. وإذا كنت تتقاضى راتبك أسبوعيًا أو سنويًا، فحوّله أولًا إلى رقم شهري (اضرب الراتب الأسبوعي في 4.33 تقريبًا، أو اقسم الراتب السنوي الصافي على 12).
شرح المعادلة
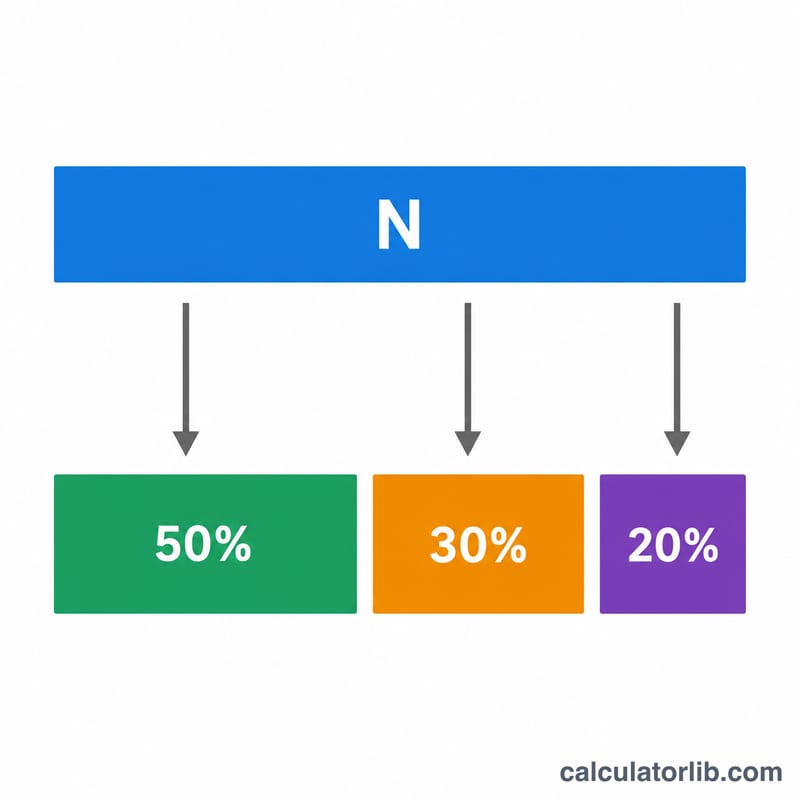
الحساب بسيط للغاية. إذا كان الدخل الصافي هو \(N\)، فإن:
$$\begin{gathered} \text{الاحتياجات} = N \times 0.50 \\[0.6em] \text{الرغبات} = N \times 0.30 \\[0.6em] \text{الادخار} = N \times 0.20 \end{gathered}$$وتشكّل هذه الأقسام الثلاثة مجتمعة 100% من دخلك الصافي دائمًا.
الاحتياجات هي المصاريف الأساسية التي لا يمكن الاستغناء عنها: الإيجار أو قسط السكن، والبقالة، وفواتير الخدمات، والتأمين، والحد الأدنى من أقساط القروض. أما الرغبات فهي اختيارات نمط الحياة: تناول الطعام خارج المنزل، والاشتراكات، والهوايات، والسفر. ويشمل الادخار صندوق الطوارئ، ومدخرات التقاعد، وسداد الديون الإضافي.
مثال تطبيقي
لنفترض أن دخلك الشهري الصافي هو 4,000 دولار.
$$\text{الاحتياجات} = 4{,}000 \times 0.50 = 2{,}000 \text{ دولار}$$$$\text{الرغبات} = 4{,}000 \times 0.30 = 1{,}200 \text{ دولار}$$$$\text{الادخار} = 4{,}000 \times 0.20 = 800 \text{ دولار}$$وبذلك تستهدف إبقاء الإنفاق الأساسي دون 2,000 دولار، والإنفاق الترفيهي دون 1,200 دولار، وادخار 800 دولار كل شهر.
المصطلحات الأساسية في الميزانية
تُستخدم هذه المصطلحات في جميع أنحاء حاسبة الميزانية 50/30/20. التعريفات عامة، وتختلف المعاملة الدقيقة للضرائب والمزايا من بلد إلى آخر ومن صاحب عمل إلى آخر.
- صافي الدخل (الراتب الذي تأخذه إلى المنزل): المبلغ الذي يصل فعلياً إلى حسابك المصرفي بعد خصم الضرائب، وخصومات التأمين الاجتماعي أو الرواتب، والاستقطاعات من الراتب مثل أقساط التأمين الصحي أو مساهمات التقاعد. هذا هو الرقم الذي تطلبه الحاسبة في الحقل الصافي.
- الدخل الإجمالي: إجمالي أرباحك قبل خصم أي ضرائب أو استقطاعات. الراتب الإجمالي دائماً أعلى من الراتب الصافي، لذا لا تُدخله في الحاسبة وإلا ستكون الميزانية مبالغاً فيها.
- الاحتياجات: نفقات أساسية يصعب تجنبها، وتحتاج إلى دفعها لتعيش وتعمل. من البنود المعتادة: الإيجار أو قسط الرهن العقاري، والمرافق، والبقالة، والمواصلات الأساسية (الوقود، وبطاقة النقل العام، وتأمين السيارة)، والتأمين الصحي والتكاليف الطبية الضرورية، ورعاية الأطفال، والحد الأدنى من مدفوعات الديون.
- الرغبات: إنفاق تقديري يحسّن نمط حياتك، لكن يمكنك تقليله أو الاستغناء عنه دون التأثير على المعيشة الأساسية. من البنود المعتادة: تناول الطعام خارج المنزل، والاشتراكات في خدمات البث، والهوايات، والسفر والعطلات، والترفيه، والأجهزة الجديدة، وخطط الهاتف المتقدمة، والملابس غير الضرورية.
- المدخرات: الجزء من الدخل الذي تخصصه للمستقبل بدلاً من إنفاقه الآن. من البنود المعتادة: المساهمة في صندوق الطوارئ، وحسابات التقاعد، والاستثمارات، والادخار لدفعة مقدمة لشراء منزل، وغيرها من الأهداف طويلة الأجل. في إطار 50/30/20، تشمل هذه الفئة أيضاً سداد الديون الإضافي.
- الحد الأدنى لسداد الديون مقابل السداد الإضافي للديون: الحد الأدنى للدفعة هو أصغر مبلغ يطلبه المقرض شهرياً (الحد الأدنى لبطاقة الائتمان، أو قسط القرض المطلوب). يُحسب ضمن الاحتياجات لأن عدم دفعه يؤدي إلى غرامات. أي مبلغ تدفعه فوق الحد الأدنى لتقليل أصل الدين بشكل أسرع يُعد سداداً إضافياً للدين، ويُحتسب ضمن فئة المدخرات (20%).
- صندوق الطوارئ: نقود مخصصة في حساب يسهل الوصول إليه لتغطية التكاليف غير المتوقعة مثل فقدان الوظيفة، أو الفواتير الطبية، أو الإصلاحات العاجلة. من الإرشادات الشائعة الاحتفاظ بما يعادل ثلاثة إلى ستة أشهر من النفقات الأساسية، although يعتمد المبلغ الصحيح على ظروفك.
تفسير توزيع ميزانيتك
تُخرج الحاسبة التخصيص المستهدف: 50% من صافي دخلك للاحتياجات، و30% للرغبات، و20% للمدخرات وسداد الديون الإضافي. على سبيل المثال، صافي دخل شهري قدره 4,000 يعطي أهدافاً قدرها 2,000 للاحتياجات، و1,200 للرغبات، و800 للمدخرات. هذه سقوف وأهداف، وليست سجلاً لما تنفقه فعلياً.
انتشرت إرشادات 50/30/20 على يد عضو مجلس الشيوخ الأمريكي إليزابيث وارين وابنتها أميليا وارين تياغي في كتابهما الصادر عام 2005 بعنوان All Your Worth: The Ultimate Lifetime Money Plan. كُتبت هذه القاعدة في ضوء السياق الأمريكي، لذا قد يختلف ما يُعد تكلفة معيشة نموذجية في بلدان ومدن أخرى.
إذا تجاوزت احتياجاتك 50%
هذا أمر شائع، خاصة في أسواق الإسكان مرتفعة التكلفة أو مع الدخول المنخفضة. وهذا لا يعني أنك تفعل شيئاً خاطئاً؛ بل يعني أن التوزيع الافتراضي لا يناسب وضعك. من الاستجابات الشائعة:
- مراجعة أكبر التكاليف الثابتة (السكن، والمواصلات، والتأمين) للبحث عن طرق لتخفيضها مع الوقت.
- تقليص فئة الرغبات مؤقتاً حتى تبقى المدخرات قريبة قدر الإمكان من الهدف.
- زيادة الدخل حيثما أمكن.
- اختيار نسبة مختلفة تعكس تكاليفك الفعلية.
التوزيعات الشائعة الأخرى
- 60/20/20: 60% احتياجات، و20% رغبات، و20% مدخرات، وهي مناسبة للتكاليف الثابتة المرتفعة.
- 70/20/10: 70% احتياجات، و20% رغبات، و10% مدخرات، وتُستخدم أحياناً عندما تكون التكاليف الأساسية مرتفعة جداً، وإن كانت تترك احتياطياً أصغر للمدخرات.
- 50/20/30 أو ما شابهها: تتجه نحو المدخرات أو سداد الديون بشكل أكبر عندما يكون الهدف بناء المدخرات أو تسديد الديون بوتيرة أسرع.
ملاحظة: قاعدة 50/30/20 قاعدة إرشادية عامة، وليست نصيحة مالية مخصصة. تعتمد ميزانيتك المثالية على استقرار دخلك، وديونك، والمعالين عليك، ومكان إقامتك، وأهدافك. فكّر في استشارة مختص مالي مؤهل للحصول على إرشاد يناسب وضعك تحديداً.
الأسئلة الشائعة
هل أستخدم الدخل الإجمالي أم الصافي؟ استخدم الدخل الصافي (بعد الضرائب)، لأنه المبلغ الذي يمكنك التحكم به فعليًا في ميزانيتك.
ماذا لو تجاوزت احتياجاتي نسبة 50%؟ هذا أمر شائع في المناطق مرتفعة التكاليف. حاول تقليص الرغبات أولًا، أو اعتبر قاعدة 50/30/20 هدفًا تسعى للوصول إليه تدريجيًا.
هل نسبة الـ20% للادخار قبل سداد الديون أم بعده؟ يشمل قسم الادخار سداد الديون الإضافي الذي يتجاوز الحد الأدنى، إلى جانب بناء المدخرات والاستثمار، مع إعطاء الأولوية للديون ذات الفائدة المرتفعة.