什么是 50/30/20 预算法?
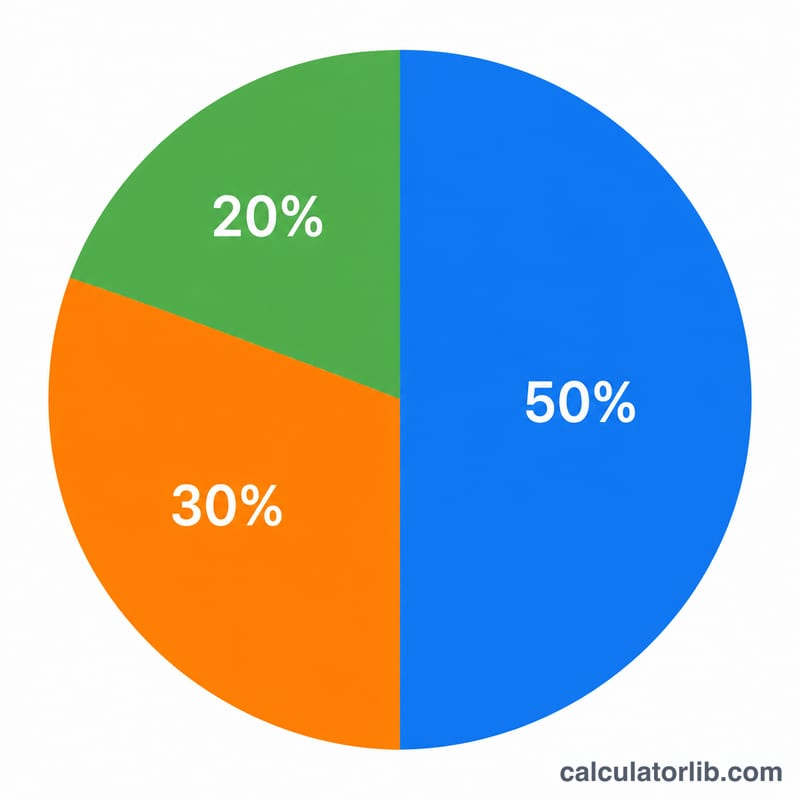
50/30/20 法则是一套简单又流行的个人理财方法。它把你每月到手的(税后净)收入分成三份:50% 用于必要支出,30% 用于个人消费,20% 用于储蓄和还债。由于它以百分比而非固定金额来分配,所以不管你收入高低、用什么货币结算都能套用,是搭建个人预算时一个通用的起点。
计算器怎么用?
输入你的每月净收入——也就是扣完个税、社保等各项之后,真正打进银行卡的那笔钱。计算器会立刻显示每一类该分配多少。如果你是按周或按年发薪,请先换算成月收入(周薪约乘以 \(4.33\),或把年度净收入除以 \(12\))。
公式拆解
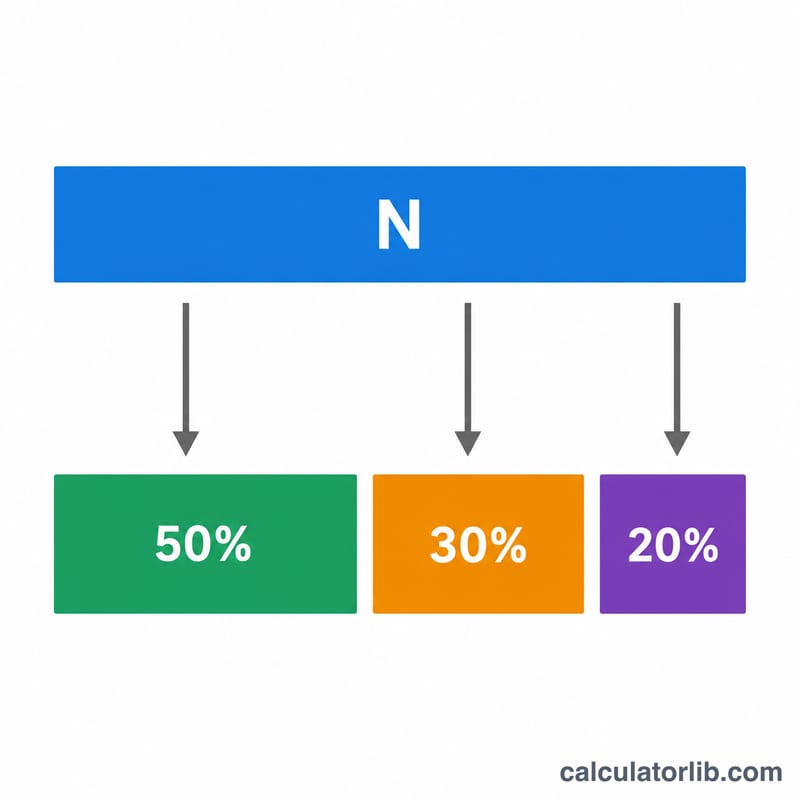
算法很直白。设净收入为 \(N\):
$$\begin{gathered} \text{必要支出} = N \times 0.50 \\[0.6em] \text{个人消费} = N \times 0.30 \\[0.6em] \text{储蓄} = N \times 0.20 \end{gathered}$$三类相加始终等于净收入的 100%。
必要支出是绕不开的刚性开销:房租或房贷、买菜伙食、水电燃气、各类保险,以及贷款的最低还款额。个人消费属于改善生活质量的选择:下馆子、各种订阅会员、兴趣爱好和旅游。储蓄则包括应急资金、养老/退休账户的投入,以及额外的提前还债。
实例演算
假设你每月净收入为 4,000 元。
$$\text{必要支出} = 4{,}000 \times 0.50 = 2{,}000 \text{ 元}$$$$\text{个人消费} = 4{,}000 \times 0.30 = 1{,}200 \text{ 元}$$$$\text{储蓄} = 4{,}000 \times 0.20 = 800 \text{ 元}$$也就是说,把刚性开销控制在 2,000 元以内,弹性消费压在 1,200 元以内,每月再存下 800 元。
预算核心术语
以下术语在50/30/20预算计算器中被反复使用。定义仅作一般说明;税费和福利的具体处理方式因国家和雇主而异。
- 净收入(实际到手工资):在扣除税款、社会保险或工资缴费,以及从工资中扣除的医疗保险费或退休金缴款等工资扣款后,实际存入你银行账户的金额。这是计算器在净收入栏中要求填写的数字。
- 毛收入:在扣除任何税款或扣款之前的全部收入。毛薪始终高于净薪,因此请勿将其输入计算器,否则你的预算会被高估。
- 必需支出:难以避免、为维持生活和工作而必须支付的基本开支。典型项目包括:房租或房贷、水电燃气等公用事业费、食品杂货、基本交通费(燃油、公交卡、汽车保险)、医疗保险和必要的医疗费用、育儿费用,以及最低债务还款额。
- 想要支出:可自由选择的消费,能提升生活品质,但在不影响基本生活的情况下可以减少或取消。典型项目包括:外出就餐、流媒体和订阅服务、爱好、旅行和度假、娱乐、新潮电子产品、升级的手机套餐,以及非必需的服装。
- 储蓄:你为未来而预留、不用于当前消费的那部分收入。典型项目包括:应急基金缴存、退休账户、投资、购房首付储备,以及其他长期目标。在50/30/20框架中,此类别还包括额外的债务偿还。
- 最低债务还款与额外债务偿还:最低还款额是贷款方每月要求的最小金额(信用卡最低还款额、贷款规定的分期款)。由于逾期会产生罚息,它被视为必需支出。超出最低还款额、用于更快减少本金的任何金额,属于额外债务偿还,计入储蓄(20%)类别。
- 应急基金:存放在可随时取用账户中的现金,用于应对失业、医疗账单或紧急维修等意外开支。常见的参考标准是覆盖三到六个月的必需支出,但具体金额取决于你的实际情况。
解读你的预算分配
计算器会输出一个目标分配方案:将你净收入的50%用于必需支出,30%用于想要支出,20%用于储蓄和额外债务偿还。例如,月净收入为4,000元时,目标分别为:必需支出2,000元、想要支出1,200元、储蓄800元。这些是上限和目标,并非你实际支出的记录。
50/30/20原则由美国参议员伊丽莎白·沃伦(Elizabeth Warren)与其女儿阿梅莉亚·沃伦·蒂亚吉(Amelia Warren Tyagi)在2005年出版的著作《All Your Worth: The Ultimate Lifetime Money Plan》中推广普及。该原则是基于美国的背景编写的,因此在其他国家和城市,何为典型的生活成本可能有所不同。
如果你的必需支出超过50%
这种情况很常见,尤其是在住房成本高昂的市场或收入较低的情况下。这并不意味着你做错了什么,只是说明默认的分配比例不适合你的情况。常见的应对方法包括:
- 审视最大的固定开支(住房、交通、保险),寻找长期降低这些成本的方法。
- 暂时削减想要支出类别,使储蓄尽可能接近目标。
- 在可能的情况下增加收入。
- 选择反映你真实成本的其他比例。
常见变体
- 60/20/20:60%用于必需支出,20%用于想要支出,20%用于储蓄,适合固定开支较高的情况。
- 70/20/10:70%用于必需支出,20%用于想要支出,10%用于储蓄,有时在基本开支非常高时采用,但储蓄缓冲较小。
- 50/20/30或类似比例:当目标是积累储蓄或更快还清债务时,将更多比例转向储蓄或债务偿还。
注意:50/30/20规则只是一般性的经验法则,并非个性化的理财建议。你理想的预算取决于你的收入稳定性、债务、受抚养人、所在地和目标。建议咨询合格的理财专业人士,获取针对你具体情况的指导。
常见问题
该用税前还是税后收入?用税后(净)收入,因为那才是你真正能拿来安排的钱。
如果必要支出超过 50% 怎么办?在房价、物价高的城市这很常见。可以先从削减个人消费入手,或者把 50/30/20 当成一个长期努力靠拢的目标。
那 20% 的储蓄是在还债之前还是之后?储蓄这一份里就包含了超出最低还款额的额外还债,再加上攒钱和投资——其中应优先偿还高利息债务。