Qu'est-ce que le budget 50/30/20 ?
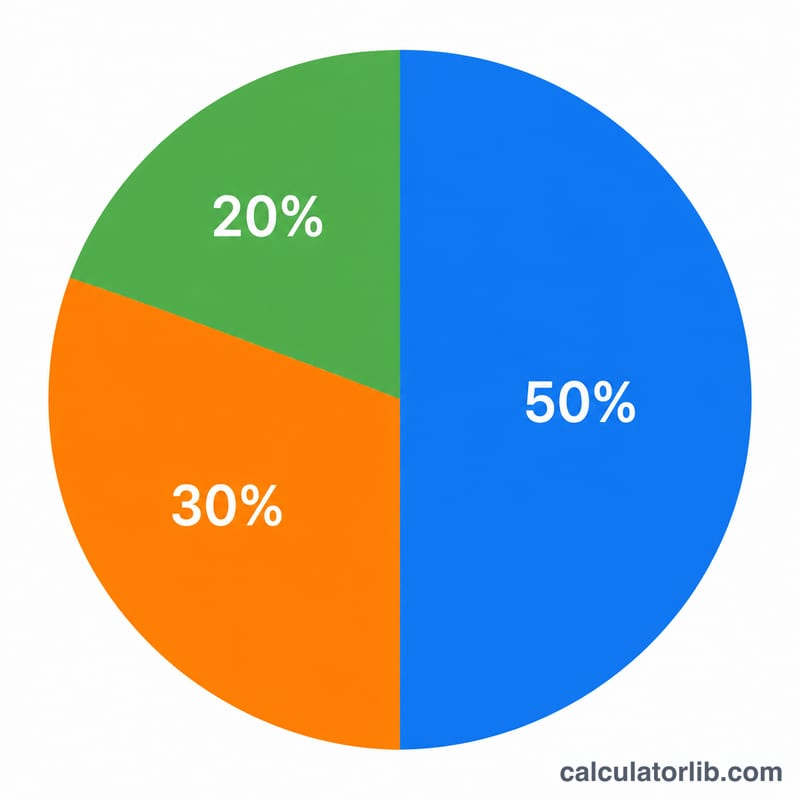
La règle 50/30/20 est une méthode simple et très répandue pour gérer son budget personnel. Elle consiste à diviser votre revenu net mensuel en trois enveloppes : 50 % pour les besoins, 30 % pour les envies et 20 % pour l'épargne et le remboursement des dettes. Comme elle repose sur des pourcentages plutôt que sur des montants fixes, elle s'adapte à tous les niveaux de revenu et à toutes les devises — ce qui en fait un excellent point de départ, où que vous viviez.
Comment utiliser ce calculateur
Indiquez votre revenu net mensuel, c'est-à-dire la somme qui arrive réellement sur votre compte bancaire une fois les impôts et cotisations déduits. Le calculateur affiche instantanément le montant à consacrer à chaque catégorie. Si vous êtes payé à la semaine ou à l'année, ramenez d'abord votre revenu à une base mensuelle (multipliez le salaire hebdomadaire par environ \(4{,}33\), ou divisez le revenu net annuel par \(12\)).
La formule expliquée
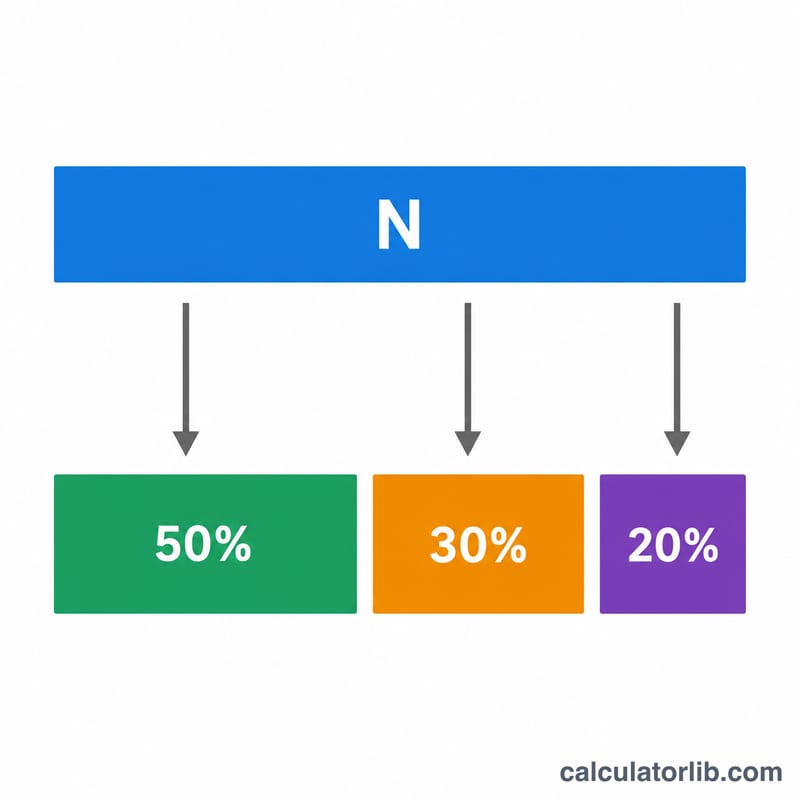
Le calcul est très simple. Pour un revenu net \(N\) :
$$\begin{gathered} \text{Besoins} = N \times 0{,}50 \\[0.6em] \text{Envies} = N \times 0{,}30 \\[0.6em] \text{Épargne} = N \times 0{,}20 \end{gathered}$$Les trois catégories représentent toujours, au total, 100 % de votre revenu net.
Les besoins sont les dépenses incompressibles : loyer ou crédit immobilier, courses alimentaires, factures d'énergie, assurances et mensualités minimales de vos emprunts. Les envies relèvent du mode de vie : restaurants, abonnements, loisirs et voyages. L'épargne regroupe votre fonds d'urgence, vos versements pour la retraite et le remboursement anticipé de vos dettes.
Exemple chiffré
Imaginons un revenu net mensuel de 4 000 $.
$$\text{Besoins} = 4\,000 \times 0{,}50 = 2\,000\ \$$$$$\text{Envies} = 4\,000 \times 0{,}30 = 1\,200\ \$$$$$\text{Épargne} = 4\,000 \times 0{,}20 = 800\ \$$$L'objectif serait donc de maintenir vos dépenses essentielles sous 2 000 $, vos dépenses plaisir sous 1 200 $ et de mettre de côté 800 $ chaque mois.
Termes clés du budget
Ces termes sont utilisés tout au long du calculateur de budget 50/30/20. Les définitions sont générales ; le traitement exact des impôts et des prestations varie selon le pays et l'employeur.
- Revenu net (salaire net) : Le montant qui arrive réellement sur votre compte bancaire après impôts, cotisations sociales ou cotisations de paie, et retenues sur salaire telles que les primes d'assurance santé ou les cotisations de retraite prélevées sur votre fiche de paie. C'est le montant demandé par le calculateur dans le champ net.
- Revenu brut : L'ensemble de vos gains avant tout impôt ou toute retenue. Le salaire brut est toujours supérieur au salaire net ; ne le saisissez donc pas dans le calculateur, sinon votre budget sera surestimé.
- Besoins : Dépenses essentielles difficiles à éviter et que vous devez payer pour vivre et travailler. Exemples типiques : loyer ou remboursement de prêt immobilier, services publics (énergie, eau, internet), courses alimentaires, transports de base (carburant, abonnement de transport en commun, assurance auto), assurance santé et frais médicaux nécessaires, garde d'enfants et remboursements minimums de dettes.
- Envies : Dépenses discrétionnaires qui améliorent votre mode de vie, mais que vous pourriez réduire ou supprimer sans affecter votre vie quotidienne de base. Exemples typiques : restaurants, services de streaming et abonnements, loisirs, voyages et vacances, divertissements, nouveaux gadgets, forfaits téléphoniques haut de gamme et vêtements non essentiels.
- Épargne : La part du revenu que vous mettez de côté pour l'avenir plutôt que de la dépenser maintenant. Exemples typiques : contributions à un fonds d'urgence, comptes de retraite, placements, épargne pour un apport personnel en vue d'un achat immobilier et autres objectifs à long terme. Dans le cadre 50/30/20, cette catégorie inclut également les remboursements anticipés de dettes.
- Remboursements minimums de dettes et remboursements anticipés : Le remboursement minimum est le montant le plus faible exigé chaque mois par votre prêteur (minimum de carte de crédit, échéance de prêt obligatoire). Il est considéré comme un besoin, car son non-paiement entraîne des pénalités. Toute somme versée au-delà du minimum pour réduire plus rapidement le capital est un remboursement anticipé et est comptée dans la catégorie épargne (20 %).
- Fonds d'urgence : Argent liquide mis de côté dans un compte accessible pour couvrir des dépenses imprévues, comme une perte d'emploi, des frais médicaux ou des réparations urgentes. Une règle couramment citée est de trois à six mois de dépenses essentielles, même si le montant adéquat dépend de votre situation.
Interpréter la répartition de votre budget
Le calculateur produit une répartition cible : 50 % de votre revenu net pour les besoins, 30 % pour les envies et 20 % pour l'épargne et les remboursements anticipés de dettes. Par exemple, un revenu net de 4 000 par mois donne des cibles de 2 000 pour les besoins, 1 200 pour les envies et 800 pour l'épargne. Ce sont des plafonds et des objectifs, et non un relevé de vos dépenses réelles.
La règle 50/30/20 a été popularisée par la sénatrice américaine Elizabeth Warren et sa fille Amelia Warren Tyagi dans leur livre de 2005 All Your Worth: The Ultimate Lifetime Money Plan. Elle a été conçue dans le contexte des États-Unis ; ce qui constitue un coût de la vie typique peut donc différer dans d'autres pays et d'autres villes.
Si vos besoins dépassent 50 %
Cette situation est courante, surtout dans les marchés immobiliers coûteux ou pour les revenus modestes. Cela ne signifie pas que vous faites quelque chose de mal ; cela signifie que la répartition par défaut ne correspond pas à votre situation. Les réponses courantes sont les suivantes :
- Examiner les plus gros coûts fixes (logement, transport, assurances) pour tenter de les réduire à long terme.
- Réduire temporairement la catégorie des envies afin que l'épargne reste aussi proche que possible de l'objectif.
- Augmenter les revenus lorsque c'est possible.
- Choisir un autre ratio qui reflète vos coûts réels.
Variantes courantes
- 60/20/20 : 60 % pour les besoins, 20 % pour les envies, 20 % pour l'épargne, ce qui convient à des coûts fixes plus élevés.
- 70/20/10 : 70 % pour les besoins, 20 % pour les envies, 10 % pour l'épargne ; cette répartition est parfois utilisée lorsque les coûts essentiels sont très élevés, bien qu'elle laisse une réserve d'épargne plus faible.
- 50/20/30 ou similaire : Accorde une plus grande place à l'épargne ou au remboursement des dettes lorsque l'objectif est de constituer une épargne ou de rembourser ses dettes plus rapidement.
Remarque : La règle 50/30/20 est une règle empirique générale, et non un conseil financier personnalisé. Votre budget idéal dépend de la stabilité de vos revenus, de vos dettes, de vos personnes à charge, de votre lieu de vie et de vos objectifs. Envisagez de consulter un professionnel de la finance qualifié pour des conseils adaptés à votre situation.
Questions fréquentes
Faut-il prendre le revenu brut ou net ? Utilisez le revenu net (après impôts et cotisations), car c'est la somme que vous pouvez réellement répartir dans votre budget.
Et si mes besoins dépassent 50 % ? C'est courant dans les régions où le coût de la vie est élevé. Commencez par réduire les envies, ou considérez la règle 50/30/20 comme un objectif à atteindre progressivement.
Les 20 % d'épargne, c'est avant ou après les dettes ? L'enveloppe épargne inclut le remboursement des dettes au-delà des mensualités minimales, ainsi que la constitution d'une épargne et les placements — donnez la priorité aux dettes les plus coûteuses en intérêts.