Qu'est-ce qu'un calculateur de préqualification de prêt ?
Un calculateur de préqualification de prêt vous donne une première estimation, encore approximative, du montant que vous pourriez emprunter avant même de déposer une demande officielle. Il convertit vos revenus et vos charges de crédit existantes en une mensualité supportable, puis transforme cette mensualité en capital empruntable grâce aux formules classiques d'amortissement. Les prêteurs s'appuient le plus souvent sur le taux d'endettement (DTI, debt-to-income) comme principal garde-fou : cet outil met donc cette même logique entre vos mains. À noter que ce modèle reflète les pratiques de prêt nord-américaines ; en France, les banques retiennent généralement un taux d'endettement plafonné autour de 35 % (assurance comprise), une référence proche mais soumise à des règles propres.
Comment l'utiliser
Saisissez vos revenus mensuels bruts (avant impôts), vos remboursements mensuels actuels (cartes de crédit, crédit auto, prêts étudiants, etc.), le taux d'endettement maximal que vous souhaitez retenir (les prêteurs le plafonnent souvent entre 36 et 43 %, contre environ 35 % en France), le taux d'intérêt annuel et la durée du prêt en années. Le calculateur affiche alors le montant d'emprunt maximal, la mensualité disponible pour le nouveau prêt et le total des intérêts versés sur l'ensemble de la durée.
La formule expliquée
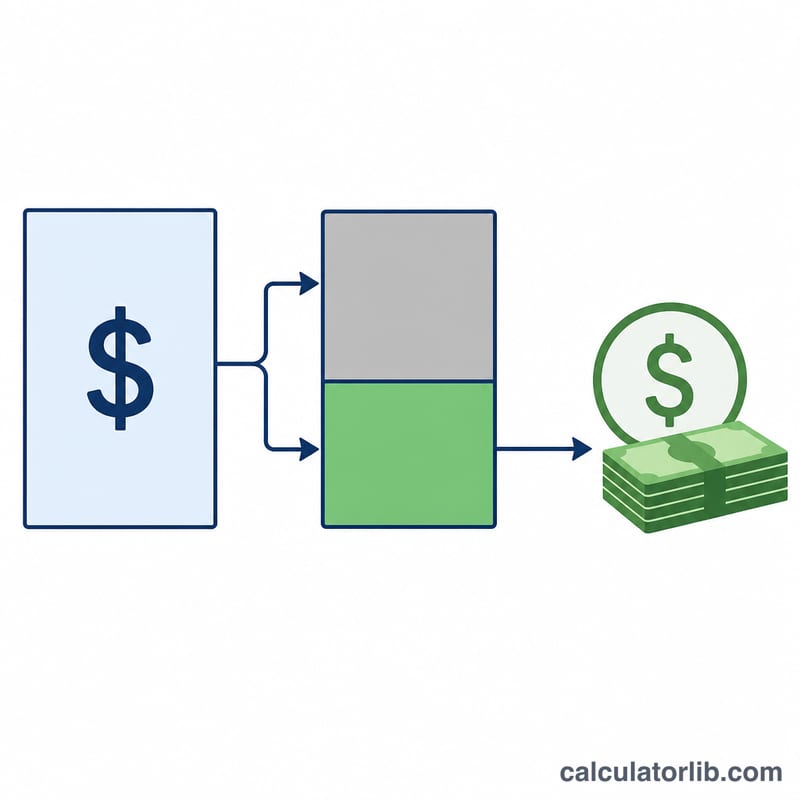
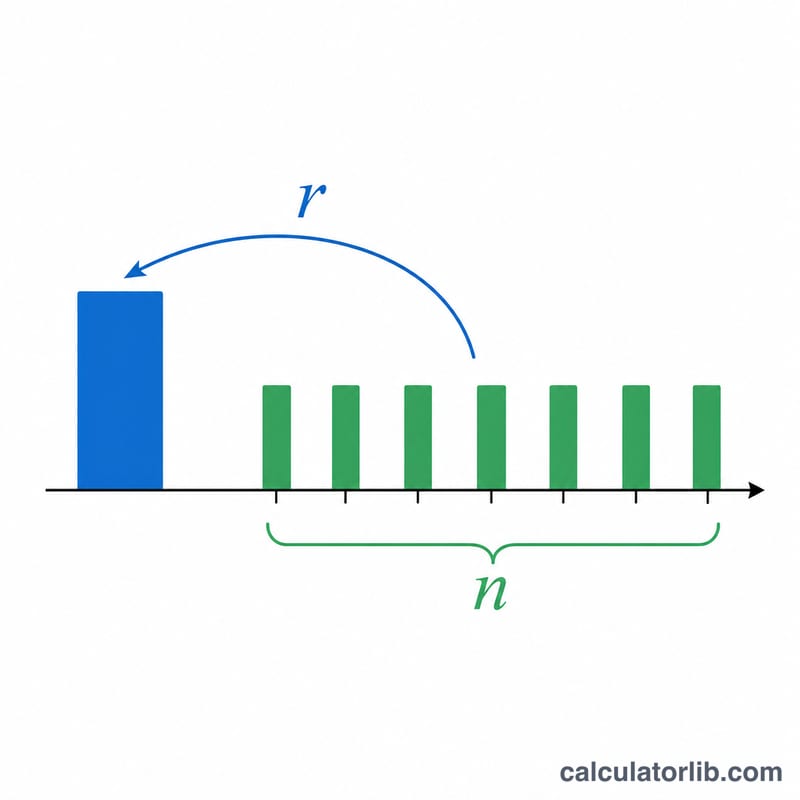
On calcule d'abord la mensualité totale maximale en multipliant vos revenus par le taux d'endettement. En soustrayant vos dettes existantes, on obtient la mensualité réellement disponible pour le nouveau prêt. Cette mensualité est ensuite injectée dans la formule de la valeur actuelle d'une annuité :
$$L = P \cdot \frac{1-(1+r)^{-n}}{r}$$où \(r\) est le taux d'intérêt mensuel (taux annuel ÷ 12 ÷ 100) et \(n\) le nombre de mensualités (années × 12).
Exemple chiffré
Supposons des revenus mensuels bruts de 6 000 $, des dettes existantes de 500 $ et un taux d'endettement de 36 %. Votre mensualité totale maximale s'élève à 2 160 $, ce qui laisse 1 660 $ pour le nouveau prêt. À 6,5 % sur 30 ans (\(r = 0{,}0054167\), \(n = 360\)), le montant d'emprunt maximal atteint environ 262 600 $.
Comment le taux, la durée et le ratio d'endettement modifient le montant de prêt estimé
Toutes les lignes utilisent les mêmes données : 6 000 $ de revenu mensuel brut et 500 $ de dettes mensuelles existantes. Le paiement maximal est \(P = \text{Revenu} \cdot \frac{\text{DTI}}{100} - \text{Dettes}\). Cela donne 6 000 $ × 0,36 − 500 $ = 1 660 $ pour un DTI de 36 %, et 6 000 $ × 0,43 − 500 $ = 2 080 $ pour un DTI de 43 %. Le montant de prêt maximal est \(L = P \cdot \frac{1-(1+r)^{-n}}{r}\), avec \(r = \text{Taux}/1200\) et \(n = 12 \cdot \text{Durée}\). Les intérêts totaux sont \(P \cdot n - L\). Les montants de prêt et d'intérêts sont arrondis à la centaine de dollars la plus proche.
| DTI | Durée | Taux | Paiement maximal | Prêt maximal | Intérêts totaux |
|---|---|---|---|---|---|
| 36 % | 30 ans | 5,5 % | 1 660 $ | ≈ 292 400 $ | ≈ 305 200 $ |
| 36 % | 30 ans | 6,5 % | 1 660 $ | ≈ 262 600 $ | ≈ 335 000 $ |
| 36 % | 30 ans | 7,5 % | 1 660 $ | ≈ 237 400 $ | ≈ 360 200 $ |
| 36 % | 20 ans | 6,5 % | 1 660 $ | ≈ 222 600 $ | ≈ 175 800 $ |
| 36 % | 15 ans | 6,5 % | 1 660 $ | ≈ 190 600 $ | ≈ 108 200 $ |
| 43 % | 30 ans | 5,5 % | 2 080 $ | ≈ 366 300 $ | ≈ 382 500 $ |
| 43 % | 30 ans | 6,5 % | 2 080 $ | ≈ 329 100 $ | ≈ 419 700 $ |
| 43 % | 30 ans | 7,5 % | 2 080 $ | ≈ 297 500 $ | ≈ 451 300 $ |
| 43 % | 20 ans | 6,5 % | 2 080 $ | ≈ 279 000 $ | ≈ 220 200 $ |
| 43 % | 15 ans | 6,5 % | 2 080 $ | ≈ 238 800 $ | ≈ 135 600 $ |
Exemple détaillé (DTI de 36 %, 6,5 %, 30 ans) : \(P = 6000 \cdot 0.36 - 500 = 1660\), \(r = 6.5/1200 = 0.0054167\), \(n = 360\). Le facteur d'annuité est \(\frac{1-(1.0054167)^{-360}}{0.0054167} \approx 158.211\), donc \(L \approx 1660 \times 158.211 = \) 262 630 $262,630. Les paiements totaux sont 1 660 $ × 360 = 597 600 $, donc les intérêts s'élèvent à environ 335 000 $.
Ce que montre le tableau : faire passer le DTI de 36 % à 43 % augmente le plafond d'environ 25 %, car le paiement passe de 1 660 $ à 2 080 $. Une hausse d'un point du taux réduit le plafond d'environ 9 à 10 % sur 30 ans. Une durée plus courte abaisse le plafond pour un même paiement, mais réduit fortement les intérêts totaux.
Seuils de DTI typiques utilisés par les prêteurs
Les repères ci-dessous sont des lignes directrices générales du secteur, principalement issues du marché hypothécaire américain. Ce ne sont pas des garanties d'approbation, et chaque prêteur fixe ses propres limites.
| Repère | Chiffre typique | Signification |
|---|---|---|
| Règle 28/36 | 28 % avant impôts / 36 % après impôts | Les coûts de logement à 28 % ou moins du revenu mensuel brut, et l'ensemble des dettes mensuelles (y compris le logement) à environ 36 % ou moins. |
| Référence de prêt hypothécaire qualifié | 43 % après impôts | 43 % était la limite de DTI de la règle initiale du CFPB américain sur les prêts hypothécaires qualifiés. Des modifications ultérieures ont orienté le test QM général vers des critères fondés sur le prix, mais 43 % reste largement cité comme point de repère. |
| Prêts FHA (États-Unis) | 31 % / 43 % | Les ratios de référence standard de la FHA. Des ratios plus élevés peuvent être acceptés avec des facteurs compensatoires, comme un crédit solide, des réserves de trésorerie ou une approbation par souscription automatisée. |
| Prêts personnels non garantis et prêts auto | Varie selon le prêteur | Il n'existe pas de norme unique. Certains prêteurs appliquent des limites proches de 35 à 50 %, tandis que d'autres accordent davantage de poids au score de crédit et à la stabilité des revenus. |
Le champ DTI du calculateur est le ratio après impôts : l'ensemble des dettes mensuelles, y compris le nouveau paiement, divisé par le revenu mensuel brut. Choisir 36 % donne une estimation plus prudente que 43 %.
Interpréter votre montant d'approbation estimé
Le résultat est un plafond fondé uniquement sur le DTI. Ce n'est ni une offre, ni une pré-approbation, ni une garantie. Il indique le plus grand prêt dont le paiement mensuel fixe rentre dans la limite de DTI choisie, après déduction des dettes existantes.
Ce que l'estimation ne prend pas en compte
- Score et historique de crédit : ils influencent l'approbation et le taux proposé. Le taux que vous saisissez n'est qu'une hypothèse.
- Apport personnel : pour un logement ou un véhicule, le prix d'achat correspond au prêt plus l'apport. Le montant du prêt seul ne représente pas le prix que vous pouvez payer.
- Taxes, assurances et frais : les prêteurs hypothécaires intègrent la taxe foncière, l'assurance habitation, les charges de copropriété et parfois l'assurance hypothécaire dans le paiement de logement. La formule considère l'ensemble du paiement comme du capital et des intérêts.
- Plafonds propres aux prêteurs : les prêteurs et les programmes de prêt fixent des montants maximaux, des revenus minimaux et leurs propres limites de DTI.
- Revenu brut ou net : le DTI se calcule normalement sur le revenu mensuel brut (avant impôts). Saisir le salaire net donne une estimation plus basse et plus prudente. Le paiement peut tout de même être serré par rapport à votre budget réel, car le DTI ne tient pas compte de l'épicerie, des services publics ni de l'épargne.
Intérêts totaux et durée du prêt
Le plafond de paiement étant fixé, une durée plus longue augmente le montant maximal du prêt, car les paiements sont répartis sur plus de temps. Elle augmente aussi les intérêts totaux. Dans les exemples à 6,5 % et un DTI de 36 %, une durée de 15 ans donne environ 190 600 $ avec environ 108 200 $ d'intérêts. Une durée de 30 ans donne environ 262 600 $ avec environ 335 000 $ d'intérêts. Les intérêts sont aussi plus importants par rapport au prêt sur les longues durées, car le solde reste dû plus longtemps.
Ces informations sont générales et ne constituent pas un conseil financier ou de crédit. Confirmez votre admissibilité réelle et les conditions auprès d'un prêteur.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-16
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-16 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-13 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-16 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-16 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-13 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-16 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-16 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-16 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-16 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-13 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-16 Données mises à jour le 2026-11-16 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
FAQ
La préqualification équivaut-elle à un accord de prêt ? Non. La préqualification n'est qu'une estimation informelle ; l'accord définitif dépend de votre score de crédit, de vos justificatifs et de l'analyse complète du dossier par le prêteur.
Quel taux d'endettement choisir ? De nombreux prêteurs privilégient un taux d'endettement total inférieur ou égal à 36 %, certains acceptant jusqu'à 43 % ou plus pour les profils solides. En France, la barre se situe généralement autour de 35 %.
Pourquoi soustraire les dettes existantes ? Les prêteurs examinent l'ensemble de vos charges. Vos remboursements actuels réduisent d'autant la marge d'endettement encore disponible pour un nouveau prêt.