लोन प्रीक्वालिफिकेशन कैलकुलेटर क्या है?
लोन प्रीक्वालिफिकेशन कैलकुलेटर आपको औपचारिक रूप से आवेदन करने से पहले ही एक मोटा-मोटा अंदाज़ा देता है कि आपको कितनी बड़ी राशि का लोन मंज़ूर हो सकता है। यह आपकी आय और मौजूदा कर्ज़ की किस्तों को एक ऐसी मासिक भुगतान क्षमता में बदलता है जिसे आप वहन कर सकें, और फिर मानक अमॉर्टाइज़ेशन गणित की मदद से उस भुगतान को लोन की मूल राशि में तब्दील कर देता है। बैंक और लोन देने वाली संस्थाएं आमतौर पर डेट-टू-इनकम (DTI) रेशियो को मुख्य पैमाने के रूप में इस्तेमाल करती हैं, और यह टूल भी ठीक उसी तर्क को आपके हाथ में दे देता है। ध्यान रहे, यह कैलकुलेटर अमेरिकी ($ डॉलर) संदर्भ में बना है; भारत में बैंक FOIR या EMI/NMI जैसे थोड़े अलग नियम अपनाते हैं, पर मूल गणना का सिद्धांत एक ही रहता है।
इसका इस्तेमाल कैसे करें
अपनी सकल मासिक आय (टैक्स कटने से पहले), अपनी मौजूदा मासिक कर्ज़ किस्तें (क्रेडिट कार्ड, कार लोन, स्टूडेंट लोन आदि), वह अधिकतम DTI रेशियो जो आप मानना चाहते हैं (बैंक अक्सर इसे 36–43% के आसपास सीमित रखते हैं), सालाना ब्याज दर, और लोन की अवधि वर्षों में दर्ज करें। कैलकुलेटर आपको अधिकतम लोन राशि, नए लोन के लिए उपलब्ध मासिक भुगतान, और पूरी अवधि में चुकाए जाने वाले कुल ब्याज की जानकारी दिखाता है।
फ़ॉर्मूला आसान शब्दों में
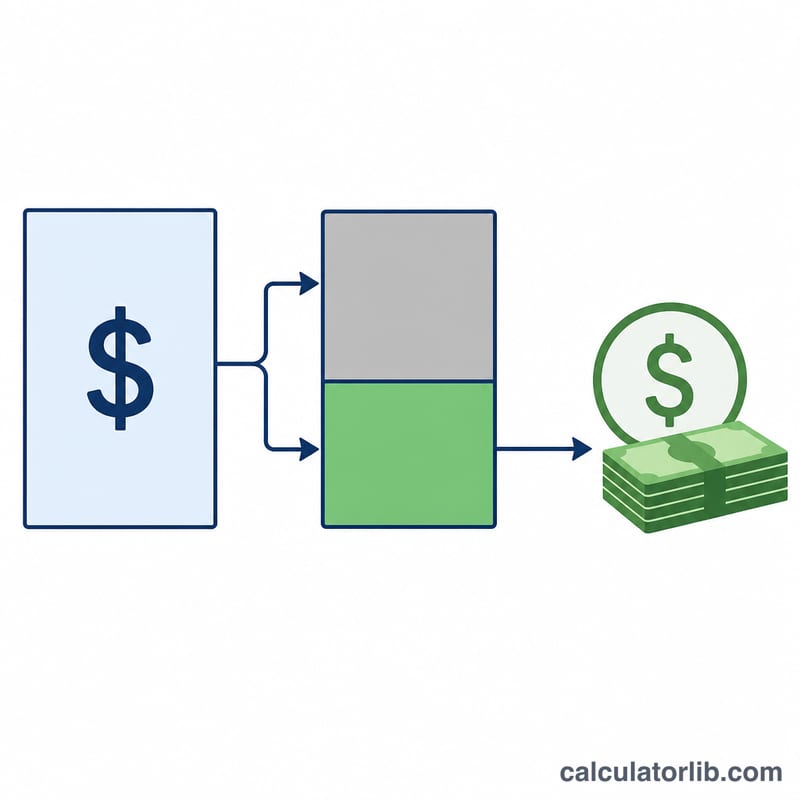
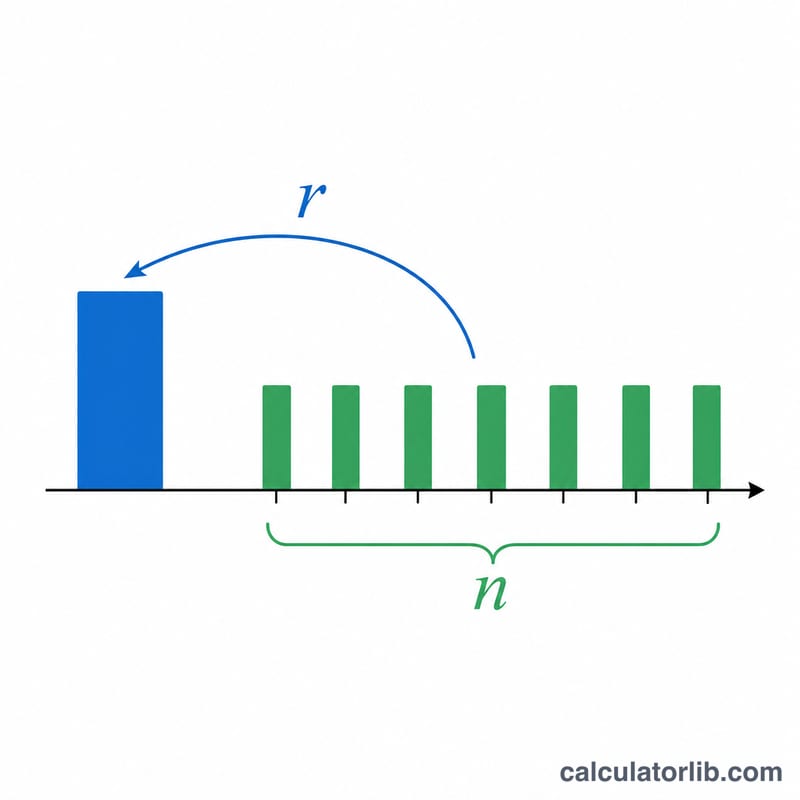
सबसे पहले, आपकी अधिकतम कुल मासिक भुगतान क्षमता निकलती है आपकी आय को DTI रेशियो से गुणा करके। इसमें से मौजूदा कर्ज़ की किस्तें घटाने पर वह राशि बचती है जो नए लोन के भुगतान के लिए उपलब्ध है। फिर इस भुगतान को एन्युटी के वर्तमान मूल्य (present value of annuity) वाले फ़ॉर्मूले में डाला जाता है: $$\text{MaxLoan} = \text{MaxPayment} \times \frac{1-(1+r)^{-n}}{r}$$ जहाँ \(r\) मासिक ब्याज दर है (सालाना दर ÷ 12 ÷ 100) और \(n\) कुल मासिक किस्तों की संख्या है (वर्ष × 12)।
उदाहरण के साथ समझें
मान लीजिए आपकी सकल मासिक आय $6,000 है, आपके पास $500 की मौजूदा कर्ज़ किस्तें हैं, और आप 36% DTI मानते हैं। तब आपकी अधिकतम कुल भुगतान क्षमता $2,160 बनती है, जिसमें से $1,660 नए लोन के लिए बच जाते हैं। 30 साल की अवधि पर 6.5% ब्याज दर (\(r = 0.0054167\), \(n = 360\)) के साथ, अधिकतम लोन राशि लगभग $262,600 निकलती है।
ब्याज दर, अवधि और DTI से अनुमानित ऋण राशि कैसे बदलती है
सभी पंक्तियों में समान इनपुट हैं: $6,000 सकल मासिक आय और $500 मौजूदा मासिक देनदारियां। अधिकतम भुगतान \(P = \text{Income} \cdot \frac{\text{DTI}}{100} - \text{Debts}\) है। 36% DTI पर यह $6,000 × 0.36 − $500 = $1,660 है, और 43% DTI पर $6,000 × 0.43 − $500 = $2,080 है। अधिकतम ऋण \(L = P \cdot \frac{1-(1+r)^{-n}}{r}\) है, जहां \(r = \text{Rate}/1200\) और \(n = 12 \cdot \text{Term}\) है। कुल ब्याज \(P \cdot n - L\) है। ऋण और ब्याज के आंकड़े निकटतम $100 तक पूर्णांकित किए गए हैं।
| DTI | अवधि | दर | अधिकतम भुगतान | अधिकतम ऋण | कुल ब्याज |
|---|---|---|---|---|---|
| 36% | 30 वर्ष | 5.5% | $1,660 | ≈ $292,400 | ≈ $305,200 |
| 36% | 30 वर्ष | 6.5% | $1,660 | ≈ $262,600 | ≈ $335,000 |
| 36% | 30 वर्ष | 7.5% | $1,660 | ≈ $237,400 | ≈ $360,200 |
| 36% | 20 वर्ष | 6.5% | $1,660 | ≈ $222,600 | ≈ $175,800 |
| 36% | 15 वर्ष | 6.5% | $1,660 | ≈ $190,600 | ≈ $108,200 |
| 43% | 30 वर्ष | 5.5% | $2,080 | ≈ $366,300 | ≈ $382,500 |
| 43% | 30 वर्ष | 6.5% | $2,080 | ≈ $329,100 | ≈ $419,700 |
| 43% | 30 वर्ष | 7.5% | $2,080 | ≈ $297,500 | ≈ $451,300 |
| 43% | 20 वर्ष | 6.5% | $2,080 | ≈ $279,000 | ≈ $220,200 |
| 43% | 15 वर्ष | 6.5% | $2,080 | ≈ $238,800 | ≈ $135,600 |
कार्य उदाहरण (36% DTI, 6.5%, 30 वर्ष): \(P = 6000 \cdot 0.36 - 500 = 1660\), \(r = 6.5/1200 = 0.0054167\), \(n = 360\)। वार्षिकी गुणक \(\frac{1-(1.0054167)^{-360}}{0.0054167} \approx 158.211\) है, इसलिए \(L \approx 1660 \times 158.211 = \) $262,630। कुल भुगतान $1,660 × 360 = $597,600 है, इसलिए ब्याज लगभग $335,000 है।
तालिका क्या दिखाती है: DTI को 36% से 43% करने पर भुगतान $1,660 से बढ़कर $2,080 हो जाता है, इसलिए अधिकतम सीमा लगभग 25% बढ़ जाती है। 30 वर्षों में ब्याज दर में एक प्रतिशत अंक की वृद्धि अधिकतम सीमा को लगभग 9–10% घटा देती है। समान भुगतान के लिए छोटी अवधि अधिकतम ऋण को कम करती है, लेकिन कुल ब्याज को तेजी से घटाती है।
ऋणदाताओं द्वारा उपयोग की जाने वाली सामान्य DTI सीमाएं
नीचे दिए गए मानदंड सामान्य उद्योग दिशानिर्देश हैं, मुख्यतः संयुक्त राज्य अमेरिका के बंधक (मॉर्टगेज) बाज़ार से। ये अनुमोदन की गारंटी नहीं हैं, और व्यक्तिगत ऋणदाता अपनी स्वयं की सीमाएं तय करते हैं।
| मानदंड | सामान्य आंकड़ा | अर्थ |
|---|---|---|
| 28/36 दिशानिर्देश | 28% फ्रंट-एंड / 36% बैक-एंड | आवास लागत सकल मासिक आय के लगभग 28% या उससे कम, और सभी मासिक देनदारियां (आवास सहित) लगभग 36% या उससे कम। |
| क्वालिफाइड-मॉर्टगेज संदर्भ | 43% बैक-एंड | 43% मूल अमेरिकी CFPB क्वालिफाइड-मॉर्टगेज नियम में DTI सीमा थी। बाद के नियम परिवर्तनों ने सामान्य QM परीक्षण को मूल्य-निर्धारण आधारित मानदंडों की ओर मोड़ा, परंतु 43% अब भी व्यापक रूप से एक संदर्भ बिंदु के रूप में उद्धृत किया जाता है। |
| FHA ऋण (अमेरिका) | 31% / 43% | मानक FHA मानक अनुपात। मजबूत क्रेडिट, नकद आरक्षित धन, या स्वचालित अंडरराइटिंग अनुमोदन जैसे क्षतिपूरक कारकों के साथ उच्च अनुपात की अनुमति दी जा सकती है। |
| असुरक्षित व्यक्तिगत ऋण और ऑटो ऋण | ऋणदाता के अनुसार भिन्न | कोई एक मानक नहीं है। कुछ ऋणदाता लगभग 35–50% के आसपास सीमाएं उपयोग करते हैं, और अन्य क्रेडिट स्कोर और आय की स्थिरता को अधिक महत्व देते हैं। |
कैलकुलेटर का DTI फ़ील्ड बैक-एंड अनुपात है: नए भुगतान सहित कुल मासिक देनदारियां, सकल मासिक आय से विभाजित। 43% की तुलना में 36% चुनने से अधिक रूढ़िवादी अनुमान मिलता है।
अपनी अनुमानित स्वीकृति राशि की व्याख्या
परिणाम केवल DTI पर आधारित एक सीमा है। यह कोई प्रस्ताव, पूर्व-स्वीकृति, या गारंटी नहीं है। यह सबसे बड़ा ऋण दिखाता है जिसका निश्चित मासिक भुगतान, मौजूदा देनदारियां घटाने के बाद, आपकी चुनी हुई DTI सीमा के भीतर फिट बैठता है।
अनुमान किन बातों को नज़रअंदाज़ करता है
- क्रेडिट स्कोर और इतिहास: ये तय करते हैं कि आपको स्वीकृति मिलेगी या नहीं और आपको कौन-सी दर मिलेगी। आप जो दर दर्ज करते हैं वह केवल एक मान्यता है।
- डाउन पेमेंट: घर या वाहन के लिए, खरीद मूल्य ऋण और डाउन पेमेंट का योग है। अकेली ऋण राशि वह कीमत नहीं है जो आप वहन कर सकते हैं।
- कर, बीमा और शुल्क: मॉर्टगेज ऋणदाता आवास भुगतान में संपत्ति कर, होमओनर्स बीमा, HOA शुल्क, और कभी-कभी मॉर्टगेज बीमा को शामिल करते हैं। सूत्र पूरे भुगतान को मूलधन और ब्याज मानता है।
- ऋणदाता-विशिष्ट सीमाएं: ऋणदाता और ऋण कार्यक्रम अधिकतम ऋण राशि, न्यूनतम आय, और अपनी स्वयं की DTI सीमाएं तय करते हैं।
- सकल बनाम शुद्ध आय: DTI सामान्यतः सकल (कर-पूर्व) मासिक आय पर गणना की जाती है। टेक-होम वेतन दर्ज करने से कम, अधिक रूढ़िवादी अनुमान मिलता है। भुगतान फिर भी आपके वास्तविक बजट के लिए तंग हो सकता है, क्योंकि DTI में किराना, उपयोगिताएं या बचत शामिल नहीं होते।
कुल ब्याज और अवधि की लंबाई
भुगतान की सीमा तय होने पर, लंबी अवधि अधिकतम ऋण बढ़ाती है क्योंकि अधिक भुगतान फैले होते हैं। यह कुल ब्याज भी बढ़ाती है। 6.5%, 36% DTI के उदाहरणों में, 15 वर्ष की अवधि लगभग $190,600 देती है, जिसमें लगभग $108,200 ब्याज है। 30 वर्ष की अवधि लगभग $262,600 देती है, जिसमें लगभग $335,000 ब्याज है। लंबी अवधियों पर ब्याज ऋण की तुलना में भी अधिक होता है, क्योंकि शेष राशि लंबे समय तक बकाया रहती है।
यह सामान्य जानकारी है, वित्तीय या ऋण सलाह नहीं। वास्तविक पात्रता और शर्तों की पुष्टि किसी ऋणदाता से करें।
केंद्रीय बैंकों की नीतिगत ब्याज दरें
प्रमुख केंद्रीय बैंकों की नवीनतम आधिकारिक नीतिगत दरें, अपने आप अपडेट — बैंक जमा और कर्ज़ की दरें इसी मानक का अनुसरण करती हैं।
- भारतीय रिज़र्व बैंक · भारत
- 5.50%
- तारीख
- 2026-10-19
- 1 वर्ष में बदलाव
- 0 प्रतिशत अंक
नवीनतम बदलाव बढ़ा +25 बीपी भारतीय रिज़र्व बैंक ने 2026-10-07 को अपनी दर बदली: 5.25% से 5.50%।
| केंद्रीय बैंक | नीतिगत दर | तारीख | 1 वर्ष में बदलाव |
|---|---|---|---|
| ब्राज़ील का केंद्रीय बैंक · ब्राज़ील | 13.75% | 2026-11-16 | −1.25 प्रतिशत अंक |
| बैंको दे मेक्सिको · मैक्सिको | 6.25% | 2026-11-10 | −1.00 प्रतिशत अंक |
| फ़ेडरल रिज़र्व · संयुक्त राज्य | 3.75–4.00% | 2026-11-13 | 0 प्रतिशत अंक |
| यूरोपीय सेंट्रल बैंक | 2.50% | 2026-11-16 | +0.50 प्रतिशत अंक |
| स्वेरिगेस रिक्सबैंक · स्वीडन | 2.00% | 2026-11-16 | +0.25 प्रतिशत अंक |
| सऊदी केंद्रीय बैंक · सऊदी अरब | 4.50% | 2026-10-29 | 0 प्रतिशत अंक |
| रिज़र्व बैंक ऑफ़ ऑस्ट्रेलिया · ऑस्ट्रेलिया | 4.60% | 2026-10-31 | +1.00 प्रतिशत अंक |
| तुर्किये गणराज्य का केंद्रीय बैंक · तुर्किये | 36.00% | 2026-11-06 | −3.50 प्रतिशत अंक |
| बैंक ऑफ़ रशिया · रूस | 14.00% | 2026-11-10 | −2.50 प्रतिशत अंक |
| पीपुल्स बैंक ऑफ़ चाइना · चीन | 3.00% | 2026-11-10 | 0 प्रतिशत अंक |
| बैंक ऑफ़ कनाडा · कनाडा | 2.50% | 2026-11-13 | +0.25 प्रतिशत अंक |
| भारतीय रिज़र्व बैंक · भारत | 5.50% | 2026-10-19 | 0 प्रतिशत अंक |
| बैंक ऑफ़ इंग्लैंड · यूनाइटेड किंगडम | 4.00% | 2026-11-16 | 0 प्रतिशत अंक |
| बैंक ऑफ़ जापान · जापान | 1.25% | 2026-11-10 | +0.75 प्रतिशत अंक |
| बैंक ऑफ़ कोरिया · दक्षिण कोरिया | 3.00% | 2026-11-02 | +0.50 प्रतिशत अंक |
नवीनतम आंकड़ा: 2026-10-19 डेटा अपडेट 2026-11-16 · ताज़ा
स्रोत: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS आँकड़ों के अनुमत उपयोग की शर्तें; Board of Governors of the Federal Reserve System सार्वजनिक डोमेन (अमेरिकी सरकार की कृति); European Central Bank ECB की पुन: उपयोग नीति; Sveriges Riksbank Riksbank की ओपन डेटा शर्तें; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 RBA की कॉपीराइट शर्तें (Cash Rate); Bank of Canada बैंक ऑफ़ कनाडा की उपयोग की शर्तें; Bank of England Open Government Licence v3.0
एक वर्ष का बदलाव CalculatorLib ने इन्हीं आंकड़ों से निकाला है। लेबल का अनुवाद CalculatorLib ने किया है: यह BIS का आधिकारिक अनुवाद नहीं है।
स्रोत का विवरण और कार्यप्रणाली
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
अक्सर पूछे जाने वाले सवाल
क्या प्रीक्वालिफिकेशन और मंज़ूरी एक ही चीज़ है? नहीं। प्रीक्वालिफिकेशन सिर्फ़ एक अनौपचारिक अनुमान है; अंतिम मंज़ूरी आपके क्रेडिट स्कोर, दस्तावेज़ों और बैंक की पूरी अंडरराइटिंग प्रक्रिया पर निर्भर करती है।
मुझे कौन-सा DTI मानना चाहिए? ज़्यादातर बैंक कुल DTI को 36% या उससे कम पर रखना पसंद करते हैं, हालांकि मज़बूत क्रेडिट होने पर कुछ संस्थाएं 43% या उससे ज़्यादा तक भी अनुमति देती हैं।
मौजूदा कर्ज़ क्यों घटाया जाता है? बैंक आपकी कुल देनदारियों को देखते हैं। मौजूदा किस्तें आपकी DTI क्षमता का जो हिस्सा घेर लेती हैं, उतना नए लोन के लिए उपलब्ध नहीं रहता।