Что такое калькулятор предварительного одобрения кредита?
Калькулятор предварительного одобрения кредита дает приблизительную оценку того, какую сумму вы сможете получить, еще до подачи официальной заявки. Принцип прост: ваш доход и текущие долговые обязательства переводятся в посильный ежемесячный платеж, а затем этот платеж пересчитывается в основную сумму кредита по стандартной формуле амортизации. Банки обычно ориентируются на коэффициент долговой нагрузки (DTI, debt-to-income) как на главный ограничитель — этот инструмент использует ту же логику, но уже в ваших руках. Важно учитывать: расчет построен на американском подходе к DTI, и в российских банках критерии и предельные значения долговой нагрузки (показатель ПДН) могут отличаться.
Как пользоваться калькулятором
Укажите свой валовой ежемесячный доход (до налогов), сумму текущих ежемесячных платежей по долгам (кредитные карты, автокредиты, образовательные ссуды и т. д.), максимальный коэффициент DTI, который вы хотите заложить в расчет (банки часто ограничиваются 36–43%), годовую процентную ставку и срок кредита в годах. Калькулятор покажет максимальную сумму кредита, ежемесячный платеж, доступный для нового займа, и общую сумму процентов за весь срок.
Разбор формулы
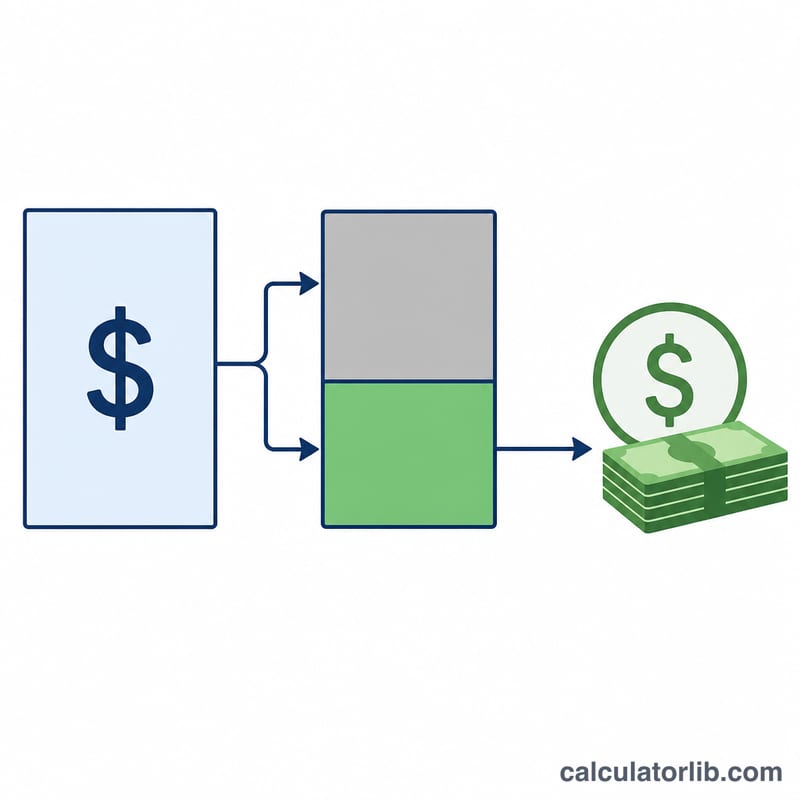
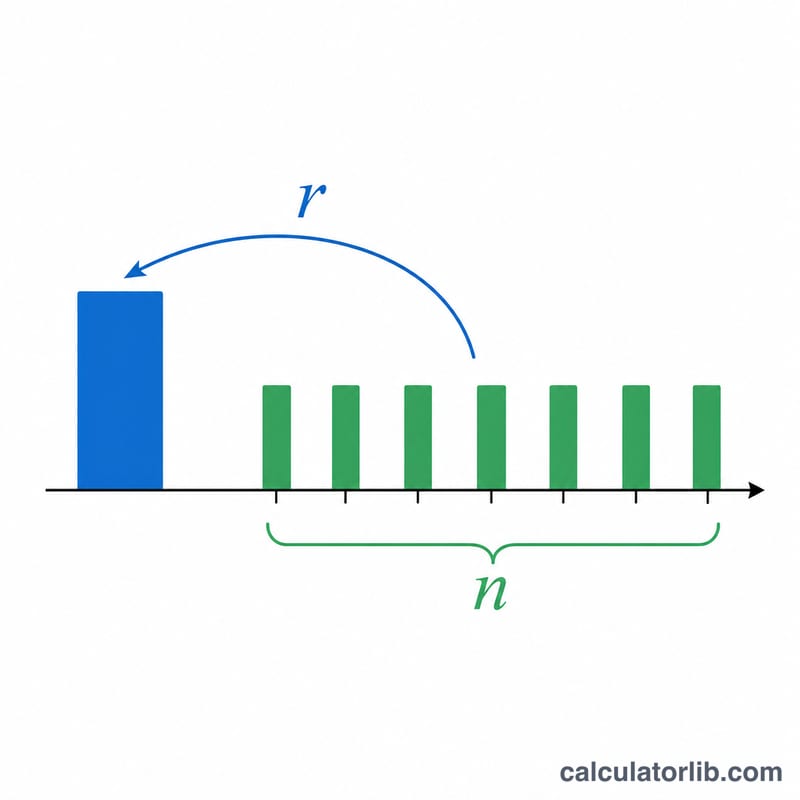
Сначала вычисляется максимальный суммарный ежемесячный платеж — это ваш доход, умноженный на коэффициент DTI. Вычитаем из него текущие долги и получаем платеж, доступный для нового кредита. Затем этот платеж подставляется в формулу приведенной стоимости аннуитета:
$$L = P \cdot \frac{1-(1+r)^{-n}}{r}$$где r — месячная процентная ставка (годовая ставка ÷ 12 ÷ 100), а n — количество ежемесячных платежей (годы × 12).
Пример расчета
Допустим, ваш валовой ежемесячный доход составляет $6 000, текущие долги — $500, а коэффициент DTI вы берете равным 36%. Тогда максимальный суммарный платеж — $2 160, и на новый кредит остается $1 660. При ставке 6,5% на 30 лет (\(r = 0{,}0054167\), \(n = 360\)) максимальная сумма кредита составит примерно $262 600.
Частые вопросы
Предварительное одобрение — это то же самое, что и окончательное? Нет. Предварительное одобрение — это лишь предварительная оценка; итоговое решение зависит от кредитной истории, подтверждающих документов и полной проверки заемщика банком.
Какой DTI закладывать в расчет? Многие банки предпочитают, чтобы общий DTI не превышал 36%, хотя при хорошей кредитной истории допускается и 43%, и выше.
Зачем вычитать текущие долги? Банк оценивает все ваши обязательства целиком. Действующие платежи уменьшают ту часть DTI, которая остается свободной для нового кредита.
Как ставка, срок и DTI влияют на расчётную сумму кредита
Во всех строках используются одни и те же исходные данные: валовой месячный доход 6 000 $ и 500 $ текущих ежемесячных долгов. Максимальный платёж: \(P = \text{Доход} \cdot \frac{\text{DTI}}{100} - \text{Долги}\). Это 6 000 × 0,36 − 500 = 1 660 $ при DTI 36%, и 6 000 × 0,43 − 500 = 2 080 $ при DTI 43%. Максимальная сумма кредита: \(L = P \cdot \frac{1-(1+r)^{-n}}{r}\), где \(r = \text{Ставка}/1200\) и \(n = 12 \cdot \text{Срок}\). Общая переплата: \(P \cdot n - L\). Суммы кредита и переплаты округлены до ближайших 100 $.
| DTI | Срок | Ставка | Макс. платёж | Макс. сумма кредита | Общая переплата |
|---|---|---|---|---|---|
| 36% | 30 лет | 5,5% | 1 660 $ | ≈ 292 400 $ | ≈ 305 200 $ |
| 36% | 30 лет | 6,5% | 1 660 $ | ≈ 262 600 $ | ≈ 335 000 $ |
| 36% | 30 лет | 7,5% | 1 660 $ | ≈ 237 400 $ | ≈ 360 200 $ |
| 36% | 20 лет | 6,5% | 1 660 $ | ≈ 222 600 $ | ≈ 175 800 $ |
| 36% | 15 лет | 6,5% | 1 660 $ | ≈ 190 600 $ | ≈ 108 200 $ |
| 43% | 30 лет | 5,5% | 2 080 $ | ≈ 366 300 $ | ≈ 382 500 $ |
| 43% | 30 лет | 6,5% | 2 080 $ | ≈ 329 100 $ | ≈ 419 700 $ |
| 43% | 30 лет | 7,5% | 2 080 $ | ≈ 297 500 $ | ≈ 451 300 $ |
| 43% | 20 лет | 6,5% | 2 080 $ | ≈ 279 000 $ | ≈ 220 200 $ |
| 43% | 15 лет | 6,5% | 2 080 $ | ≈ 238 800 $ | ≈ 135 600 $ |
Пример расчёта (DTI 36%, 6,5%, 30 лет): \(P = 6000 \cdot 0.36 - 500 = 1660\), \(r = 6.5/1200 = 0.0054167\), \(n = 360\). Коэффициент аннуитета равен \(\frac{1-(1.0054167)^{-360}}{0.0054167} \approx 158.211\), поэтому \(L \approx 1660 \times 158.211 = \) $262,630. Общая сумма платежей составляет 1 660 × 360 = 597 600 $, поэтому переплата составляет около 335 000 $.
Что показывает таблица: повышение DTI с 36% до 43% увеличивает потолок примерно на 25%, поскольку платёж растёт с 1 660 $ до 2 080 $. Повышение ставки на один пункт снижает потолок примерно на 9–10% при сроке 30 лет. Более короткий срок снижает потолок при том же платеже, но заметно уменьшает общую переплату.
Типичные пороги DTI, которые используют кредиторы
Приведённые ниже ориентиры являются общими отраслевыми рекомендациями, в основном из рынка ипотечного кредитования США. Они не гарантируют одобрение, а отдельные кредиторы устанавливают собственные лимиты.
| Ориентир | Типичное значение | Значение |
|---|---|---|
| Правило 28/36 | 28% фронтальный / 36% общий | Расходы на жильё не более примерно 28% валового месячного дохода, а все ежемесячные долги (включая жильё) не более примерно 36%. |
| Ориентир квалифицированной ипотеки | 43% общий | 43% был лимитом DTI в первоначальном правиле CFPB США о квалифицированной ипотеке (QM). Позднее правила сместили общий тест QM в сторону критериев, основанных на ценообразовании, но 43% по-прежнему широко упоминается как ориентир. |
| Кредиты FHA (США) | 31% / 43% | Стандартные ориентировочные коэффициенты FHA. Более высокие коэффициенты могут быть допустимы при компенсирующих факторах, таких как высокий кредитный рейтинг, денежные резервы или одобрение автоматизированным андеррайтингом. |
| Необеспеченные личные и автокредиты | Зависит от кредитора | Единого стандарта нет. Некоторые кредиторы используют лимиты около 35–50%, другие в большей степени учитывают кредитный рейтинг и стабильность дохода. |
Поле DTI в калькуляторе — это коэффициент общей нагрузки: все ежемесячные долги, включая новый платёж, делённые на валовой месячный доход. Выбор 36% даёт более консервативную оценку, чем 43%.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Как понимать расчётную сумму одобрения
Результат — это потолок, основанный только на DTI. Это не предложение, не предварительное одобрение и не гарантия. Он показывает наибольший кредит, фиксированный ежемесячный платёж по которому укладывается в выбранный вами лимит DTI после вычета текущих долгов.
Что не учитывает оценка
- Кредитный рейтинг и история: они влияют на то, одобрят ли вам кредит и какую ставку предложат. Указанная вами ставка — лишь допущение.
- Первоначальный взнос: для дома или автомобиля цена покупки равна кредиту плюс первоначальный взнос. Сама по себе сумма кредита не определяет, какую цену вы можете себе позволить.
- Налоги, страховка и комиссии: ипотечные кредиторы учитывают в платеже за жильё налог на имущество, страхование домовладельца, взносы в ТСЖ/HOA и иногда ипотечное страхование. Формула считает весь платёж основным долгом и процентами.
- Ограничения конкретного кредитора: кредиторы и кредитные программы устанавливают максимальные суммы кредита, минимальные доходы и собственные лимиты DTI.
- Валовой и чистый доход: DTI обычно рассчитывается от валового (до налогов) месячного дохода. Если ввести доход на руки, оценка получится ниже и консервативнее. Платёж всё равно может оказаться тесным для вашего реального бюджета, поскольку DTI не учитывает продукты, коммунальные услуги или сбережения.
Общая переплата и срок кредита
При фиксированном лимите платежа более длинный срок увеличивает максимальную сумму кредита, так как платежи распределяются на больший период. Одновременно растёт и общая переплата. В примерах при ставке 6,5% и DTI 36% срок 15 лет даёт около 190 600 $ при переплате около 108 200 $. Срок 30 лет даёт около 262 600 $ при переплате около 335 000 $. Переплата также больше по отношению к сумме кредита на более длинных сроках, потому что долг остаётся непогашенным дольше.
Это общая информация, а не финансовая или кредитная консультация. Уточняйте фактическое право на кредит и условия у кредитора.