Was ist das Verhältnis von Darlehen zu Immobilienwert (Beleihungsauslauf, LTV)?
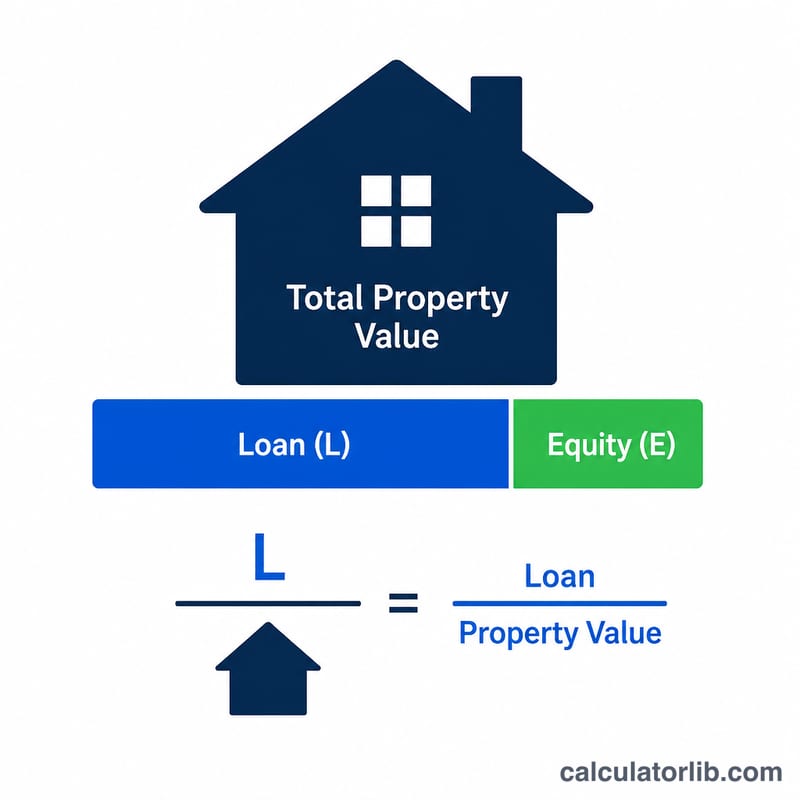
Das Verhältnis von Darlehen zu Immobilienwert (Loan-to-Value, LTV, in Deutschland auch Beleihungsauslauf genannt) ist eine zentrale Kennzahl, mit der Kreditgeber das Risiko einer Hypothek oder eines besicherten Darlehens beurteilen. Es drückt den Darlehensbetrag als Prozentsatz des Immobilienwerts aus. Ein niedrigerer LTV bedeutet, dass Sie mehr Eigenkapital eingebracht haben und für den Kreditgeber ein geringeres Risiko darstellen, was oft zu besseren Zinssätzen führt. Ein höherer LTV bedeutet in der Regel, dass Sie eine Hypothekenversicherung (wie PMI in den USA) benötigen oder strengere Genehmigungsbedingungen erfüllen müssen.
So verwenden Sie diesen Rechner
Geben Sie den gesamten Darlehensbetrag, den Sie aufnehmen, sowie den Schätzwert oder Kaufpreis der Immobilie ein. Der Rechner liefert Ihnen sofort Ihren LTV in Prozent sowie Ihr Eigenkapital in der Immobilie als Geldbetrag und als Prozentwert. Verwenden Sie den niedrigeren Wert aus Schätzwert und Kaufpreis, um ein möglichst vorsichtiges und für Kreditgeber zutreffendes Ergebnis zu erhalten.
Die Formel erklärt
Die Berechnung ist einfach: $$\text{LTV} = \frac{\text{Darlehensbetrag}}{\text{Immobilienwert}} \times 100\%$$. Das Eigenkapital ist der Teil der Immobilie, der nicht durch das Darlehen abgedeckt ist, und wird als \(\text{Immobilienwert} - \text{Darlehensbetrag}\) berechnet; der Eigenkapitalanteil in % ergibt sich aus \(100 - \text{LTV}\).
Rechenbeispiel
Angenommen, Sie nehmen eine Hypothek über $200.000 für ein Haus im Wert von $250.000 auf. Ihr LTV beträgt $$200\,000 \div 250\,000 \times 100 = \textbf{80\%}$$ Ihr Eigenkapital beträgt \(\$250\,000 - \$200\,000 = \$50\,000\), also 20% des Immobilienwerts. Ein LTV von 80% ist eine gängige Schwelle, unterhalb derer viele Kreditgeber auf eine private Hypothekenversicherung (PMI) verzichten.
FAQ
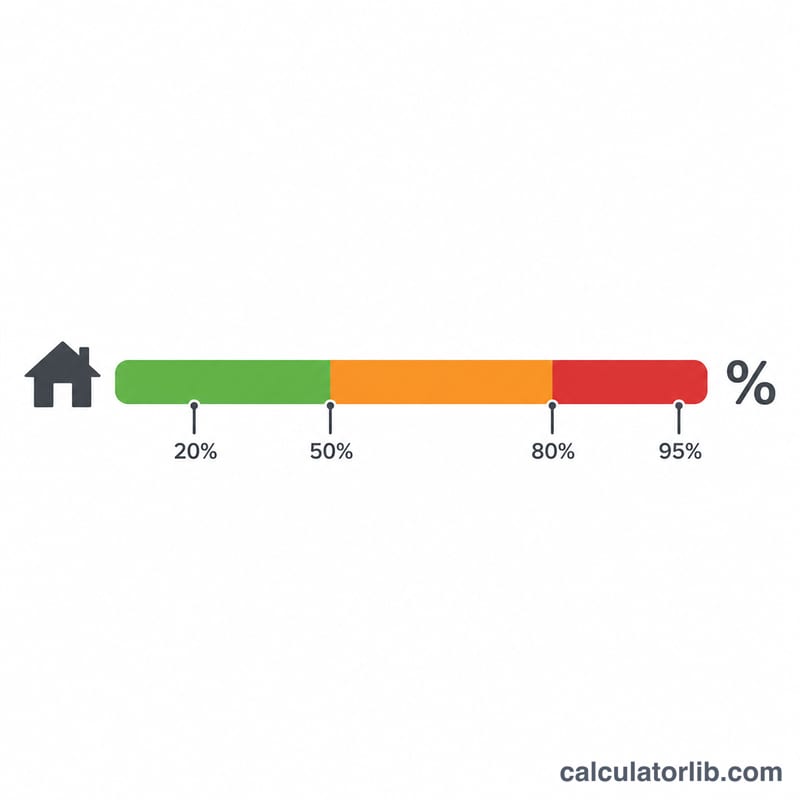
Was ist ein guter LTV? Ein LTV von 80% oder weniger gilt allgemein als günstig und kann Ihnen helfen, eine Hypothekenversicherung zu vermeiden und niedrigere Zinsen zu erhalten.
Kann sich mein LTV im Laufe der Zeit ändern? Ja. Wenn Sie das Darlehen tilgen oder die Immobilienwerte steigen, sinkt Ihr LTV und Ihr Eigenkapital wächst.
Bedeutet ein hoher LTV eine Ablehnung? Nicht unbedingt, aber Darlehen mit hohem LTV (90%+) haben oft höhere Zinsen und erfordern möglicherweise eine zusätzliche Versicherung oder eine höhere Anzahlung.