Was ist die reale (inflationsbereinigte) Rendite?
Die reale Rendite misst, wie stark Ihre Geldanlage tatsächlich an Kaufkraft gewinnt, nachdem der Einfluss der Inflation herausgerechnet wurde. Ein nominaler Gewinn von 7% klingt hervorragend, doch wenn die Preise im selben Zeitraum um 3% gestiegen sind, sind Sie nicht um 7% reicher – Sie können sich nur etwas mehr als 3,8% zusätzliche Waren leisten. Dieser Rechner wandelt eine ausgewiesene (nominale) Rendite in die Kennzahl um, die für Ihr Vermögen wirklich zählt.
So verwenden Sie den Rechner
Geben Sie Ihre nominale Rendite (den reinen Prozentsatz, den Ihre Anlage erzielt hat) und die Inflationsrate für denselben Zeitraum ein. Klicken Sie auf „Berechnen“, um Ihre exakte reale Rendite nach der Fisher-Gleichung zu sehen, außerdem die gängige Näherung zum Vergleich.
Die Formel erklärt
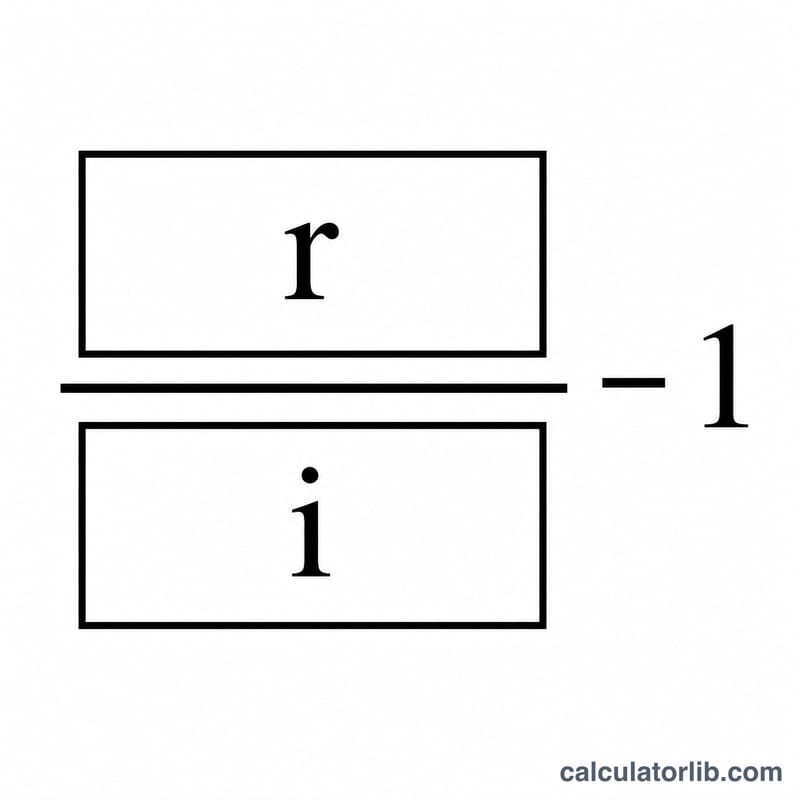
Der genaue Zusammenhang ergibt sich aus der Fisher-Gleichung:
$$\text{Realrendite} = \left(\frac{1 + \dfrac{\text{Nominal (\%)}}{100}}{1 + \dfrac{\text{Inflation (\%)}}{100}} - 1\right) \times 100$$
Rechnen Sie mit Dezimalzahlen: Teilen Sie eins plus die nominale Rendite durch eins plus die Inflationsrate und subtrahieren Sie anschließend eins. Viele verwenden die Faustformel \(\text{real} \approx \text{nominal} - \text{Inflation}\). Sie ist bei niedrigen Sätzen hinreichend genau, überschätzt die tatsächliche reale Rendite aber, je höher die Sätze steigen.
Rechenbeispiel
Angenommen, Ihr Portfolio hat 7% erzielt, während die Inflation bei 3% lag. Die exakte reale Rendite beträgt $$\left(\frac{1{,}07}{1{,}03}\right) - 1 = 0{,}038835$$ also etwa 3,88%. Die schnelle Näherung ergibt \(7 - 3 = 4\%\) und liegt damit etwas zu hoch – ein Beleg dafür, warum die exakte Formel vorzuziehen ist.
FAQ
Warum rechnet man nicht einfach nominal minus Inflation? Die Subtraktion übersieht, dass die Inflation auch die Gewinne selbst entwertet. Die Division berücksichtigt den Zinseszinseffekt der Anpassung korrekt und liefert einen geringfügig niedrigeren, genaueren Wert.
Kann die reale Rendite negativ sein? Ja. Übersteigt die Inflation Ihre nominale Rendite, sinkt Ihre Kaufkraft und die reale Rendite ist negativ – das kommt bei Bargeld und Spareinlagen in Phasen hoher Inflation häufig vor.
Welche Inflationsrate sollte ich verwenden? In der Regel die Veränderung des Verbraucherpreisindex (VPI) über denselben Anlagezeitraum wie Ihre Rendite.