Qu'est-ce que le rendement réel (corrigé de l'inflation) ?
Le rendement réel mesure la croissance effective de votre placement en termes de pouvoir d'achat, une fois neutralisé l'effet de l'inflation. Un gain nominal de 7 % a de quoi réjouir, mais si les prix ont grimpé de 3 % sur la même période, vous n'êtes pas réellement 7 % plus riche : vous ne pouvez vous offrir qu'un peu plus de 3,8 % de biens supplémentaires. Ce calculateur convertit le rendement affiché (nominal) en celui qui compte vraiment pour votre patrimoine.
Comment l'utiliser
Saisissez votre rendement nominal (le pourcentage brut généré par votre placement) ainsi que le taux d'inflation sur la même période. Cliquez sur « Calculer » pour obtenir votre rendement réel exact issu de l'équation de Fisher, accompagné de l'approximation rapide couramment utilisée, à titre de comparaison.
La formule expliquée
La relation précise repose sur l'équation de Fisher :
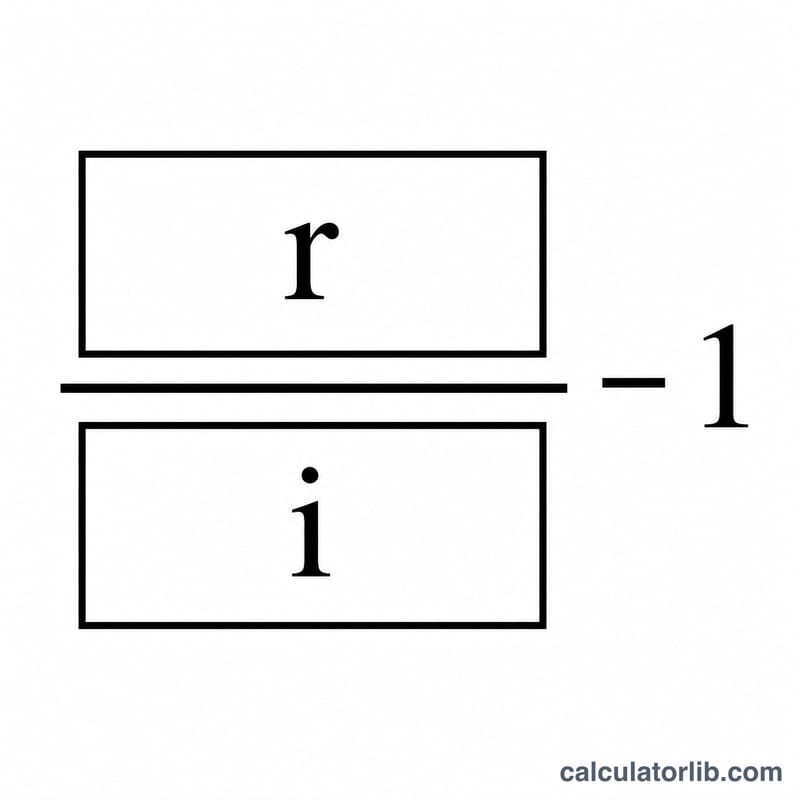
$$\text{Rendement réel} = \left(\frac{1 + \dfrac{\text{Nominal (\%)}}{100}}{1 + \dfrac{\text{Inflation (\%)}}{100}} - 1\right) \times 100$$
En raisonnant en valeurs décimales, divisez un plus le taux nominal par un plus le taux d'inflation, puis retranchez un. Beaucoup utilisent le raccourci \(\text{réel} \approx \text{nominal} - \text{inflation}\), suffisamment fiable pour de faibles taux mais qui surévalue le rendement réel dès que les taux augmentent.
Exemple chiffré
Imaginons que votre portefeuille ait dégagé 7 % tandis que l'inflation atteignait 3 %. Le rendement réel exact est de $$\left(\frac{1{,}07}{1{,}03}\right) - 1 = 0{,}038835,$$ soit environ 3,88 %. L'approximation rapide donne \(7 - 3 = 4\,\%\), un résultat légèrement surestimé — ce qui illustre pourquoi l'on privilégie la formule exacte.
Inflation en France : les chiffres officiels
Données officielles des prix à la consommation pour France, mises à jour automatiquement. Utilisez-les dans le calculateur ci-dessus.
- Sur 12 mois, octobre 2026
- +3,8 %
- Inflation 2025
- 0,9 %
- Cumulée 2016–2025
- 20,7 %
- Moyenne annuelle
- 2,1 %
Dernière variation Hausse +0,4 pt Octobre 2026 : +3,8 %, contre +3,4 % en septembre 2026.
Dernier mois (octobre 2026) : les prix à la consommation (France) ont varié de +3,8 % sur 12 mois (Indice des prix à la consommation harmonisé, IPCH). Les chiffres annuels ci-dessous sont des moyennes annuelles.
Les prix en France ont varié de 20,7 % entre 2016 et 2025, soit 2,1 % par an en moyenne : ce qui coûtait 100 EUR en 2016 coûtait environ 121 EUR en 2025.
| Année | IPC (2010 = 100) | Inflation | Monde |
|---|---|---|---|
| 2025 | 127,7 | 0,9 % | 3,0 % |
| 2024 | 126,5 | 2,0 % | 3,0 % |
| 2023 | 124,0 | 4,9 % | 5,7 % |
| 2022 | 118,3 | 5,2 % | 8,0 % |
| 2021 | 112,4 | 1,6 % | 3,5 % |
| 2020 | 110,6 | 0,5 % | 1,9 % |
| 2019 | 110,0 | 1,1 % | 2,2 % |
| 2018 | 108,8 | 1,9 % | 2,5 % |
| 2017 | 106,9 | 1,0 % | 2,3 % |
| 2016 | 105,8 | 0,2 % | 1,6 % |
France et les autres pays
Inflation, prix à la consommation (% annuel) — la dernière année publiée de chaque pays.
- Turquie 34,9 % (2025)
- Russie 8,7 % (2025)
- Mexique 3,8 % (2025)
- Viêt Nam 3,3 % (2025)
- Japon 3,2 % (2025)
- Monde 3,0 % (2025)
- États-Unis 2,9 % (2024)
- Inde 2,4 % (2025)
- Corée du Sud 2,1 % (2025)
- Arabie saoudite 2,0 % (2025)
- France 0,9 % (2025)
- Chine 0,1 % (2025)
Pas encore de chiffre publié pour Taïwan.
Les années peuvent différer d’une ligne à l’autre : chaque chiffre est donné avec sa propre année. Le même indicateur de la Banque mondiale pour tous les pays.
Dernier chiffre : 2026-10 Données mises à jour le 2026-11-04 · à jour
Source : The World Bank Group CC BY 4.0; Eurostat, HICP — monthly data (annual rate of change) CC BY 4.0
La variation cumulée, le taux annuel moyen et la comparaison des prix sont calculés par CalculatorLib à partir de ces données.
Détails de la source et méthodologie
- The World Bank Group — World Development Indicators (FP.CPI.TOTL.ZG, FP.CPI.TOTL)
- Eurostat, HICP — monthly data (annual rate of change) (prc_hicp_minr)
Questions fréquentes
Pourquoi ne pas simplement soustraire l'inflation au rendement nominal ? La soustraction ignore le fait que l'inflation érode aussi les gains eux-mêmes. La division applique correctement l'ajustement par capitalisation et fournit un chiffre légèrement inférieur, mais bien plus exact.
Le rendement réel peut-il être négatif ? Oui. Si l'inflation dépasse votre rendement nominal, votre pouvoir d'achat diminue et le rendement réel devient négatif — un cas fréquent pour l'épargne liquide en période de forte inflation.
Quel taux d'inflation faut-il retenir ? En général, la variation de l'indice des prix à la consommation (IPC) sur la même durée de détention que celle de votre placement.