Qu'est-ce qu'un salaire ajusté à l'inflation ?
L'inflation grignote le pouvoir d'achat de la monnaie au fil du temps. Un salaire qui reste identique sur le papier permet d'acheter de moins en moins chaque année, à mesure que les prix montent. Le salaire ajusté à l'inflation (ou salaire « réel ») indique ce que votre rémunération nominale vaut véritablement, exprimé en pouvoir d'achat d'aujourd'hui, après plusieurs années d'inflation. Ce calculateur fonctionne avec n'importe quelle devise et s'adapte à tous les pays : il vous suffit d'utiliser votre propre taux d'inflation local.
Comment utiliser le calculateur
Saisissez votre salaire actuel (nominal), le taux d'inflation annuel moyen attendu en pourcentage, ainsi que le nombre d'années sur lequel vous souhaitez mesurer l'effet. L'outil vous renvoie le salaire réel, le montant de pouvoir d'achat perdu exprimé en devise, et cette perte sous forme de pourcentage de votre rémunération de départ.
La formule expliquée
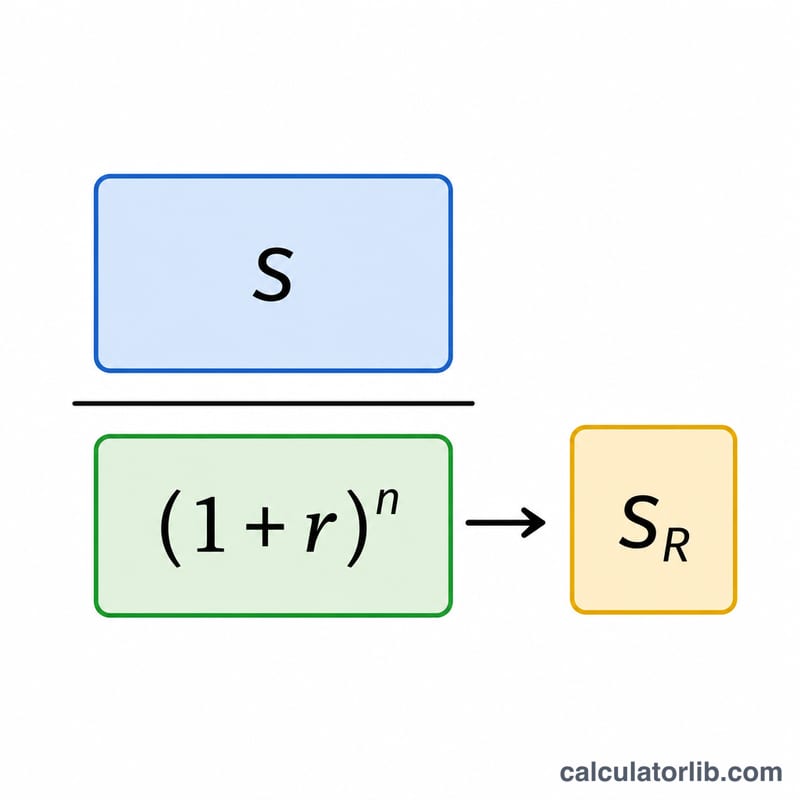
L'équation de base est $$\text{Réel} = \dfrac{\text{Nominal}}{(1 + r)^{n}}$$ où \(r\) représente le taux d'inflation annuel écrit sous forme décimale (3 % = 0,03) et \(n\) le nombre d'années. Le dénominateur \((1 + r)^{n}\) est le facteur de capitalisation qui traduit la manière dont l'inflation se cumule d'une année sur l'autre.
Exemple chiffré
Supposons que vous gagniez 60 000 aujourd'hui et que l'inflation s'établisse en moyenne à 3 % par an pendant 5 ans. Le facteur est de \((1{,}03)^{5} \approx 1{,}159274\). En divisant 60 000 par 1,159274, on obtient un salaire réel d'environ 51 756 :
$$\text{Réel} = \dfrac{60\,000}{(1{,}03)^{5}} \approx \dfrac{60\,000}{1{,}159274} \approx 51\,756$$Autrement dit, près de 8 244 de pouvoir d'achat — soit environ 13,7 % — se sont volatilisés, à moins que votre rémunération ne suive le rythme.
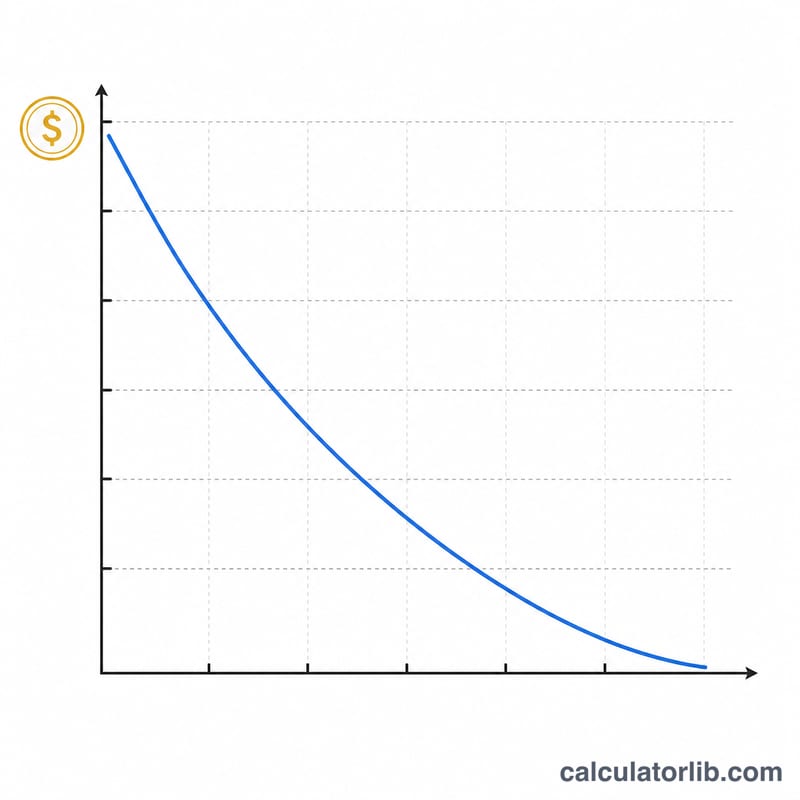
Salaire réel selon différents taux d'inflation et horizons temporels
Le tableau utilise un salaire nominal de 60,000 qui reste constant. Chaque cellule affiche le salaire réel en pouvoir d'achat d'aujourd'hui, calculé avec \(\text{Réel} = \dfrac{60000}{(1+r)^n}\), suivi du pourcentage de pouvoir d'achat perdu, \(1 - \dfrac{1}{(1+r)^n}\). Les valeurs sont arrondies à deux décimales.
| Taux d'inflation moyen | Après 5 ans | Après 10 ans | Après 20 ans |
|---|---|---|---|
| 2% | 54,343.85 (−9.43%) | 49,220.90 (−17.97%) | 40,378.28 (−32.70%) |
| 3% | 51,756.53 (−13.74%) | 44,645.63 (−25.59%) | 33,220.55 (−44.63%) |
| 5% | 47,011.57 (−21.65%) | 36,834.80 (−38.61%) | 22,613.37 (−62.31%) |
| 8% | 40,834.99 (−31.94%) | 27,791.61 (−53.68%) | 12,872.89 (−78.55%) |
Exemple détaillé (5% pendant 10 ans) : \(1.05^{10} = 1.628895\), donc \(\dfrac{60000}{1.628895} \approx 36{,}834.80\). La perte est \(1 - \dfrac{1}{1.628895} \approx 38.61\%\).
Ce sont des calculs illustratifs avec un taux constant. Le taux d'inflation réel varie d'une année à l'autre.
Termes clés : nominal, réel, IPC et pouvoir d'achat
- Salaire nominal
- Le montant d'argent que vous percevez, exprimé en unités monétaires courantes sans ajustement pour les variations de prix.
- Salaire réel
- Votre salaire ajusté de l'inflation, exprimé dans le pouvoir d'achat d'une année de référence choisie (ici, aujourd'hui).
- Taux d'inflation
- L'augmentation en pourcentage du niveau général des prix sur une période, généralement par an.
- IPC (Indice des prix à la consommation)
- Une mesure statistique de l'évolution moyenne des prix d'un panier représentatif de biens et services de consommation. Les organismes nationaux de statistiques la publient, et elle est couramment utilisée pour mesurer l'inflation.
- Pouvoir d'achat
- La quantité de biens et services qu'une somme d'argent donnée permet d'acheter. Il diminue lorsque les prix augmentent.
- Facteur de capitalisation
- Le terme \((1+r)^n\), qui indique de combien le niveau des prix est multiplié après \(n\) années d'inflation au taux \(r\).
- r
- Le taux d'inflation annuel écrit sous forme décimale (par exemple 3 % correspond à \(r = 0.03\)). Dans le calculateur, vous le saisissez en pourcentage.
- n
- Le nombre d'années pendant lesquelles l'inflation est appliquée.
Inflation en France : les chiffres officiels
Données officielles des prix à la consommation pour France, mises à jour automatiquement. Utilisez-les dans le calculateur ci-dessus.
- Sur 12 mois, octobre 2026
- +3,8 %
- Inflation 2025
- 0,9 %
- Cumulée 2016–2025
- 20,7 %
- Moyenne annuelle
- 2,1 %
Dernière variation Hausse +0,4 pt Octobre 2026 : +3,8 %, contre +3,4 % en septembre 2026.
Dernier mois (octobre 2026) : les prix à la consommation (France) ont varié de +3,8 % sur 12 mois (Indice des prix à la consommation harmonisé, IPCH). Les chiffres annuels ci-dessous sont des moyennes annuelles.
Les prix en France ont varié de 20,7 % entre 2016 et 2025, soit 2,1 % par an en moyenne : ce qui coûtait 100 EUR en 2016 coûtait environ 121 EUR en 2025.
| Année | IPC (2010 = 100) | Inflation | Monde |
|---|---|---|---|
| 2025 | 127,7 | 0,9 % | 3,0 % |
| 2024 | 126,5 | 2,0 % | 3,0 % |
| 2023 | 124,0 | 4,9 % | 5,7 % |
| 2022 | 118,3 | 5,2 % | 8,0 % |
| 2021 | 112,4 | 1,6 % | 3,5 % |
| 2020 | 110,6 | 0,5 % | 1,9 % |
| 2019 | 110,0 | 1,1 % | 2,2 % |
| 2018 | 108,8 | 1,9 % | 2,5 % |
| 2017 | 106,9 | 1,0 % | 2,3 % |
| 2016 | 105,8 | 0,2 % | 1,6 % |
France et les autres pays
Inflation, prix à la consommation (% annuel) — la dernière année publiée de chaque pays.
- Turquie 34,9 % (2025)
- Russie 8,7 % (2025)
- Mexique 3,8 % (2025)
- Viêt Nam 3,3 % (2025)
- Japon 3,2 % (2025)
- Monde 3,0 % (2025)
- États-Unis 2,9 % (2024)
- Inde 2,4 % (2025)
- Corée du Sud 2,1 % (2025)
- Arabie saoudite 2,0 % (2025)
- France 0,9 % (2025)
- Chine 0,1 % (2025)
Pas encore de chiffre publié pour Taïwan.
Les années peuvent différer d’une ligne à l’autre : chaque chiffre est donné avec sa propre année. Le même indicateur de la Banque mondiale pour tous les pays.
Dernier chiffre : 2026-10 Données mises à jour le 2026-11-04 · à jour
Source : The World Bank Group CC BY 4.0; Eurostat, HICP — monthly data (annual rate of change) CC BY 4.0
La variation cumulée, le taux annuel moyen et la comparaison des prix sont calculés par CalculatorLib à partir de ces données.
Détails de la source et méthodologie
- The World Bank Group — World Development Indicators (FP.CPI.TOTL.ZG, FP.CPI.TOTL)
- Eurostat, HICP — monthly data (annual rate of change) (prc_hicp_minr)
Questions fréquentes
Est-ce la même chose que l'augmentation nécessaire pour battre l'inflation ? Pas tout à fait. Ce calcul montre ce que votre salaire actuel vaudra à l'avenir. Pour suivre le rythme, vous devriez au contraire multiplier votre salaire par \((1 + r)^{n}\).
Quel taux d'inflation utiliser ? Utilisez l'inflation moyenne de l'indice des prix à la consommation (IPC) de votre pays, ou une prévision. En France et dans de nombreuses économies développées, l'objectif se situe autour de 2 à 3 %.
Pourquoi la perte se cumule-t-elle ? L'inflation de chaque année s'applique à une base déjà réduite : les pertes s'accélèrent donc sur les longues périodes.