¿Qué es un salario ajustado a la inflación?
La inflación va desgastando el poder adquisitivo del dinero con el tiempo. Un sueldo que sobre el papel parece el mismo cada año compra menos a medida que suben los precios. El salario ajustado a la inflación (o salario «real») te dice cuánto vale realmente tu sueldo nominal en poder adquisitivo de hoy después de varios años de inflación. Esta calculadora funciona con cualquier moneda y sirve para cualquier país: solo tienes que usar la tasa de inflación de tu propio país.
Cómo usar la calculadora
Introduce tu salario actual (nominal), la tasa de inflación media anual prevista en porcentaje y el número de años durante los que quieres medir el efecto. La herramienta te devuelve el salario real, la cantidad de poder adquisitivo perdido expresada en dinero y esa pérdida como porcentaje de tu sueldo inicial.
La fórmula explicada
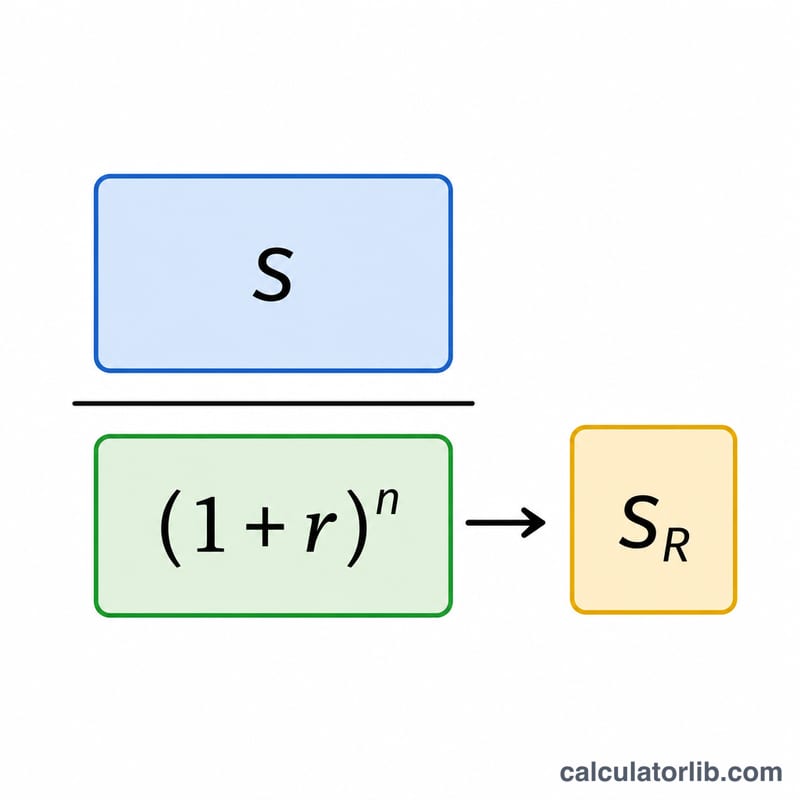
La ecuación principal es
$$\text{Real} = \dfrac{\text{Nominal}}{(1 + r)^{n}}$$donde \(r\) es la tasa de inflación anual expresada en decimal (3 % = 0,03) y \(n\) es el número de años. El denominador \((1 + r)^{n}\) es el factor de capitalización que refleja cómo la inflación se acumula sobre sí misma año tras año.
Ejemplo práctico
Imagina que hoy ganas 60.000 y la inflación promedia un 3 % anual durante 5 años. El factor es \((1{,}03)^{5} \approx 1{,}159274\). Al dividir 60.000 entre 1,159274 obtenemos un salario real de unos 51.756:
$$\text{Real} = \dfrac{60{.}000}{(1{,}03)^{5}} \approx \dfrac{60{.}000}{1{,}159274} \approx 51{.}756$$Esto significa que se han erosionado alrededor de 8.244 de poder adquisitivo —cerca del 13,7 %— a menos que tu sueldo siga el ritmo de los precios.
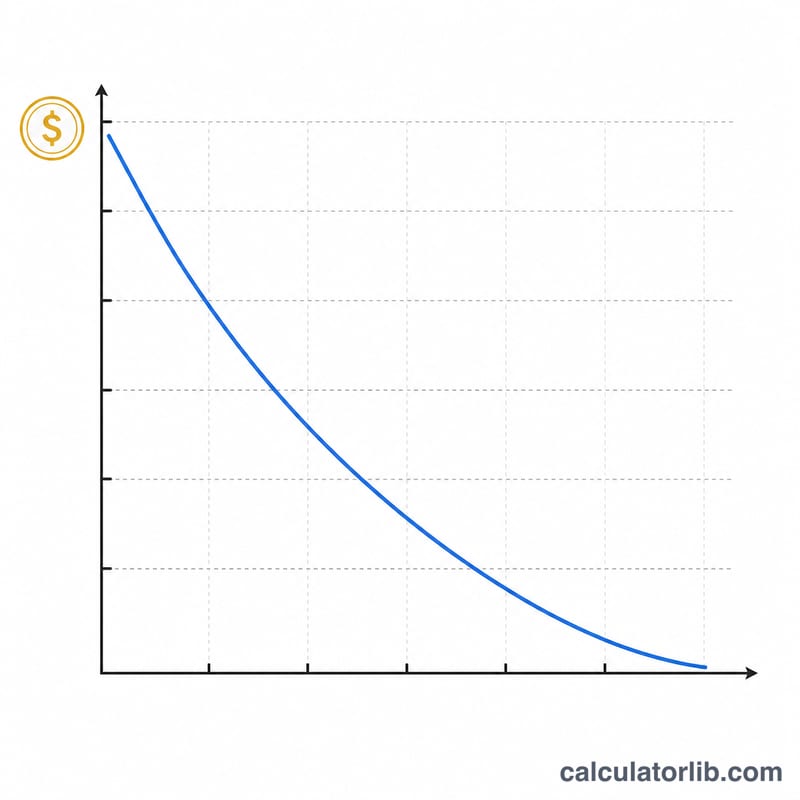
Salario real con distintas tasas de inflación y horizontes temporales
La tabla usa un salario nominal de 60.000 que se mantiene constante. Cada celda muestra el salario real en el poder adquisitivo de hoy, calculado como \(\text{Real} = \dfrac{60000}{(1+r)^n}\), seguido del porcentaje de poder adquisitivo perdido, \(1 - \dfrac{1}{(1+r)^n}\). Los valores se redondean a dos decimales.
| Tasa promedio de inflación | Después de 5 años | Después de 10 años | Después de 20 años |
|---|---|---|---|
| 2% | 54.343,85 (−9,43%) | 49.220,90 (−17,97%) | 40.378,28 (−32,70%) |
| 3% | 51.756,53 (−13,74%) | 44.645,63 (−25,59%) | 33.220,55 (−44,63%) |
| 5% | 47.011,57 (−21,65%) | 36.834,80 (−38,61%) | 22.613,37 (−62,31%) |
| 8% | 40.834,99 (−31,94%) | 27.791,61 (−53,68%) | 12.872,89 (−78,55%) |
Ejemplo práctico (5% durante 10 años): \(1.05^{10} = 1.628895\), por lo que \(\dfrac{60000}{1.628895} \approx 36{,}834.80\). La pérdida es \(1 - \dfrac{1}{1.628895} \approx 38.61\%\).
Estos son cálculos ilustrativos con una tasa constante. La inflación real cambia de un año a otro.
Términos clave: nominal, real, IPC y poder adquisitivo
- Salario nominal
- La cantidad de dinero que se le paga, expresada en unidades monetarias actuales sin ajustar por los cambios de precios.
- Salario real
- Su salario ajustado por inflación, expresado en el poder adquisitivo de un año de referencia elegido (aquí, hoy).
- Tasa de inflación
- El porcentaje de aumento del nivel general de precios durante un periodo, normalmente por año.
- IPC (Índice de Precios al Consumidor)
- Una medida estadística del cambio promedio en los precios de una canasta representativa de bienes y servicios de consumo. Los organismos nacionales de estadística lo publican, y se usa habitualmente para medir la inflación.
- Poder adquisitivo
- La cantidad de bienes y servicios que puede comprar una cantidad determinada de dinero. Disminuye cuando los precios suben.
- Factor de capitalización
- El término \((1+r)^n\), que muestra cuánto se multiplica el nivel de precios después de \(n\) años de inflación a la tasa \(r\).
- r
- La tasa de inflación anual expresada como decimal (por ejemplo, 3% equivale a \(r = 0.03\)). En la calculadora se introduce como porcentaje.
- n
- El número de años durante los cuales se aplica la inflación.
Inflación en México: las cifras oficiales
Datos oficiales de precios al consumidor de México, actualizados automáticamente. Puede usar estas cifras en la calculadora de arriba.
- Inflación 2025
- 3,8 %
- Acumulada 2016–2025
- 55,9 %
- Promedio anual
- 5,1 %
Último cambio Baja −0,9 pp 2025: 3,8 %, frente a 4,7 % en 2024.
Los precios en México variaron 55,9 % entre 2016 y 2025, un promedio de 5,1 % al año: lo que costaba 100 MXN en 2016 costaba unos 156 MXN en 2025.
| Año | IPC (2010 = 100) | Inflación | Mundo |
|---|---|---|---|
| 2025 | 191,5 | 3,8 % | 3,0 % |
| 2024 | 184,4 | 4,7 % | 3,0 % |
| 2023 | 176,1 | 5,5 % | 5,7 % |
| 2022 | 166,9 | 7,9 % | 8,0 % |
| 2021 | 154,7 | 5,7 % | 3,5 % |
| 2020 | 146,4 | 3,4 % | 1,9 % |
| 2019 | 141,5 | 3,6 % | 2,2 % |
| 2018 | 136,6 | 4,9 % | 2,5 % |
| 2017 | 130,2 | 6,0 % | 2,3 % |
| 2016 | 122,8 | 2,8 % | 1,6 % |
México y otros países
Inflación, precios al consumidor (% anual): el último año publicado de cada país.
- Turquía 34,9 % (2025)
- Rusia 8,7 % (2025)
- México 3,8 % (2025)
- Vietnam 3,3 % (2025)
- Japón 3,2 % (2025)
- Mundo 3,0 % (2025)
- Estados Unidos 2,9 % (2024)
- India 2,4 % (2025)
- Corea del Sur 2,1 % (2025)
- Arabia Saudí 2,0 % (2025)
- Francia 0,9 % (2025)
- China 0,1 % (2025)
Todavía no hay cifra publicada para Taiwán.
Los años pueden diferir entre filas: cada cifra se muestra con su propio año. El mismo indicador del Banco Mundial para todos los países.
Último dato: 2025 Datos actualizados el 2026-10-17 · vigente
Fuente: The World Bank Group CC BY 4.0
La variación acumulada, la tasa media anual y la comparación de precios las calcula CalculatorLib a partir de estos datos.
Detalles de la fuente y metodología
- The World Bank Group — World Development Indicators (FP.CPI.TOTL.ZG, FP.CPI.TOTL)
Preguntas frecuentes
¿Es lo mismo que el aumento que necesito para ganarle a la inflación? No exactamente. Esto muestra cuánto valdrá tu sueldo actual en el futuro. Para no perder poder adquisitivo, en cambio, deberías multiplicar tu salario por \((1 + r)^{n}\).
¿Qué tasa de inflación debo usar? Utiliza la inflación media del IPC de tu país o una previsión. Muchas economías desarrolladas tienen como objetivo alrededor del 2–3 %.
¿Por qué la pérdida se acumula? La inflación de cada año se aplica sobre una base ya reducida, así que las pérdidas se aceleran en periodos más largos.