Qu'est-ce que le taux de rendement réel ?
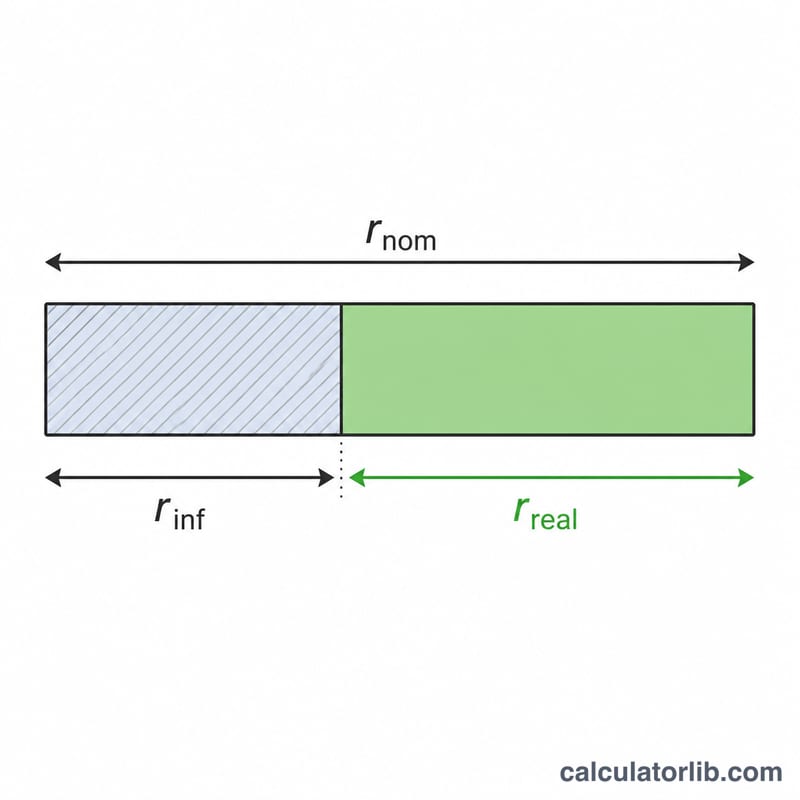
Le taux de rendement réel mesure la croissance effective de votre pouvoir d'achat, une fois l'inflation prise en compte. Un livret qui rapporte 5 % semble séduisant, mais si les prix grimpent de 3 % par an, votre gain véritable fond comme neige au soleil. Ce calculateur s'appuie sur l'équation de Fisher pour transformer un taux d'intérêt nominal (celui affiché) en taux réel, ajusté de l'inflation, qui reflète ce que votre épargne peut réellement vous permettre d'acheter.
Comment utiliser ce calculateur
Indiquez le taux d'intérêt nominal que rapporte votre épargne ou votre placement, puis saisissez le taux d'inflation attendu ou constaté. Le calculateur affiche votre taux de rendement réel en pourcentage. Il vous présente également l'approximation rapide bien connue (taux nominal moins inflation), afin que vous puissiez comparer les deux méthodes.
La formule expliquée
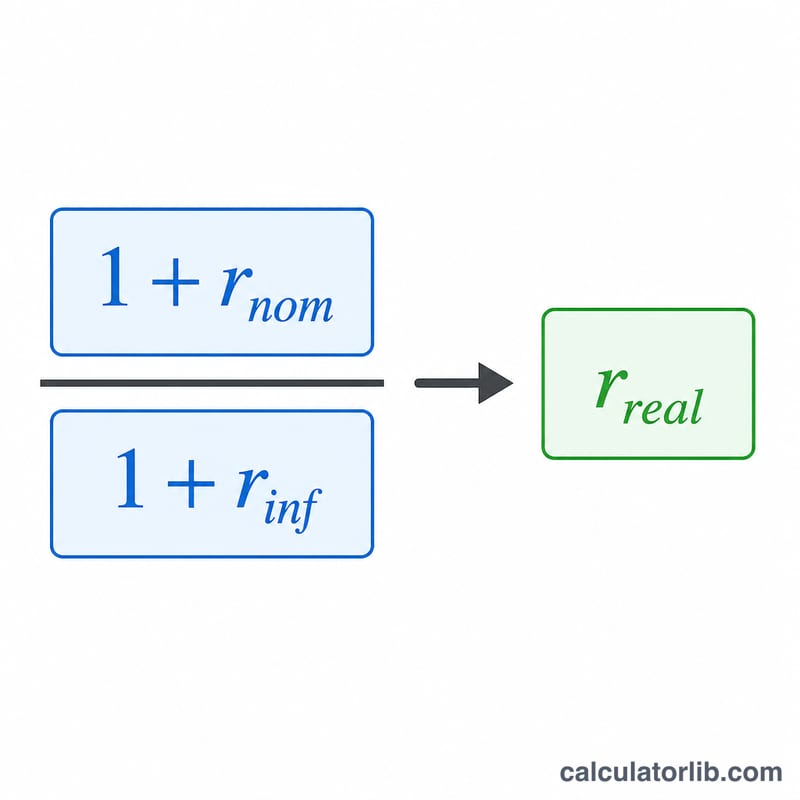
La relation exacte est la suivante :
$$\text{Taux réel} = \left(\frac{1 + \dfrac{\text{Taux nominal (\%)}}{100}}{1 + \dfrac{\text{Taux d'inflation (\%)}}{100}} - 1\right) \times 100$$
Les taux sont saisis en pourcentage, puis convertis en décimales en interne. Beaucoup utilisent le raccourci taux réel ≈ taux nominal − inflation, suffisamment précis pour de faibles taux, mais qui surestime légèrement le rendement réel : il néglige l'effet de capitalisation entre la croissance et l'inflation.
Exemple chiffré
Supposons que votre épargne rapporte 5 % en nominal et que l'inflation atteigne 3 %. Avec la formule exacte :
$$\left(\frac{1 + 0{,}05}{1 + 0{,}03}\right) - 1 = \frac{1{,}05}{1{,}03} - 1 = 0{,}019417$$
soit environ 1,94 %. L'approximation rapide donnerait \(5\,\% - 3\,\% = 2{,}00\,\%\), un résultat légèrement supérieur au chiffre réel.
Inflation en France : les chiffres officiels
Données officielles des prix à la consommation pour France, mises à jour automatiquement. Utilisez-les dans le calculateur ci-dessus.
- Sur 12 mois, octobre 2026
- +3,8 %
- Inflation 2025
- 0,9 %
- Cumulée 2016–2025
- 20,7 %
- Moyenne annuelle
- 2,1 %
Dernière variation Hausse +0,4 pt Octobre 2026 : +3,8 %, contre +3,4 % en septembre 2026.
Dernier mois (octobre 2026) : les prix à la consommation (France) ont varié de +3,8 % sur 12 mois (Indice des prix à la consommation harmonisé, IPCH). Les chiffres annuels ci-dessous sont des moyennes annuelles.
Les prix en France ont varié de 20,7 % entre 2016 et 2025, soit 2,1 % par an en moyenne : ce qui coûtait 100 EUR en 2016 coûtait environ 121 EUR en 2025.
| Année | IPC (2010 = 100) | Inflation | Monde |
|---|---|---|---|
| 2025 | 127,7 | 0,9 % | 3,0 % |
| 2024 | 126,5 | 2,0 % | 3,0 % |
| 2023 | 124,0 | 4,9 % | 5,7 % |
| 2022 | 118,3 | 5,2 % | 8,0 % |
| 2021 | 112,4 | 1,6 % | 3,5 % |
| 2020 | 110,6 | 0,5 % | 1,9 % |
| 2019 | 110,0 | 1,1 % | 2,2 % |
| 2018 | 108,8 | 1,9 % | 2,5 % |
| 2017 | 106,9 | 1,0 % | 2,3 % |
| 2016 | 105,8 | 0,2 % | 1,6 % |
France et les autres pays
Inflation, prix à la consommation (% annuel) — la dernière année publiée de chaque pays.
- Turquie 34,9 % (2025)
- Russie 8,7 % (2025)
- Mexique 3,8 % (2025)
- Viêt Nam 3,3 % (2025)
- Japon 3,2 % (2025)
- Monde 3,0 % (2025)
- États-Unis 2,9 % (2024)
- Inde 2,4 % (2025)
- Corée du Sud 2,1 % (2025)
- Arabie saoudite 2,0 % (2025)
- France 0,9 % (2025)
- Chine 0,1 % (2025)
Pas encore de chiffre publié pour Taïwan.
Les années peuvent différer d’une ligne à l’autre : chaque chiffre est donné avec sa propre année. Le même indicateur de la Banque mondiale pour tous les pays.
Dernier chiffre : 2026-10 Données mises à jour le 2026-11-04 · à jour
Source : The World Bank Group CC BY 4.0; Eurostat, HICP — monthly data (annual rate of change) CC BY 4.0
La variation cumulée, le taux annuel moyen et la comparaison des prix sont calculés par CalculatorLib à partir de ces données.
Détails de la source et méthodologie
- The World Bank Group — World Development Indicators (FP.CPI.TOTL.ZG, FP.CPI.TOTL)
- Eurostat, HICP — monthly data (annual rate of change) (prc_hicp_minr)
FAQ
Pourquoi le taux réel est-il inférieur à « nominal moins inflation » ? Parce que l'inflation grignote non seulement votre capital, mais aussi les intérêts que vous percevez. La formule exacte divise au lieu de soustraire, ce qui aboutit à un résultat un peu plus faible — et plus juste.
Le taux réel peut-il être négatif ? Oui. Si l'inflation dépasse votre rendement nominal, votre pouvoir d'achat diminue et le taux réel devient négatif : votre épargne perd de la valeur en termes réels.
Quel taux d'inflation utiliser ? Pour une analyse historique, retenez l'indice des prix à la consommation (IPC) publié dans votre pays — en France, celui de l'Insee. Pour une projection, optez pour une prévision raisonnable. Cette formule financière est universelle et s'applique quelle que soit la monnaie ou le pays.