Qu'est-ce que l'objectif de patrimoine net en multiple du salaire ?
Ce calculateur estime le montant que vous devriez avoir épargné à un âge donné, exprimé en multiple de votre salaire annuel. Il s'appuie sur des repères d'épargne populaires liés à l'âge (proches de ceux publiés par Fidelity, un gestionnaire d'actifs américain), qui transforment une question complexe de préparation à la retraite en une règle simple et facile à retenir : à certains âges, votre épargne investie devrait correspondre à un multiple croissant de vos revenus. À noter : ces repères proviennent du monde anglo-saxon ; en France, la logique reste pertinente, mais le système de retraite par répartition et les dispositifs comme le PER ou l'assurance-vie modifient l'ampleur de l'effort d'épargne nécessaire.
Comment l'utiliser
Indiquez votre salaire annuel brut, votre âge actuel et, si vous le souhaitez, votre épargne actuelle ou votre patrimoine net investissable. Le calculateur sélectionne le multiple correspondant à votre tranche d'âge, le multiplie par votre salaire pour établir un objectif, puis vous montre la distance qui vous en sépare.
La formule expliquée
L'équation de base est Objectif = Salaire annuel × Facteur multiplicateur lié à l'âge. Ce facteur augmente avec l'âge pour refléter le temps dont vous disposez encore pour faire fructifier votre capital. Les repères courants sont : 1× le salaire entre 30 et 34 ans, 2× entre 35 et 39 ans, 3× entre 40 et 44 ans, 4× entre 45 et 49 ans, 6× entre 50 et 54 ans, 7× entre 55 et 59 ans, 8× entre 60 et 66 ans, et environ 10× au moment de la retraite à 67 ans.
$$\begin{gathered} \text{Objectif} = \text{Salaire annuel} \times f(\text{Âge}) \\[1.2em] \text{Écart} = \text{Objectif} - \text{Épargne actuelle} \\[1.2em] \text{où}\quad f(\text{Âge}) = \begin{cases} 0 & \text{Âge} < 30 \\ 1 & 30 \le \text{Âge} < 35 \\ 2 & 35 \le \text{Âge} < 40 \\ 3 & 40 \le \text{Âge} < 45 \\ 4 & 45 \le \text{Âge} < 50 \\ 6 & 50 \le \text{Âge} < 55 \\ 7 & 55 \le \text{Âge} < 60 \\ 8 & 60 \le \text{Âge} < 67 \\ 10 & \text{Âge} \ge 67 \end{cases} \end{gathered}$$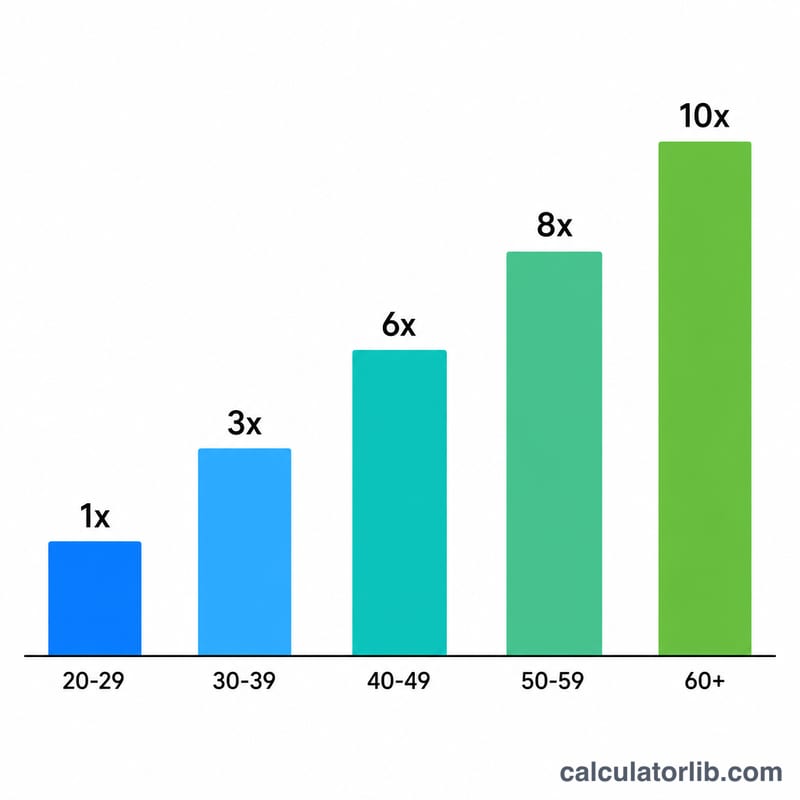
Exemple chiffré
Imaginons que vous gagniez 80 000 $ et que vous ayez 45 ans. Le facteur pour la tranche 45-49 ans est de 4×, donc votre objectif de patrimoine net s'élève à $$80\,000 \times 4 = 320\,000\ \$$$ 320 000 $. Si vous disposez actuellement de 200 000 $ d'épargne, l'écart par rapport à l'objectif est de 120 000 $ et votre progression atteint 62,5 %.
Repères de multiples du salaire selon l'âge
Le calculateur utilise des règles empiriques inspirées de Fidelity, qui proviennent des États-Unis. Les jalons de Fidelity recommandent d'avoir épargné environ 1x votre salaire à 30 ans, 2x à 35 ans, 3x à 40 ans, 4x à 45 ans, 6x à 50 ans, 7x à 55 ans, 8x à 60 ans et 10x à 67 ans. Le tableau transforme ces jalons en tranches d'âge. Chaque tranche indique le multiple que vous auriez dû atteindre au début de cette tranche. La dernière colonne applique le multiple à un exemple de salaire de 100 000 $.
| Tranche d'âge | Multiple du salaire | Objectif pour un salaire de 100 000 $ |
|---|---|---|
| Moins de 30 ans | 0x (viser 1x à 30 ans) | 0 $ (en route vers 100 000 $) |
| 30–34 ans | 1x | 100 000 $ |
| 35–39 ans | 2x | 200 000 $ |
| 40–44 ans | 3x | 300 000 $ |
| 45–49 ans | 4x | 400 000 $ |
| 50–54 ans | 6x | 600 000 $ |
| 55–59 ans | 7x | 700 000 $ |
| 60–66 ans | 8x | 800 000 $ |
| 67 ans et plus | ~10x | 1 000 000 $ |
La formule est \(\text{Objectif} = \text{Salaire annuel} \times f(\text{Âge})\), où \(f(\text{Âge})\) est le multiple de votre tranche d'âge. Ce sont des repères généraux, qui ne s'appliquent pas dans tous les pays ni dans toutes les situations.
Comparaison des objectifs selon les salaires et les âges
Chaque ligne multiplie le salaire par le multiple de la tranche. Les montants d'épargne sont des exemples hypothétiques. Écart = Objectif − Épargne, et Progression = Épargne ÷ Objectif.
| Âge | Salaire | Multiple | Patrimoine net cible | Épargne d'exemple | Écart / (excédent) | Progression |
|---|---|---|---|---|---|---|
| 30 | 50 000 $ | 1x | 50 000 $ | 35 000 $ | Écart 15 000 $ | 70,0 % |
| 40 | 80 000 $ | 3x | 240 000 $ | 200 000 $ | Écart 40 000 $ | 83,3 % |
| 40 | 120 000 $ | 3x | 360 000 $ | 150 000 $ | Écart 210 000 $ | 41,7 % |
| 50 | 120 000 $ | 6x | 720 000 $ | 780 000 $ | Excédent 60 000 $ | 108,3 % |
| 60 | 50 000 $ | 8x | 400 000 $ | 450 000 $ | Excédent 50 000 $ | 112,5 % |
| 60 | 80 000 $ | 8x | 640 000 $ | 400 000 $ | Écart 240 000 $ | 62,5 % |
Exemple détaillé (à 40 ans, salaire de 80 000 $, 200 000 $ épargnés) : $$\text{Objectif} = \$80{,}000 \times 3 = \$240{,}000$$ $$\text{Écart} = \$240{,}000 - \$200{,}000 = \$40{,}000$$ $$\text{Progression} = \frac{ \$200{,}000}{ \$240{,}000} \approx 83{,}3\%$$
Interpréter votre résultat
- Écart positif : votre épargne actuelle est inférieure au repère pour votre âge et votre salaire. L'écart correspond au montant en dollars entre votre situation actuelle et le repère.
- Excédent (écart négatif) : votre épargne dépasse le repère, vous êtes donc en avance sur la recommandation.
- Progression en % : épargne divisée par objectif. 100 % signifie que vous atteignez le repère, en dessous de 100 % vous êtes en retard, et au-delà de 100 % vous êtes en avance.
Les multiples reposent sur des hypothèses précises. Telles que publiées par Fidelity (une société américaine), elles supposent que vous commencez à épargner vers 25 ans et que vous mettez de côté environ 15 % de vos revenus chaque année, y compris toute contribution de l'employeur. Elles supposent aussi que vous investissez dans un mélange diversifié d'actions et d'obligations, que vous prenez votre retraite vers 67 ans et que vous cherchez à remplacer environ 45 % de vos revenus d'avant la retraite grâce à votre épargne. Le reste devrait provenir d'autres sources, comme la Sécurité sociale américaine (US Social Security). Vos résultats peuvent différer si l'une de ces hypothèses ne correspond pas à votre situation.
Les repères sont des guides généraux, et non des conseils personnalisés. Plusieurs facteurs peuvent changer la façon d'interpréter votre chiffre :
- Retraites et Sécurité sociale : une pension à prestations définies ou une prestation de retraite publique plus importante peut réduire le montant à épargner. Les règles des prestations publiques varient selon les pays.
- Valeur immobilière nette : elle entre dans le patrimoine net, mais elle ne se dépense pas facilement, sauf si vous déménagez dans un logement plus petit ou si vous l'empruntez. L'inclure ou non relève d'un jugement personnel.
- Dettes : les hypothèques, les prêts étudiants et les crédits à la consommation réduisent le patrimoine net. Les dettes à taux élevé peuvent aussi rendre l'épargne plus difficile.
- Changements de revenus et dépenses : un salaire récemment en hausse ou en baisse, les pauses de carrière et le coût de vie influencent tous la pertinence d'un multiple unique comme objectif.
Il s'agit d'informations générales, et non de conseils financiers professionnels. Pour les décisions propres à votre situation, envisagez de consulter un professionnel de la finance qualifié.
Revenus et emploi : France
Revenu moyen et chômage (France) comparés au monde, selon la Banque mondiale : un repère pour les chiffres saisis ci-dessus.
- RNB par habitant 2025
- 48 630 USD
- PIB par habitant, PPA 2025
- 63 975 $ intl
- Monde : 25 704
- Chômage 2025
- 7,5 %
- Monde : 4,8 %
Dernière variation Hausse +7,7 % 2025 : 48 630 USD, contre 45 160 USD en 2024. CalculatorLib calcule cette variation à partir des deux chiffres publiés.
En 2025, le revenu national brut par habitant (France) était de 48 630 dollars américains par an, soit environ 4 053 dollars par mois. Monde : 14 244 USD
| Année | RNB par habitant (USD) | PIB par habitant, PPA ($ intl) | Chômage |
|---|---|---|---|
| 2025 | 48 630 | 63 975 | 7,5 % |
| 2024 | 45 160 | 62 525 | 7,4 % |
| 2023 | 45 770 | 60 927 | 7,3 % |
| 2022 | 46 010 | 57 012 | 7,3 % |
| 2021 | 44 300 | 52 517 | 7,9 % |
| 2020 | 39 690 | 49 482 | 8,0 % |
| 2019 | 42 720 | 51 130 | 8,4 % |
| 2018 | 40 960 | 46 381 | 9,0 % |
| 2017 | 38 120 | 44 469 | 9,4 % |
| 2016 | 39 020 | 42 880 | 10,1 % |
Le RNB par habitant (méthode Atlas) est la moyenne de tous les revenus de l’économie, pas un salaire type ; les dollars PPA sont ajustés aux prix locaux.
Impôt sur le revenu et cotisations sociales : France
- Taux marginal supérieur de l’impôt sur le revenu 2025
- 55,37 %
- à partir de 12,9 × le salaire moyen
- Cotisations sociales salariales 2025
- 11,31 % · 10,12 % · 0,4 % · 0,4 %
En 2025, le taux légal le plus élevé de l’impôt sur le revenu des personnes physiques en France (administrations centrale et locales réunies) était de 55,37 %. Il s’applique à partir de 12,9 fois le salaire moyen de 45 964 EUR, soit à partir d’environ 594 862 EUR par an.
Taux des cotisations sociales salariales par tranches successives de rémunération, la plus basse d’abord ; les limites des tranches ne sont pas indiquées.
Taux supérieurs de l’impôt sur le revenu dans les pays de l’OCDE
| Pays | Taux supérieur | S’applique à partir de (× salaire moyen) | Année |
|---|---|---|---|
| Japon | 55,95 % | 7,7 | 2025 |
| France | 55,37 % | 12,9 | 2025 |
| Corée du Sud | 49,5 % | 19,0 | 2025 |
| Allemagne | 47,48 % | 4,4 | 2025 |
| Royaume-Uni | 45 % | 2,2 | 2025 |
| États-Unis | 43,65 % | 8,7 | 2025 |
| Turquie | 40,76 % | 5,6 | 2025 |
| Mexique | 35 % | 20,6 | 2025 |
Le taux supérieur est le taux légal applicable aux revenus les plus élevés, pas celui que paient la plupart des salariés. Les données de l’OCDE ne couvrent que ses pays membres.
France et les autres pays
RNB par habitant en dollars US courants (méthode Atlas) — la dernière année publiée de chaque pays.
- États-Unis 88 810 USD (2025)
- France 48 630 USD (2025)
- Japon 38 340 USD (2025)
- Corée du Sud 37 880 USD (2025)
- Arabie saoudite 36 070 USD (2025)
- Turquie 16 300 USD (2025)
- Russie 15 960 USD (2025)
- Monde 14 244 USD (2025)
- Chine 14 230 USD (2025)
- Mexique 13 730 USD (2025)
- Viêt Nam 4 970 USD (2025)
- Inde 2 760 USD (2025)
Pas encore de chiffre publié pour Taïwan.
Les années peuvent différer d’une ligne à l’autre : chaque chiffre est donné avec sa propre année. Le même indicateur de la Banque mondiale pour tous les pays.
Dernier chiffre : 2025 Données mises à jour le 2026-10-18 · à jour
Source : The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
Les montants mensuels sont calculés par CalculatorLib à partir de ces données. Le seuil du taux supérieur en monnaie nationale (multiple × salaire moyen) est calculé par CalculatorLib à partir de ces données.
Détails de la source et méthodologie
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
Revenus et emploi : France : tous les chiffres et l’historique
Questions fréquentes
Ces objectifs sont-ils exacts ? Non. Ce sont des repères généraux. Votre chiffre réel dépend de votre mode de vie, de votre âge de départ à la retraite, de vos pensions (retraite de base, complémentaire ou équivalents étrangers) et du rendement de vos placements.
Dois-je inclure la valeur de mon logement ? La plupart des repères comptabilisent l'épargne investie ou retraite plutôt que votre résidence principale, mais vous restez libre d'intégrer le montant de patrimoine net de votre choix.
J'ai moins de 30 ans et l'objectif est à zéro — pourquoi ? Les premiers repères fixent le premier jalon (1× le salaire) autour de 30 ans. Avant cet âge, la règle vous invite surtout à prendre l'habitude d'épargner plutôt qu'à atteindre un multiple précis.