什麼是收入倍數淨資產目標?
這個計算機會用「年薪的幾倍」這種方式,估算你在某個年齡時應該累積到多少存款。它的依據是廣為流傳、以年齡分級的存款基準(類似美國資產管理公司 Fidelity 富達所發布的版本),把原本複雜的退休規劃問題,化成一條簡單好記的概略原則:到了某些年齡,你投資累積的資產應該達到年收入的某個倍數,而且倍數會隨年齡逐步提高。
提醒:這套基準源自美國市場,數字與退休年齡(67 歲)也以美國情況為主。台灣的勞退、勞保與個人理財環境不盡相同,建議將它當成檢視自身進度的參考框架,而非硬性標準。
使用方法
輸入你的稅前年薪、目前年齡,並可選填目前的存款或可投資淨資產。計算機會依年齡挑選對應的倍數,乘上你的年薪算出目標金額,再顯示你距離這個目標還差多少。
公式說明
核心算式為 目標金額 = 年薪 × 年齡對應倍數。
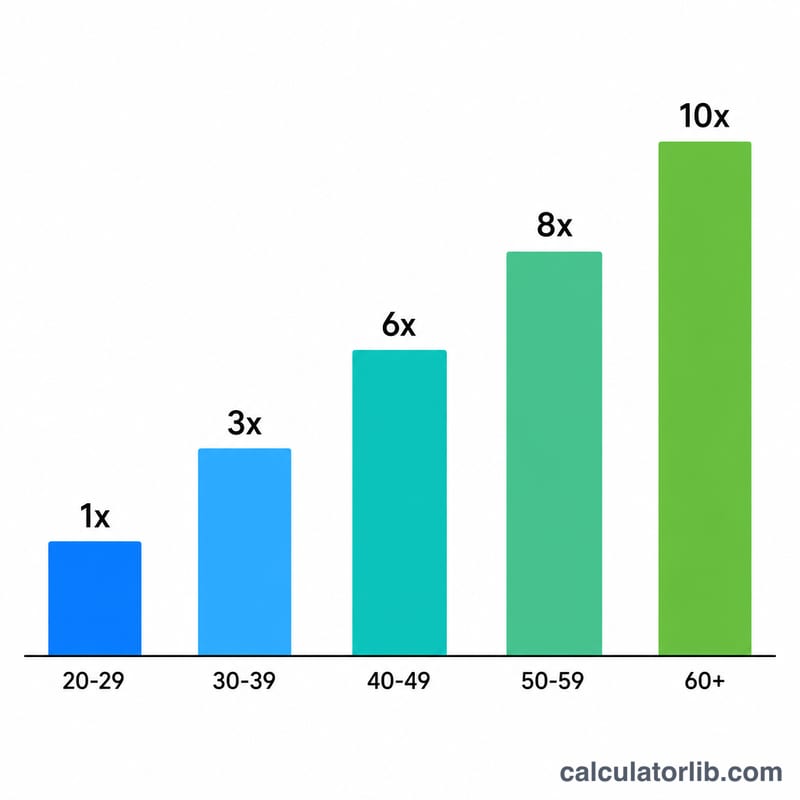
$$\text{目標金額} = \text{年薪} \times f(\text{年齡})$$ $$\text{差距} = \text{目標金額} - \text{目前存款}$$ $$\text{其中}\quad f(\text{年齡}) = \begin{cases} 0 & \text{年齡} < 30 \\ 1 & 30 \le \text{年齡} < 35 \\ 2 & 35 \le \text{年齡} < 40 \\ 3 & 40 \le \text{年齡} < 45 \\ 4 & 45 \le \text{年齡} < 50 \\ 6 & 50 \le \text{年齡} < 55 \\ 7 & 55 \le \text{年齡} < 60 \\ 8 & 60 \le \text{年齡} < 67 \\ 10 & \text{年齡} \ge 67 \end{cases}$$倍數會隨年齡增加,反映複利所剩的時間。常見的分級基準如下:30–34 歲達 1 倍年薪、35–39 歲達 2 倍、40–44 歲達 3 倍、45–49 歲達 4 倍、50–54 歲達 6 倍、55–59 歲達 7 倍、60–66 歲達 8 倍,到 67 歲退休時約達 10 倍。
實際範例
假設你的年薪為 $80,000、目前 45 歲。45–49 歲的倍數是 4 倍,因此你的淨資產目標為
$$80{,}000 \times 4 = \$320{,}000$$若你目前已存到 $200,000,距離目標還差 $120,000,達成進度為 62.5%。
依年齡的薪資倍數基準
本計算機採用的是類似 Fidelity 的經驗法則,這套法則源自美國。Fidelity 的里程碑建議:30 歲時儲蓄約為年薪的 1 倍,35 歲時 2 倍,40 歲時 3 倍,45 歲時 4 倍,50 歲時 6 倍,55 歲時 7 倍,60 歲時 8 倍,67 歲時 10 倍。下表將這些里程碑轉換為年齡區間。每個區間顯示您在該區間起始時應達到的倍數。最後一欄以 100,000 美元的薪資為例進行換算。
| 年齡區間 | 薪資倍數 | 以 100,000 美元薪資計算的目標 |
|---|---|---|
| 未滿 30 歲 | 0 倍(目標為 30 歲時達到 1 倍) | 0 美元(正朝 100,000 美元累積中) |
| 30–34 歲 | 1 倍 | 100,000 美元 |
| 35–39 歲 | 2 倍 | 200,000 美元 |
| 40–44 歲 | 3 倍 | 300,000 美元 |
| 45–49 歲 | 4 倍 | 400,000 美元 |
| 50–54 歲 | 6 倍 | 600,000 美元 |
| 55–59 歲 | 7 倍 | 700,000 美元 |
| 60–66 歲 | 8 倍 | 800,000 美元 |
| 67 歲以上 | 約 10 倍 | 1,000,000 美元 |
計算公式為 \(\text{目標} = \text{年薪} \times f(\text{年齡})\),其中 \(f(\text{年齡})\) 為您所屬年齡區間的倍數。這些僅為一般性指引,並非適用於所有國家或情況的規則。
不同薪資與年齡的目標比較
每一列將薪資乘以該年齡區間的倍數。儲蓄金額為假設性範例。缺口 = 目標 − 儲蓄,進度 = 儲蓄 ÷ 目標。
| 年齡 | 薪資 | 倍數 | 目標淨資產 | 範例儲蓄 | 缺口/(盈餘) | 進度 |
|---|---|---|---|---|---|---|
| 30 | 50,000 美元 | 1 倍 | 50,000 美元 | 35,000 美元 | 缺口 15,000 美元 | 70.0% |
| 40 | 80,000 美元 | 3 倍 | 240,000 美元 | 200,000 美元 | 缺口 $40,000 | 83.3% |
| 40 | 120,000 美元 | 3 倍 | 360,000 美元 | 150,000 美元 | 缺口 210,000 美元 | 41.7% |
| 50 | 120,000 美元 | 6 倍 | 720,000 美元 | 780,000 美元 | 盈餘 60,000 美元 | 108.3% |
| 60 | 50,000 美元 | 8 倍 | 400,000 美元 | 450,000 美元 | 盈餘 50,000 美元 | 112.5% |
| 60 | 80,000 美元 | 8 倍 | 640,000 美元 | 400,000 美元 | 缺口 240,000 美元 | 62.5% |
計算範例(40 歲、薪資 80,000 美元、已儲蓄 200,000 美元):$$\text{目標} = \$80{,}000 \times 3 = \$240{,}000$$ $$\text{缺口} = \$240{,}000 - \$200{,}000 = \$40{,}000$$ $$\text{進度} = \frac{ \$200{,}000}{ \$240{,}000} \approx 83.3\%$$
解讀您的結果
- 正缺口:您目前的儲蓄低於您的年齡與薪資所對應的基準。缺口是您目前狀況與該指引之間的美元金額。
- 盈餘(負缺口):您的儲蓄高於基準,表示您超前於該指引。
- 進度百分比:儲蓄除以目標。100% 表示與基準相符,低於 100% 表示落後於基準,高於 100% 表示超前於基準。
這些倍數建立在特定假設之上。根據 Fidelity(一家美國公司)發布的內容,這些假設包括:您約在 25 歲開始儲蓄,每年儲蓄約收入的 15%(含雇主提撥的部分);您將資金投資於股票與債券的多元組合;您約在 67 歲退休;並且希望退休後由儲蓄來取代約 45% 的退休前收入。其餘部分預期來自其他來源,例如美國的社會安全福利(Social Security)。若上述任何假設與您的情況不符,您的實際結果將會有所不同。
這些基準屬於一般性指引,並非個人化建議。有幾個因素可能會改變您解讀數字的方式:
- 退休金與社會安全福利:確定給付制退休金或較高的公共退休福利,可能會降低您需要儲蓄的金額。公共福利規定因國家而異。
- 房屋淨值:它計入淨資產,但除非您換小房子或以房屋抵押借款,否則不易動用。是否納入計算屬於判斷問題。
- 債務:房貸、學生貸款與消費性債務都會減少淨資產。高利率債務也可能使您更難持續儲蓄。
- 收入變動與支出:薪資近期增加或減少、職涯中斷以及生活開銷,都會影響單一倍數是否為合理的目標。
以上僅為一般性資訊,並非專業財務建議。若涉及您個人情況的決定,建議諮詢合格的財務專業人員。
常見問題
這些目標是精確數字嗎?不是。它們只是通用的概略指引。你真正需要的金額,取決於生活型態、退休年齡、退休金或社會保險收入,以及投資報酬率。
要把自住房的房屋淨值算進去嗎?多數基準計算的是可投資資產/退休存款,而不包含你的自住房;不過你也可以自行決定要填入哪一種淨資產數字。
我還不到 30 歲,目標卻顯示為零,為什麼?因為這套基準把第一個里程碑(1 倍年薪)設在 30 歲左右,在那之前,重點是養成持續儲蓄與投資的習慣,而不是非要達到某個特定倍數。