¿Qué es el patrimonio objetivo según múltiplos del salario?
Esta calculadora estima cuánto deberías tener ahorrado a una edad determinada, expresado como un múltiplo de tu salario anual. Se basa en los conocidos baremos de ahorro por edad (parecidos a los que publica la gestora estadounidense Fidelity), que convierten una cuestión compleja —cómo planificar la jubilación— en una regla sencilla y fácil de recordar: a ciertas edades, tu ahorro invertido debería equivaler a un múltiplo cada vez mayor de lo que ganas. Ten en cuenta que es una referencia anglosajona; en España u otros países, las pensiones públicas y las reglas fiscales son distintas, por lo que conviene tomarla como una orientación general.
Cómo usarla
Introduce tu salario bruto anual, tu edad actual y, opcionalmente, tu ahorro actual o patrimonio invertible. La calculadora selecciona el múltiplo correspondiente a tu edad, lo multiplica por tu salario para obtener un objetivo y te muestra cuánto te falta para alcanzarlo.
La fórmula explicada
La ecuación básica es Objetivo = Salario anual × Factor multiplicador por edad.
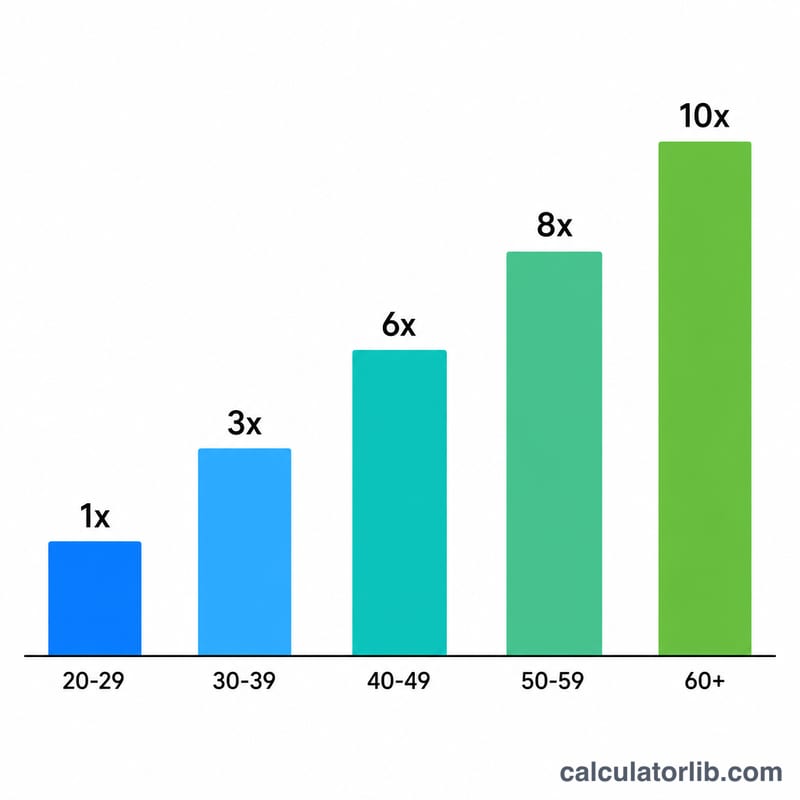
$$\begin{gathered} \text{Objetivo} = \text{Salario anual} \times f(\text{Edad}) \\[1.2em] \text{Brecha} = \text{Objetivo} - \text{Ahorro actual} \end{gathered}$$El factor aumenta con la edad para reflejar el tiempo que te queda para que tu dinero crezca con el interés compuesto. Los baremos habituales son: 1× el salario a los 30–34 años, 2× a los 35–39, 3× a los 40–44, 4× a los 45–49, 6× a los 50–54, 7× a los 55–59, 8× a los 60–66 y en torno a 10× al jubilarte a los 67.
Ejemplo práctico
Imagina que ganas 80.000 $ y tienes 45 años. El factor para el tramo de 45 a 49 años es 4×, así que tu patrimonio objetivo es $$80\,000 \times 4 = 320\,000\ \$$$ 320.000 $. Si ahora mismo tienes 200.000 $ ahorrados, te faltan 120.000 $ para llegar a la meta y tu progreso es del 62,5 %.
Referencias de múltiplos de salario según la edad
La calculadora utiliza reglas empíricas de estilo Fidelity, que provienen de Estados Unidos. Los hitos de Fidelity indican tener aproximadamente 1x tu salario ahorrado a los 30 años, 2x a los 35, 3x a los 40, 4x a los 45, 6x a los 50, 7x a los 55, 8x a los 60 y 10x a los 67. La tabla convierte estos hitos en franjas de edad. Cada franja muestra el múltiplo que deberías haber alcanzado al inicio de esa franja. La última columna aplica el múltiplo a un salario de ejemplo de 100.000 $.
| Franja de edad | Múltiplo de salario | Objetivo con salario de 100.000 $ |
|---|---|---|
| Menos de 30 | 0x (apunta a 1x a los 30 años) | 0 $ (acumulando hacia 100.000 $) |
| 30–34 | 1x | 100.000 $ |
| 35–39 | 2x | 200.000 $ |
| 40–44 | 3x | 300.000 $ |
| 45–49 | 4x | 400.000 $ |
| 50–54 | 6x | 600.000 $ |
| 55–59 | 7x | 700.000 $ |
| 60–66 | 8x | 800.000 $ |
| 67+ | ~10x | 1.000.000 $ |
La fórmula es \(\text{Objetivo} = \text{Salario anual} \times f(\text{Edad})\), donde \(f(\text{Edad})\) es el múltiplo de tu franja de edad. Son pautas generales, no reglas que se apliquen en todos los países o situaciones.
Comparación de objetivos según salarios y edades
Cada fila multiplica el salario por el múltiplo de la franja. Las cifras de ahorro son ejemplos hipotéticos. Brecha = Objetivo − Ahorros, y Progreso = Ahorros ÷ Objetivo.
| Edad | Salario | Múltiplo | Patrimonio neto objetivo | Ahorros de ejemplo | Brecha / (superávit) | Progreso |
|---|---|---|---|---|---|---|
| 30 | 50.000 $ | 1x | 50.000 $ | 35.000 $ | Brecha 15.000 $ | 70,0% |
| 40 | 80.000 $ | 3x | 240.000 $ | 200.000 $ | Brecha $40.000 | 83,3% |
| 40 | 120.000 $ | 3x | 360.000 $ | 150.000 $ | Brecha 210.000 $ | 41,7% |
| 50 | 120.000 $ | 6x | 720.000 $ | 780.000 $ | Superávit 60.000 $ | 108,3% |
| 60 | 50.000 $ | 8x | 400.000 $ | 450.000 $ | Superávit 50.000 $ | 112,5% |
| 60 | 80.000 $ | 8x | 640.000 $ | 400.000 $ | Brecha 240.000 $ | 62,5% |
Ejemplo resuelto (edad 40, salario de 80.000 $, 200.000 $ ahorrados): $$\text{Objetivo} = \$80{,}000 \times 3 = \$240{,}000$$ $$\text{Brecha} = \$240{,}000 - \$200{,}000 = \$40{,}000$$ $$\text{Progreso} = \frac{ \$200{,}000}{ \$240{,}000} \approx 83{,}3\%$$
Interpretación de tu resultado
- Brecha positiva: tus ahorros actuales están por debajo del referente para tu edad y salario. La brecha es la cantidad en dólares entre donde estás y la pauta.
- Superávit (brecha negativa): tus ahorros superan el referente, por lo que vas por delante de la pauta.
- Progreso %: ahorros divididos entre objetivo. 100% significa que igualas el referente, por debajo de 100% significa que vas por detrás, y por encima de 100% significa que vas por delante.
Los múltiplos se basan en supuestos específicos. Según lo publicado por Fidelity (una empresa estadounidense), suponen que empiezas a ahorrar hacia los 25 años y ahorras alrededor del 15% de tus ingresos cada año, incluida cualquier aportación del empleador. También suponen que inviertes en una combinación diversificada de acciones y bonos, que te jubilas hacia los 67 años y que pretendes sustituir aproximadamente el 45% de tus ingresos previos a la jubilación con ahorros. Se espera que el resto provenga de otras fuentes, como la Seguridad Social de Estados Unidos. Tus resultados pueden diferir si alguno de estos supuestos no coincide con tu situación.
Los referentes son guías generales, no asesoramiento personalizado. Varios factores pueden cambiar cómo debes interpretar tu cifra:
- Pensiones y Seguridad Social: una pensión de prestación definida o una prestación pública de jubilación más amplia puede reducir cuánto necesitas ahorrar. Las normas de prestaciones públicas varían según el país.
- Patrimonio en vivienda: cuenta para el patrimonio neto, pero no es fácil de gastar a menos que cambies a una vivienda más pequeña o pidas un préstamo con garantía. Incluirlo o no es una cuestión de criterio.
- Deudas: las hipotecas, los préstamos estudiantiles y las deudas de consumo reducen el patrimonio neto. Las deudas con interés alto también pueden dificultar seguir ahorrando.
- Cambios de ingresos y gastos: un salario que ha subido o bajado recientemente, las pausas profesionales y los costes de estilo de vida afectan a si un único múltiplo es un objetivo justo.
Esta es información general, no asesoramiento financiero profesional. Para decisiones específicas de tu situación, considera hablar con un profesional financiero cualificado.
Ingresos y empleo: México
Ingreso medio y desempleo en México comparados con el mundo, según el Banco Mundial: una referencia para las cifras que introduces arriba.
- INB per cápita 2025
- 13.730 USD
- PIB per cápita, PPA 2025
- 25.868 $ intl.
- Mundo: 25.704
- Desempleo 2025
- 2,7 %
- Mundo: 4,8 %
Último cambio Sube +7,6 % 2025: 13.730 USD, frente a 12.760 USD en 2024. CalculatorLib calcula este cambio a partir de las dos cifras publicadas.
En 2025, el ingreso nacional bruto por persona en México fue de 13.730 dólares al año, unos 1.144 dólares al mes. Mundo: 14.244 USD
| Año | INB per cápita (USD) | PIB per cápita, PPA ($ intl.) | Desempleo |
|---|---|---|---|
| 2025 | 13.730 | 25.868 | 2,7 % |
| 2024 | 12.760 | 25.820 | 2,7 % |
| 2023 | 11.990 | 25.188 | 2,8 % |
| 2022 | 10.730 | 23.135 | 3,3 % |
| 2021 | 9.880 | 20.783 | 4,0 % |
| 2020 | 8.920 | 19.354 | 4,4 % |
| 2019 | 9.860 | 20.964 | 3,5 % |
| 2018 | 9.560 | 20.921 | 3,3 % |
| 2017 | 9.270 | 20.489 | 3,4 % |
| 2016 | 9.740 | 20.105 | 3,9 % |
El INB per cápita (método Atlas) es el promedio de todos los ingresos de la economía, no un salario típico; los dólares PPA se ajustan a los precios locales.
Impuesto sobre la renta y seguridad social: México
- Tipo máximo del impuesto sobre la renta 2025
- 35 %
- desde 20,6 × el salario medio
- Seguridad social del trabajador 2025
- 1,25 % · 1,65 %
En 2025, el tipo máximo legal del impuesto sobre la renta de las personas físicas en México (gobierno central y local combinados) era del 35 %. Se aplica a partir de 20,6 veces el salario medio de 219.608 MXN, es decir, desde unos 4.516.799 MXN al año.
Tipos de cotización del trabajador a la seguridad social por tramos sucesivos de ingresos, empezando por el tramo más bajo; no se muestran los límites de los tramos.
Tipos máximos del impuesto sobre la renta en países de la OCDE
| País | Tipo máximo | Se aplica desde (× salario medio) | Año |
|---|---|---|---|
| Japón | 55,95 % | 7,7 | 2025 |
| Francia | 55,37 % | 12,9 | 2025 |
| Corea del Sur | 49,5 % | 19,0 | 2025 |
| Alemania | 47,48 % | 4,4 | 2025 |
| Reino Unido | 45 % | 2,2 | 2025 |
| Estados Unidos | 43,65 % | 8,7 | 2025 |
| Turquía | 40,76 % | 5,6 | 2025 |
| México | 35 % | 20,6 | 2025 |
El tipo máximo es el tipo legal sobre los ingresos más altos, no el que paga la mayoría de los trabajadores. Los datos de la OCDE solo cubren sus países miembros.
México y otros países
INB per cápita en dólares estadounidenses corrientes (método Atlas): el último año publicado de cada país.
- Estados Unidos 88.810 USD (2025)
- Francia 48.630 USD (2025)
- Japón 38.340 USD (2025)
- Corea del Sur 37.880 USD (2025)
- Arabia Saudí 36.070 USD (2025)
- Turquía 16.300 USD (2025)
- Rusia 15.960 USD (2025)
- Mundo 14.244 USD (2025)
- China 14.230 USD (2025)
- México 13.730 USD (2025)
- Vietnam 4.970 USD (2025)
- India 2.760 USD (2025)
Todavía no hay cifra publicada para Taiwán.
Los años pueden diferir entre filas: cada cifra se muestra con su propio año. El mismo indicador del Banco Mundial para todos los países.
Último dato: 2025 Datos actualizados el 2026-10-18 · vigente
Fuente: The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
Las cifras mensuales las calcula CalculatorLib a partir de estos datos. El umbral del tipo máximo en moneda nacional (múltiplo × salario medio) lo calcula CalculatorLib a partir de estos datos.
Detalles de la fuente y metodología
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
Ingresos y empleo en México: todas las cifras y el histórico
Preguntas frecuentes
¿Son objetivos exactos? No. Son orientaciones generales. Tu cifra real depende de tu estilo de vida, la edad a la que te jubiles, los ingresos de pensiones o de la Seguridad Social y la rentabilidad de tus inversiones.
¿Debo incluir el valor de mi vivienda? La mayoría de los baremos cuentan el ahorro invertible o para la jubilación, no la vivienda habitual, pero puedes incluir la cifra de patrimonio que prefieras.
Tengo menos de 30 años y el objetivo es cero, ¿por qué? Los primeros baremos sitúan el primer hito (1× el salario) en torno a los 30 años, así que antes de esa edad la regla simplemente te anima a crear el hábito de ahorrar en lugar de alcanzar un múltiplo concreto.