Gelir Katı Net Değer Hedefi Nedir?
Bu hesaplayıcı, belirli bir yaşa kadar ne kadar birikim yapmış olmanız gerektiğini, yıllık maaşınızın bir katı olarak tahmin eder. Yaşa dayalı popüler birikim ölçütlerini (ABD'deki Fidelity'nin yayımladığı kıstaslara benzer şekilde) temel alır. Bu ölçütler, karmaşık bir emeklilik planlaması sorusunu basit ve akılda kalıcı tek bir pratik kurala dönüştürür: belirli yaşlarda yatırıma yönlendirdiğiniz birikiminiz, kazancınızın giderek artan bir katına ulaşmalıdır. Bu kurallar yurt dışı kaynaklı olduğundan, Türkiye'deki emeklilik sistemi, BES ve sosyal güvenlik koşullarının farklı olabileceğini unutmayın; rakamları kendi koşullarınıza göre değerlendirin.
Nasıl Kullanılır?
Brüt yıllık maaşınızı, mevcut yaşınızı ve isteğe bağlı olarak şu anki birikiminizi ya da yatırıma uygun net değerinizi girin. Hesaplayıcı yaşınıza uygun katsayıyı seçer, bunu maaşınızla çarparak bir hedef belirler ve bu hedefe ne kadar uzakta olduğunuzu gösterir.
Formül Açıklaması
Temel denklem şudur:
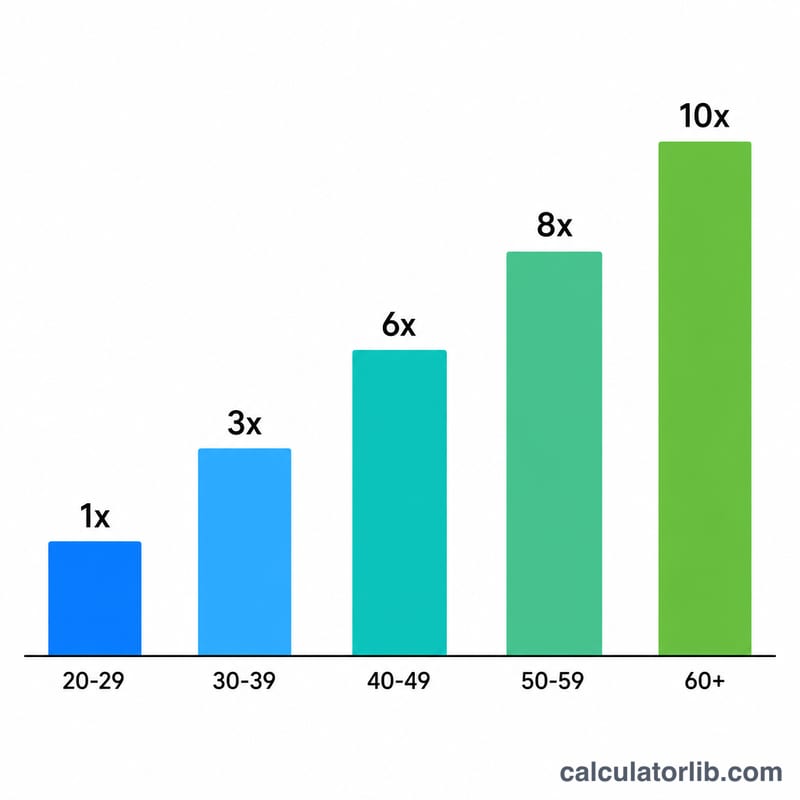
$$\text{Hedef} = \text{Yıllık Maaş} \times \text{Yaş Katsayısı}$$Bu katsayı yaşla birlikte artar; çünkü paranızın bileşik şekilde büyümesi için kalan süre azalır. Yaygın ölçütler şöyledir: 30–34 yaş arası maaşın 1 katı, 35–39 arası 2 katı, 40–44 arası 3 katı, 45–49 arası 4 katı, 50–54 arası 6 katı, 55–59 arası 7 katı, 60–66 arası 8 katı ve 67 yaşında emeklilik için yaklaşık 10 katı.
Örnek Hesaplama
Diyelim ki yılda 80.000 $ kazanıyorsunuz ve 45 yaşındasınız. 45–49 yaş aralığının katsayısı 4 olduğundan, hedef net değeriniz
$$80\,000 \times 4 = \mathbf{320\,000\ \$}$$olur. Şu an 200.000 $ birikiminiz varsa, hedefe olan farkınız 120.000 $ ve ilerlemeniz %62,5'tir.
Yaşa Göre Maaş Katı Kıyaslamaları
Hesap makinesi, Amerika Birleşik Devletleri'nden gelen Fidelity tarzı pratik kurallara dayanır. Fidelity'nin kilometre taşları, 30 yaşına kadar yıllık maaşın yaklaşık 1 katı, 35 yaşına kadar 2 katı, 40 yaşına kadar 3 katı, 45 yaşına kadar 4 katı, 50 yaşına kadar 6 katı, 55 yaşına kadar 7 katı, 60 yaşına kadar 8 katı ve 67 yaşına kadar 10 katı birikim yapılmasını önerir. Tablo bu kilometre taşlarını yaş aralıklarına dönüştürür. Her aralık, o aralığın başında ulaşılmış olması gereken katı gösterir. Son sütun, örnek 100.000 $ maaşa katsayıyı uygular.
| Yaş aralığı | Maaş katı | 100.000 $ maaşta hedef |
|---|---|---|
| 30 yaş altı | 0x (30 yaşına kadar 1x hedefleyin) | 0 $ (100.000 $'a doğru birikim) |
| 30–34 | 1x | 100.000 $ |
| 35–39 | 2x | 200.000 $ |
| 40–44 | 3x | 300.000 $ |
| 45–49 | 4x | 400.000 $ |
| 50–54 | 6x | 600.000 $ |
| 55–59 | 7x | 700.000 $ |
| 60–66 | 8x | 800.000 $ |
| 67 ve üzeri | ~10x | 1.000.000 $ |
Formül şöyledir: \(\text{Hedef} = \text{Yıllık Maaş} \times f(\text{Yaş})\), burada \(f(\text{Yaş})\) yaş aralığınıza karşılık gelen katsayıdır. Bunlar genel rehber niteliğindedir; her ülkede ya da her durumda geçerli kurallar değildir.
Yaş ve Maaşa Göre Hedef Karşılaştırması
Her satır, maaşı aralık katsayısıyla çarpar. Birikim rakamları varsayımsal örneklerdir. Açık = Hedef − Birikim, İlerleme = Birikim ÷ Hedef.
| Yaş | Maaş | Katsayı | Hedef net değer | Örnek birikim | Açık / (fazla) | İlerleme |
|---|---|---|---|---|---|---|
| 30 | 50.000 $ | 1x | 50.000 $ | 35.000 $ | Açık 15.000 $ | %70,0 |
| 40 | 80.000 $ | 3x | 240.000 $ | 200.000 $ | Açık $40,000 | %83,3 |
| 40 | 120.000 $ | 3x | 360.000 $ | 150.000 $ | Açık 210.000 $ | %41,7 |
| 50 | 120.000 $ | 6x | 720.000 $ | 780.000 $ | Fazla 60.000 $ | %108,3 |
| 60 | 50.000 $ | 8x | 400.000 $ | 450.000 $ | Fazla 50.000 $ | %112,5 |
| 60 | 80.000 $ | 8x | 640.000 $ | 400.000 $ | Açık 240.000 $ | %62,5 |
Çalışılmış örnek (40 yaş, 80.000 $ maaş, 200.000 $ birikim): $$\text{Hedef} = \$80{,}000 \times 3 = \$240{,}000$$ $$\text{Açık} = \$240{,}000 - \$200{,}000 = \$40{,}000$$ $$\text{İlerleme} = \frac{ \$200{,}000}{ \$240{,}000} \approx 83.3\%$$
Sonucunuzu Yorumlamak
- Pozitif açık: mevcut birikiminiz, yaşınız ve maaşınız için kıyaslama değerinin altındadır. Açık, bulunduğunuz nokta ile rehber değer arasındaki dolar tutarıdır.
- Fazla (negatif açık): birikiminiz kıyaslama değerinin üzerindedir, dolayısıyla rehberin önündesiniz.
- İlerleme %: birikimin hedefe bölünmesiyle elde edilir. %100 kıyaslamayla eşleştiğiniz anlamına gelir, %100'ün altı kıyaslamanın gerisinde olduğunuzu, %100'ün üstü ise önünde olduğunuzu gösterir.
Katsayılar belirli varsayımlara dayanır. Fidelity (bir ABD firması) tarafından yayımlandığı şekliyle, yaklaşık 25 yaşında birikim yapmaya başladığınızı, her yıl gelirinizin yaklaşık %15'ini biriktirdiğinizi (işveren katkısı dahil) varsayarlar. Ayrıca çeşitlendirilmiş bir hisse senedi ve tahvil karışımına yatırım yaptığınızı, yaklaşık 67 yaşında emekli olduğunuzu ve emeklilik öncesi gelirinizin yaklaşık %45'ini birikimlerinizden karşılamayı hedeflediğinizi varsayarlar. Geri kalanın, ABD Sosyal Güvenlik sistemi gibi diğer kaynaklardan gelmesi beklenir. Bu varsayımlardan herhangi biri durumunuzla uyuşmuyorsa sonuçlarınız farklı olacaktır.
Kıyaslamalar genel rehberdir, kişiselleştirilmiş tavsiye değildir. Birçok etken, sayınızı nasıl yorumlamanız gerektiğini değiştirebilir:
- Emekli maaşları ve Sosyal Güvenlik: belirli getirili bir emekli maaşı ya da daha yüksek bir kamu emeklilik ödemesi, biriktirmeniz gereken tutarı azaltabilir. Kamu yardım kuralları ülkeden ülkeye farklılık gösterir.
- Konut özkaynağı: net değere dahil edilir, ancak evi küçültmeden ya da evi teminat göstererek borç almadan kolayca harcanamaz. Dahil edilip edilmeyeceği bir değerlendirme meselesidir.
- Borç: konut kredileri, öğrenci kredileri ve tüketici borçları net değeri düşürür. Yüksek faizli borçlar ise birikim yapmayı zorlaştırabilir.
- Gelir değişiklikleri ve harcamalar: yakın zamanda artan ya da azalan maaş, kariyer molaları ve yaşam giderleri, tek bir katsayının adil bir hedef olup olmadığını etkiler.
Bu genel bilgidir, profesyonel finansal tavsiye değildir. Durumunuza özgü kararlar için nitelikli bir finans uzmanıyla görüşmeyi düşünebilirsiniz.
Gelir ve istihdam: Türkiye
Türkiye için ortalama gelir ve işsizlik, dünyayla karşılaştırmalı, Dünya Bankası verileriyle: yukarıda girdiğiniz rakamlar için bir ölçüt.
- Kişi başına GSMH 2025
- 16.300 USD
- Kişi başına GSYH, SGP 2025
- 45.288 uluslararası $
- Dünya: 25.704
- İşsizlik 2025
- %8,5
- Dünya: %4,8
Son değişim Arttı +%21,4 2025: 16.300 USD; 2024 döneminde 13.430 USD. Bu değişimi CalculatorLib yayımlanan iki rakamdan hesaplar.
2025 yılında Türkiye için kişi başına gayri safi millî gelir yılda 16.300 ABD doları, ayda yaklaşık 1.358 ABD dolarıydı. Dünya: 14.244 USD
| Yıl | Kişi başına GSMH (USD) | Kişi başına GSYH, SGP (uluslararası $) | İşsizlik |
|---|---|---|---|
| 2025 | 16.300 | 45.288 | %8,5 |
| 2024 | 13.430 | 45.123 | %8,8 |
| 2023 | 11.980 | 43.196 | %9,4 |
| 2022 | 10.870 | 39.919 | %10,5 |
| 2021 | 10.230 | 32.106 | %12,0 |
| 2020 | 9.330 | 29.209 | %13,1 |
| 2019 | 9.970 | 29.016 | %13,7 |
| 2018 | 10.760 | 28.640 | %11,0 |
| 2017 | 11.140 | 28.354 | %10,9 |
| 2016 | 11.350 | 26.731 | %10,9 |
Kişi başına GSMH (Atlas yöntemi) ekonomideki tüm gelirlerin ortalamasıdır, tipik bir maaş değildir; SGP dolarları yerel fiyatlara göre düzeltilmiştir.
Gelir vergisi ve sosyal güvenlik: Türkiye
- En yüksek gelir vergisi oranı 2025
- %40,76
- ortalama ücretin 5,6 katından itibaren
- Çalışan sosyal güvenlik primi 2025
- %15
2025 yılında Türkiye için yasal en yüksek kişisel gelir vergisi oranı (merkezi ve yerel yönetim birlikte) %40,76 idi. Bu oran 833.120 TRY olan ortalama ücretin 5,6 katından, yani yılda yaklaşık 4.651.075 TRY tutarından itibaren uygulanır.
OECD ülkelerinde en yüksek gelir vergisi oranları
| Ülke | En yüksek oran | Uygulandığı eşik (× ortalama ücret) | Yıl |
|---|---|---|---|
| Japonya | %55,95 | 7,7 | 2025 |
| Fransa | %55,37 | 12,9 | 2025 |
| Güney Kore | %49,5 | 19,0 | 2025 |
| Almanya | %47,48 | 4,4 | 2025 |
| Birleşik Krallık | %45 | 2,2 | 2025 |
| Amerika Birleşik Devletleri | %43,65 | 8,7 | 2025 |
| Türkiye | %40,76 | 5,6 | 2025 |
| Meksika | %35 | 20,6 | 2025 |
En yüksek oran, en yüksek kazançlara uygulanan yasal orandır; çoğu çalışanın ödediği oran değildir. OECD verileri yalnızca OECD üyesi ülkeleri kapsar.
Türkiye ve diğer ülkeler
Kişi başına GSMG, cari ABD doları (Atlas yöntemi) — her ülkenin yayımlanmış en son yılı.
- Amerika Birleşik Devletleri 88.810 USD (2025)
- Fransa 48.630 USD (2025)
- Japonya 38.340 USD (2025)
- Güney Kore 37.880 USD (2025)
- Suudi Arabistan 36.070 USD (2025)
- Türkiye 16.300 USD (2025)
- Rusya 15.960 USD (2025)
- Dünya 14.244 USD (2025)
- Çin 14.230 USD (2025)
- Meksika 13.730 USD (2025)
- Vietnam 4.970 USD (2025)
- Hindistan 2.760 USD (2025)
Tayvan için henüz yayımlanmış bir rakam yok.
Satırlar arasında yıllar farklı olabilir: her rakam kendi yılıyla gösterilir. Her ülke için aynı Dünya Bankası göstergesi.
En son veri: 2025 Veriler 2026-10-18 tarihinde güncellendi · güncel
Kaynak: The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
Aylık rakamlar bu verilerden CalculatorLib tarafından hesaplanmıştır. En yüksek oranın ulusal para cinsinden eşiği (kat × ortalama ücret) bu verilerden CalculatorLib tarafından hesaplanmıştır.
Kaynak ayrıntıları ve yöntem
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
Sıkça Sorulan Sorular
Bu hedefler kesin mi? Hayır. Bunlar genel yol gösterici değerlerdir. Gerçek rakamınız; yaşam tarzınıza, emeklilik yaşınıza, emekli aylığı veya sosyal güvenlik gelirinize ve yatırım getirilerinize bağlıdır.
Ev sermayesini dahil etmeli miyim? Çoğu ölçüt, oturduğunuz konut yerine yatırıma uygun/emeklilik birikimlerini esas alır; ancak dilediğiniz net değer rakamını dahil edebilirsiniz.
30 yaşın altındayım ve hedef sıfır çıkıyor — neden? İlk kilometre taşı (maaşın 1 katı) yaklaşık 30 yaşında belirlendiği için, bu yaştan önce kural belirli bir katı tutturmaktan çok birikim alışkanlığı kazandırmayı teşvik eder.