什么是"收入倍数净资产目标"?
这个计算器帮你估算:到了某个年龄,按年薪的倍数来衡量,你大概应该攒下多少钱。它的依据是流行的"按年龄设定储蓄基准"(类似美国富达基金 Fidelity 公布的那套标准),把复杂的退休规划问题,浓缩成一条简单又好记的经验法则——到了特定年龄,你的投资储蓄就应当达到年收入的某个递增倍数。需要说明的是,这套基准源自美国的退休理财体系,中国并没有完全对应的官方标准,你可以把它当作一个通用的参考框架,再结合自身的社保、养老金和实际开销来调整。
如何使用
输入你的税前年薪、当前年龄,并可选填目前的储蓄或可投资净资产。计算器会自动选取对应年龄段的倍数,乘以你的年薪得出目标值,并显示你离这个目标还差多少。
公式详解
核心公式是:
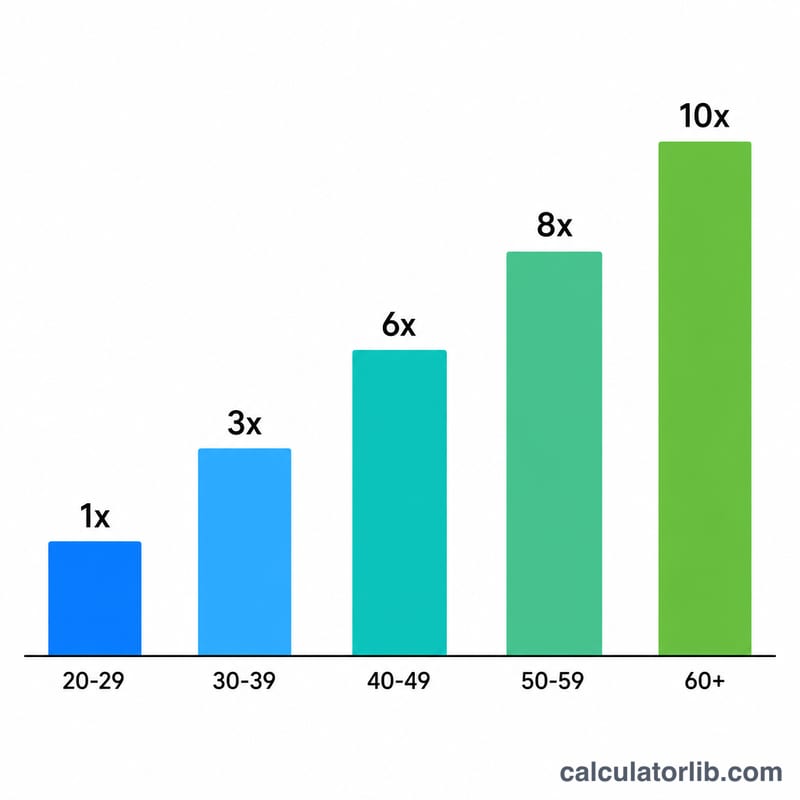
$$\text{目标净资产} = \text{年薪} \times \text{年龄对应倍数}$$倍数会随年龄增长,以反映你还剩多少时间让资金"利滚利"。常见基准为:30–34 岁达到年薪的 1 倍,35–39 岁 2 倍,40–44 岁 3 倍,45–49 岁 4 倍,50–54 岁 6 倍,55–59 岁 7 倍,60–66 岁 8 倍,到 67 岁退休时约为 10 倍。
实例演算
假设你的年薪为 80,000 美元,今年 45 岁。45–49 岁对应的倍数是 4 倍,因此你的目标净资产为
$$80{,}000 \times 4 = 320{,}000 \text{ 美元}$$如果你目前已攒下 200,000 美元,那么距离目标还差 120,000 美元,完成进度为 62.5%。
基于年龄的薪资倍数基准
该计算器采用的是类似Fidelity的经验法则,这些规则来自美国。Fidelity的里程碑目标是:30岁前储蓄约为年薪的1倍,35岁时为2倍,40岁时为3倍,45岁时为4倍,50岁时为6倍,55岁时为7倍,60岁时为8倍,67岁时为10倍。该表将这些里程碑转换为年龄区间。每个区间显示的是该区间起始时应达到的倍数。最后一列将该倍数应用于一个示例年薪100,000美元的情况。
| 年龄区间 | 薪资倍数 | 年薪100,000美元时的目标金额 |
|---|---|---|
| 30岁以下 | 0倍(争取30岁时达到1倍) | 0美元(正在向100,000美元积累) |
| 30–34岁 | 1倍 | 100,000美元 |
| 35–39岁 | 2倍 | 200,000美元 |
| 40–44岁 | 3倍 | 300,000美元 |
| 45–49岁 | 4倍 | 400,000美元 |
| 50–54岁 | 6倍 | 600,000美元 |
| 55–59岁 | 7倍 | 700,000美元 |
| 60–66岁 | 8倍 | 800,000美元 |
| 67岁及以上 | 约10倍 | 1,000,000美元 |
计算公式为 \(\text{目标} = \text{年薪} \times f(\text{年龄})\),其中 \(f(\text{年龄})\) 为您所在年龄区间对应的倍数。这些只是一般性指导原则,并不适用于所有国家或所有情况。
不同薪资和年龄下的目标对比
每一行都将薪资乘以该年龄区间的倍数。储蓄金额为假设示例。缺口 = 目标 − 储蓄,进度 = 储蓄 ÷ 目标。
| 年龄 | 薪资 | 倍数 | 目标净资产 | 示例储蓄 | 缺口/(盈余) | 进度 |
|---|---|---|---|---|---|---|
| 30 | $50,000 | 1倍 | $50,000 | $35,000 | 缺口 $15,000 | 70.0% |
| 40 | $80,000 | 3倍 | $240,000 | $200,000 | 缺口 $40,000 | 83.3% |
| 40 | $120,000 | 3倍 | $360,000 | $150,000 | 缺口 $210,000 | 41.7% |
| 50 | $120,000 | 6倍 | $720,000 | $780,000 | 盈余 $60,000 | 108.3% |
| 60 | $50,000 | 8倍 | $400,000 | $450,000 | 盈余 $50,000 | 112.5% |
| 60 | $80,000 | 8倍 | $640,000 | $400,000 | 缺口 $240,000 | 62.5% |
计算示例(40岁、年薪80,000美元、已存200,000美元):$$\text{目标} = \$80{,}000 \times 3 = \$240{,}000$$ $$\text{缺口} = \$240{,}000 - \$200{,}000 = \$40{,}000$$ $$\text{进度} = \frac{ \$200{,}000}{ \$240{,}000} \approx 83.3\%$$
解读您的结果
- 正缺口:您当前的储蓄低于与您年龄和薪资相对应的基准。缺口是您现有储蓄与该指导标准之间的美元差额。
- 盈余(负缺口):您的储蓄高于基准,说明您已领先于该指导标准。
- 进度百分比:储蓄除以目标。100%表示您达到基准,低于100%表示落后于基准,高于100%表示领先于基准。
这些倍数基于特定假设。根据Fidelity(一家美国公司)公布的数据,它们假设您大约从25岁开始储蓄,每年储蓄约为收入的15%(包括雇主的任何缴款)。它们还假设您投资于股票和债券的多元化组合,大约在67岁退休,并希望通过储蓄替代约45%的退休前收入。其余部分预计来自其他来源,例如美国社会保障制度。如果这些假设与您的实际情况不符,您的结果可能会有所不同。
这些基准只是一般性指导,并非个性化建议。有几个因素可能会改变您解读这一数字的方式:
- 养老金和社会保障:固定收益型养老金或较高的公共退休福利可能会降低您需要储蓄的金额。公共福利规则因国家而异。
- 房产权益:它计入净资产,但除非您换小房或以房产抵押借款,否则不易变现。是否计入属于主观判断。
- 债务:房贷、学生贷款和消费性债务都会降低净资产。高利率债务也可能使您更难继续储蓄。
- 收入变化与支出:近期薪资的上涨或下降、职业中断以及生活开支,都会影响单一倍数是否为合理的目标。
这只是一般性信息,并非专业理财建议。对于与您个人情况相关的决策,建议咨询合格的财务专业人士。
收入与就业:中国
世界银行数据:中国的平均收入和失业率,并与世界比较,可作为您在上方输入数值的参考。
- 人均GNI 2025
- 14,230美元
- 人均GDP(PPP) 2025
- 29,333国际元
- 世界:25,704
- 失业率 2025
- 4.6%
- 世界:4.8%
最近变化 上升 +4.2% 2025年:14,230美元,2024年为13,660美元。 此变化由 CalculatorLib 根据两个已公布的数字计算。
2025年,中国人均国民总收入为每年14,230美元,约合每月1,186美元。 世界:14,244美元
| 年份 | 人均GNI(美元) | 人均GDP,PPP(国际元) | 失业率 |
|---|---|---|---|
| 2025 | 14,230 | 29,333 | 4.6% |
| 2024 | 13,660 | 27,140 | 4.6% |
| 2023 | 13,750 | 25,200 | 4.7% |
| 2022 | 13,170 | 23,028 | 5.0% |
| 2021 | 12,220 | 20,843 | 4.6% |
| 2020 | 10,740 | 18,267 | 5.0% |
| 2019 | 10,510 | 17,601 | 4.6% |
| 2018 | 9,720 | 16,298 | 4.3% |
| 2017 | 8,830 | 15,022 | 4.5% |
| 2016 | 8,360 | 14,157 | 4.6% |
人均GNI(阿特拉斯法)是经济中全部收入的平均值,并非典型工资;PPP美元已按当地物价调整。
中国与其他国家
人均 GNI(现价美元,图表集法)— 各国最新公布的年份。
- 美国 88,810美元 (2025)
- 法国 48,630美元 (2025)
- 日本 38,340美元 (2025)
- 韩国 37,880美元 (2025)
- 沙特阿拉伯 36,070美元 (2025)
- 土耳其 16,300美元 (2025)
- 俄罗斯 15,960美元 (2025)
- 世界 14,244美元 (2025)
- 中国 14,230美元 (2025)
- 墨西哥 13,730美元 (2025)
- 越南 4,970美元 (2025)
- 印度 2,760美元 (2025)
台湾尚无已公布的数字。
各行的年份可能不同:每个数字都标注其所属年份。所有国家使用同一项世界银行指标。
最新数据:2025 数据更新于 2026-10-18 · 最新
来源: The World Bank Group CC BY 4.0
月度数值由CalculatorLib根据这些数据计算。
来源详情与统计方法
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
常见问题
这些目标是精确数字吗?不是。它们只是大致的参考指引。你真正需要的金额,取决于生活方式、退休年龄、养老金或社保收入,以及投资回报率。
要不要把自住房产计算在内?大多数基准只统计可投资资产/退休储蓄,而不把自住房算进去,但你完全可以按自己的想法填入任意净资产数字。
我还不到 30 岁,目标却是 0,为什么?这套基准把第一个里程碑(年薪的 1 倍)设在 30 岁左右。在那之前,规则只是鼓励你养成储蓄习惯,而不是非要达到某个具体倍数。