ما المقصود بهدف الثروة الصافية بمضاعفات الدخل؟
تساعدك هذه الحاسبة على تقدير المبلغ الذي يُفترض أن تكون قد ادّخرته عند عمر معيّن، معبَّرًا عنه كمضاعف من راتبك السنوي. وهي تستند إلى معايير ادخار شائعة مبنية على العمر (شبيهة بتلك التي تنشرها شركة Fidelity الأمريكية)، والتي تحوّل سؤال التخطيط المعقّد للتقاعد إلى قاعدة بسيطة وسهلة التذكّر: مع بلوغ أعمار معيّنة، يجب أن تساوي مدخراتك المستثمَرة مضاعفًا متزايدًا من قيمة دخلك. ولأن هذه المعايير وُضعت أساسًا في سياق أمريكي، فقد تختلف الأرقام المناسبة لك بحسب أنظمة التقاعد والمعاشات المعمول بها في بلدك.
كيفية الاستخدام
أدخل راتبك السنوي الإجمالي، وعمرك الحالي، ويمكنك اختياريًا إضافة مدخراتك الحالية أو ثروتك الصافية القابلة للاستثمار. تختار الحاسبة المضاعف المناسب لعمرك، وتضربه في راتبك لتحديد الهدف، ثم تبيّن لك مدى قربك أو بُعدك عن تحقيقه.
شرح المعادلة
المعادلة الأساسية هي الهدف = الراتب السنوي × معامل المضاعف حسب العمر.
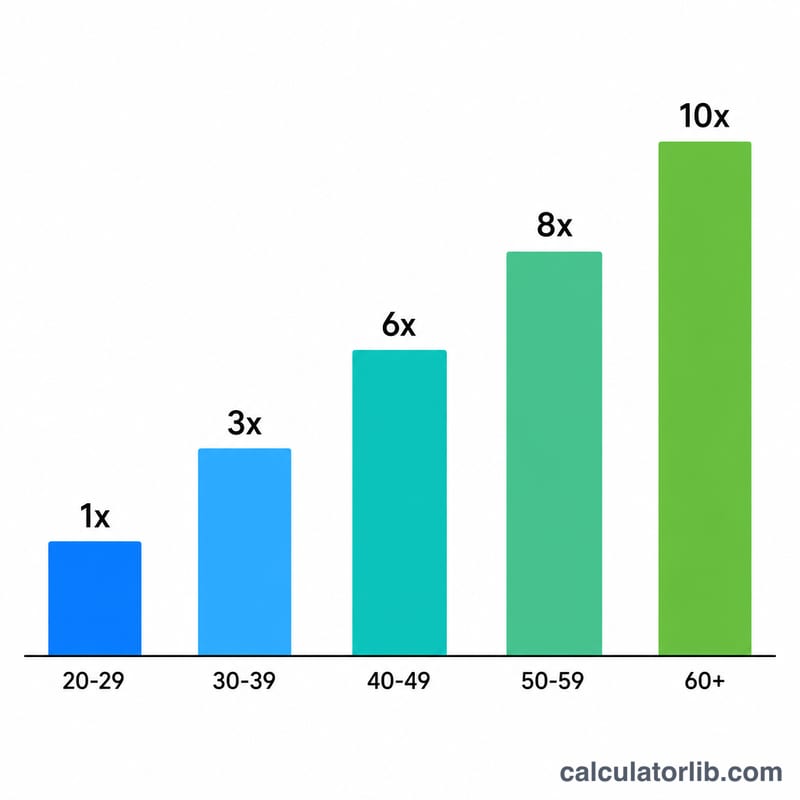
$$\text{Target} = \text{Annual Salary} \times f(\text{Age})$$ويزداد هذا المعامل مع تقدّم العمر ليعكس المدة المتبقية أمامك لينمو مالك بفعل الفائدة المركّبة. وفيما يلي المعايير الشائعة: ضعف الراتب مرة واحدة (1×) عند 30–34 عامًا، ومرتين (2×) عند 35–39، و3 أضعاف (3×) عند 40–44، و4 أضعاف (4×) عند 45–49، و6 أضعاف (6×) عند 50–54، و7 أضعاف (7×) عند 55–59، و8 أضعاف (8×) عند 60–66، وقرابة 10 أضعاف (10×) عند التقاعد في سن 67.
مثال عملي
لنفترض أن دخلك 80,000 دولار وأن عمرك 45 عامًا. المعامل للأعمار 45–49 هو 4×، أي أن هدف ثروتك الصافية يساوي
$$80{,}000 \times 4 = 320{,}000\ \text{دولار}$$وإذا كان لديك حاليًا 200,000 دولار مدخرة، فإن الفجوة المتبقية لبلوغ الهدف هي \(320{,}000 - 200{,}000 = 120{,}000\) دولار، ونسبة تقدّمك تبلغ 62.5%.
معايير مضاعفات الراتب حسب العمر
تستخدم الحاسبة قواعد عملية تقريبية على غرار فيدelity، وهي مستمدة من الولايات المتحدة. تنص معالم فيدelity على أن يكون لديك حوالي 1 ضعف راتبك مدخرًا بحلول سن 30، و2 ضعف بحلول 35، و3 أضعاف بحلول 40، و4 أضعاف بحلول 45، و6 أضعاف بحلول 50، و7 أضعاف بحلول 55، و8 أضعاف بحلول 60، و10 أضعاف بحلول 67. يحوّل الجدول هذه المعالم إلى فئات عمرية. تُظهر كل فئة المضاعف الذي ينبغي أن تكون قد بلغته عند بداية تلك الفئة. يطبّق العمود الأخير المضاعف على راتب مثال قدره 100,000 دولار.
| الفئة العمرية | مضاعف الراتب | الهدف عند راتب 100,000 دولار |
|---|---|---|
| أقل من 30 | 0 مرة (استهدف 1 مرة بحلول سن 30) | 0 دولار (في طريقك نحو 100,000 دولار) |
| 30–34 | 1 مرة | 100,000 دولار |
| 35–39 | 2 مرة | 200,000 دولار |
| 40–44 | 3 مرات | 300,000 دولار |
| 45–49 | 4 مرات | 400,000 دولار |
| 50–54 | 6 مرات | 600,000 دولار |
| 55–59 | 7 مرات | 700,000 دولار |
| 60–66 | 8 مرات | 800,000 دولار |
| 67 فأكثر | ~10 مرات | 1,000,000 دولار |
الصيغة هي \(\text{الهدف} = \text{الراتب السنوي} \times f(\text{العمر})\)، حيث \(f(\text{العمر})\) هو المضاعف الخاص بفئتك العمرية. هذه إرشادات عامة، وليست قواعد تنطبق في كل بلد أو في كل موقف.
مقارنة الهدف عبر الرواتب والأعمار
يضرب كل صف الراتب في مضاعف الفئة العمرية. أرقام المدخرات افتراضية وهي أمثلة توضيحية. الفجوة = الهدف − المدخرات، والتقدم = المدخرات ÷ الهدف.
| العمر | الراتب | المضاعف | الهدف لصافي الثروة | مدخرات تجريبية | الفجوة / (الفائض) | التقدم |
|---|---|---|---|---|---|---|
| 30 | 50,000 دولار | 1 مرة | 50,000 دولار | 35,000 دولار | فجوة 15,000 دولار | 70.0% |
| 40 | 80,000 دولار | 3 مرات | 240,000 دولار | 200,000 دولار | فجوة $40,000 | 83.3% |
| 40 | 120,000 دولار | 3 مرات | 360,000 دولار | 150,000 دولار | فجوة 210,000 دولار | 41.7% |
| 50 | 120,000 دولار | 6 مرات | 720,000 دولار | 780,000 دولار | فائض 60,000 دولار | 108.3% |
| 60 | 50,000 دولار | 8 مرات | 400,000 دولار | 450,000 دولار | فائض 50,000 دولار | 112.5% |
| 60 | 80,000 دولار | 8 مرات | 640,000 دولار | 400,000 دولار | فجوة 240,000 دولار | 62.5% |
مثال محلول (عمر 40، راتب 80,000 دولار، 200,000 دولار مدخرة): $$\text{الهدف} = \$80{,}000 \times 3 = \$240{,}000$$ $$\text{الفجوة} = \$240{,}000 - \$200{,}000 = \$40{,}000$$ $$\text{التقدم} = \frac{ \$200{,}000}{ \$240{,}000} \approx 83.3\%$$
تفسير نتيجتك
- فجوة موجبة: مدخراتك الحالية أقل من المعيار المرجعي لعمرك وراتبك. الفجوة هي المبلغ بالدولار بين ما وصلت إليه والإرشاد.
- فائض (فجوة سالبة): مدخراتك أعلى من المعيار المرجعي، أي أنك متقدم على الإرشاد.
- نسبة التقدم %: المدخرات مقسومة على الهدف. 100% تعني أنك تطابق المعيار، وأقل من 100% تعني أنك متأخر عنه، وأكثر من 100% تعني أنك متقدم عليه.
تستند المضاعفات إلى افتراضات محددة. وكما نشرتها فيدelity (شركة أمريكية)، فإنها تفترض أنك تبدأ الادخار حوالي سن 25 وتدخر نحو 15% من دخلك سنويًا، بما في ذلك أي مساهمة من صاحب العمل. كما تفترض أنك تستثمر في مزيج متنوع من الأسهم والسندات، وتتقاعد حوالي سن 67، وتهدف إلى تعويض نحو 45% من دخلك قبل التقاعد من المدخرات. يُتوقع أن يأتي الباقي من مصادر أخرى مثل الضمان الاجتماعي الأمريكي. ستختلف نتائجك إذا لم تتطابق أي من هذه الافتراضات مع وضعك.
المعايير المرجعية إرشادات عامة، وليست نصيحة مخصصة. هناك عدة عوامل قد تغيّر طريقة قراءتك لرقمك:
- المعاشات التقاعدية والضمان الاجتماعي: يمكن لمعاش تقاعدي محدد المزايا أو لمنافع تقاعد عامة أكبر أن يقلل المبلغ الذي تحتاج إلى ادخاره. وتختلف قواعد المنافع العامة من بلد لآخر.
- حقوق الملكية في المنزل: تُحتسب ضمن صافي الثروة لكنها لا تُنفق بسهولة إلا إذا انتقلت إلى منزل أصغر أو اقترضت بضمانه. وإدراجها مسألة تقديرية.
- الديون: الرهون العقارية وقروض الدراسة والديون الاستهلاكية تقلل صافي الثروة. كما أن الديون مرتفعة الفائدة قد تجعل مواصلة الادخار أصعب.
- تغيرات الدخل والإنفاق: الراتب الذي ارتفع أو انخفض مؤخرًا، وفترات الانقطاع عن العمل، وتكاليف نمط الحياة، كلها تؤثر في ما إذا كان مضاعف واحد يشكل هدفًا عادلًا.
هذه معلومات عامة، وليست نصيحة مالية متخصصة. للقرارات الخاصة بوضعك، فكّر في استشارة متخصص مالي مؤهل.
الدخل والعمل: المملكة العربية السعودية
متوسط الدخل والبطالة في المملكة العربية السعودية مقارنة بالعالم، من البنك الدولي: مرجع للأرقام التي تُدخلها أعلاه.
- نصيب الفرد من الدخل القومي الإجمالي 2025
- 36,070 دولار أمريكي
- نصيب الفرد من الناتج المحلي، تعادل القوة الشرائية 2025
- 73,784 دولار دولي
- العالم: 25,704
- البطالة 2025
- 3.0%
- العالم: 4.8%
آخر تغيّر ارتفاع +0.2% 2025: 36,070 دولار أمريكي، مقابل 35,990 دولار أمريكي في 2024. تحسب CalculatorLib هذا التغيّر من الرقمين المنشورين.
في 2025، بلغ نصيب الفرد من الدخل القومي الإجمالي في المملكة العربية السعودية 36,070 دولار أمريكي سنويًا، أي نحو 3,006 دولار شهريًا. العالم: 14,244 دولار أمريكي
| السنة | نصيب الفرد من الدخل القومي (دولار) | نصيب الفرد من الناتج المحلي، تعادل القوة الشرائية (دولار دولي) | البطالة |
|---|---|---|---|
| 2025 | 36,070 | 73,784 | 3.0% |
| 2024 | 35,990 | 71,936 | 3.5% |
| 2023 | 36,330 | 71,624 | 4.0% |
| 2022 | 35,110 | 71,957 | 5.6% |
| 2021 | 30,480 | 62,690 | 6.6% |
| 2020 | 26,940 | 47,518 | 7.7% |
| 2019 | 29,140 | 59,560 | 5.6% |
| 2018 | 26,570 | 59,378 | 6.0% |
| 2017 | 23,130 | 53,120 | 5.9% |
| 2016 | 23,940 | 49,937 | 5.6% |
نصيب الفرد من الدخل القومي الإجمالي (طريقة أطلس) متوسط لكل الدخل في الاقتصاد وليس راتبًا نموذجيًا؛ ودولارات تعادل القوة الشرائية معدّلة وفق الأسعار المحلية.
المملكة العربية السعودية ودول أخرى
نصيب الفرد من الدخل القومي الإجمالي بالدولار الأمريكي الجاري (طريقة أطلس) — أحدث سنة منشورة لكل بلد.
- الولايات المتحدة 88,810 دولار أمريكي (2025)
- فرنسا 48,630 دولار أمريكي (2025)
- اليابان 38,340 دولار أمريكي (2025)
- كوريا الجنوبية 37,880 دولار أمريكي (2025)
- المملكة العربية السعودية 36,070 دولار أمريكي (2025)
- تركيا 16,300 دولار أمريكي (2025)
- روسيا 15,960 دولار أمريكي (2025)
- العالم 14,244 دولار أمريكي (2025)
- الصين 14,230 دولار أمريكي (2025)
- المكسيك 13,730 دولار أمريكي (2025)
- فيتنام 4,970 دولار أمريكي (2025)
- الهند 2,760 دولار أمريكي (2025)
لا يتوفر رقم منشور بعد عن تايوان.
قد تختلف السنوات بين الصفوف: يُعرض كل رقم مع سنته. المؤشر نفسه من البنك الدولي لكل البلدان.
أحدث رقم: 2025 تم تحديث البيانات في 2026-10-18 · حديث
المصدر: The World Bank Group CC BY 4.0
الأرقام الشهرية محسوبة بواسطة CalculatorLib من هذه البيانات.
تفاصيل المصدر والمنهجية
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
الدخل والعمل في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل هذه الأهداف دقيقة تمامًا؟ لا، فهي مجرد إرشادات عامة. ويعتمد رقمك الفعلي على نمط حياتك، وسن تقاعدك، ودخل المعاش أو الضمان الاجتماعي، وعوائد استثماراتك.
هل أُدرج قيمة منزلي ضمن الحساب؟ معظم المعايير تحتسب المدخرات الاستثمارية والتقاعدية فقط دون المسكن الرئيسي، لكن يمكنك إدخال أي قيمة للثروة الصافية ترغب بها.
عمري أقل من 30 عامًا والهدف صفر — لماذا؟ تضع المعايير المبكرة أول محطة (ضعف الراتب مرة واحدة) عند عمر 30 تقريبًا، لذلك تشجّعك القاعدة قبل ذلك على بناء عادة الادخار بدلًا من بلوغ مضاعف محدد.