ما هو صافي الدخل التشغيلي (NOI)؟
صافي الدخل التشغيلي (NOI) مؤشر أساسي في مجال العقارات التجارية والمؤجَّرة، إذ يقيس مدى ربحية العقار المُدِرّ للدخل قبل احتساب التمويل والضرائب. ويُحسَب بطرح جميع المصروفات التشغيلية من إجمالي الدخل التشغيلي الذي يحققه العقار. ويعتمد عليه المستثمرون والجهات المُموِّلة لتقييم الصفقات، وحساب معدل الرسملة (Cap Rate)، وتقدير القيمة السوقية للعقار.
كيفية استخدام هذه الحاسبة
أدخِل إجمالي الدخل التشغيلي — أي مجموع الإيجارات والإيرادات الأخرى المُحصَّلة بعد خصم نسبة الشواغر وخسائر التحصيل. ثم أدخِل المصروفات التشغيلية السنوية، والتي تشمل إدارة العقار، والتأمين، والضرائب العقارية، والصيانة، والمرافق، والإصلاحات. تعرض لك الحاسبة على الفور قيمة صافي الدخل التشغيلي وهامش التشغيل.
شرح المعادلة
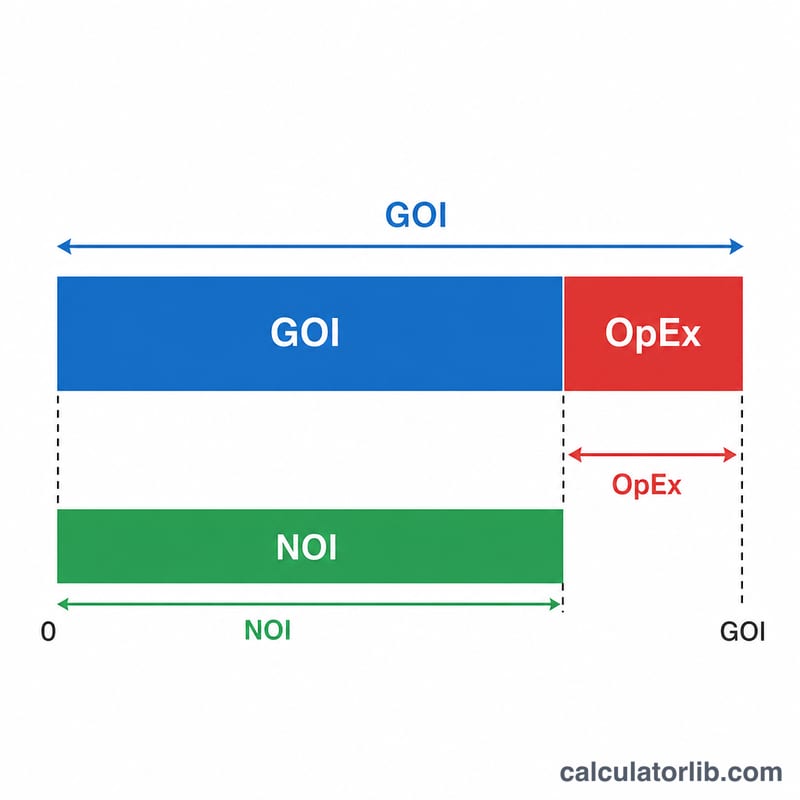
المعادلة بسيطة:
$$\text{NOI} = \text{Gross Operating Income} - \text{Operating Expenses}$$والأهم أن صافي الدخل التشغيلي لا يشمل أصل القرض العقاري وفوائده، أو الإهلاك، أو النفقات الرأسمالية، أو ضرائب الدخل. فهذه البنود تتعلق بالتمويل والمحاسبة لا بالأداء التشغيلي اليومي للعقار، ولذلك فإن استبعادها يتيح لك مقارنة العقارات على أساس عادل ومتكافئ.
مثال تطبيقي
لنفترض أن مبنى سكنيًا صغيرًا يحقق إجمالي دخل تشغيلي قدره 120,000 دولار سنويًا، ويتكبّد مصروفات تشغيلية بقيمة 45,000 دولار. عندها يكون صافي الدخل التشغيلي \( = 120{,}000 - 45{,}000 = \) 75,000 دولار. ويبلغ هامش التشغيل \( 75{,}000 \div 120{,}000 = 62.5\% \). وإذا كانت القيمة السوقية للعقار 1,000,000 دولار، فإن معدل الرسملة يساوي \( 75{,}000 \div 1{,}000{,}000 = 7.5\% \).
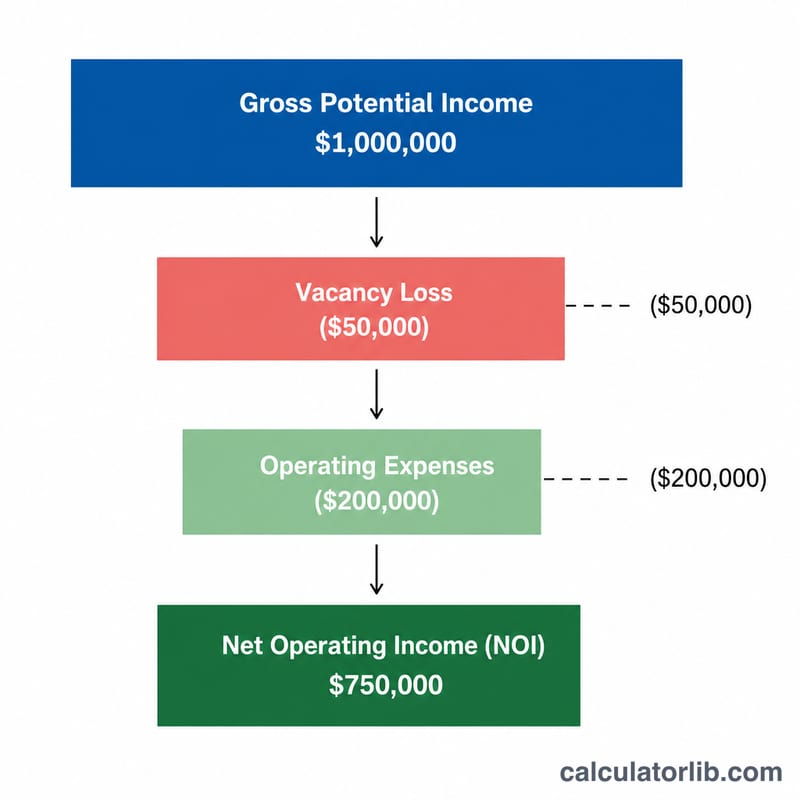
مصطلحات وتعريفات رئيسية لصافي الدخل التشغيلي (NOI)
- إجمالي الإيجار المحتمل (PGI)
- إجمالي الإيجار الذي سيحصل عليه العقار لو كانت كل وحدة مؤجرة بسعر السوق أو بسعر العقد طوال الفترة، دون أي شغور أو عدم سداد. غالبًا ما يُضاف إليه دخل آخر مثل رسوم مواقف السيارات والمغسلة والرسوم الأخرى.
- الشغور وخسائر الائتمان
- الدخل الذي يُخصم من إجمالي الإيجار المحتمل بسبب الوحدات الفارغة والمستأجرين الذين لا يدفعون. ويُعبَّر عنه عادةً كنسبة مئوية من إجمالي الإيجار المحتمل.
- الدخل التشغيلي الفعلي / الإجمالي (EGI)
- إجمالي الإيجار المحتمل مضافًا إليه الدخل الآخر، مطروحًا منه الشغور وخسائر الائتمان. وهذا هو رقم الدخل الذي يُدخل في الحقل الإجمالي في الحاسبة.
- مصروفات التشغيل
- التكاليف المتكررة لتشغيل العقار وصيانته، مثل ضرائب العقار، والتأمين، والمرافق التي يدفعها المالك، والإصلاحات والصيانة، وإدارة العقار، وتنسيق الحدائق، وما شابه ذلك. وهذا هو حقل المصروفات.
- النفقات الرأسمالية (CapEx)
- إنفاق كبير وغير متكرر يطيل عمر العقار أو يحسّنه، مثل تركيب سقف جديد أو استبدال نظام التدفئة والتهوية وتكييف الهواء (HVAC). وعادةً ما تكون النفقات الرأسمالية مستبعدة من صافي الدخل التشغيلي، رغم أن بعض المحللين يخصصون احتياطيات استبدال منفصلة.
- خدمة الدين
- أقساط الرهن العقاري من أصل وفائدة. وخدمة الدين مستبعدة من صافي الدخل التشغيلي، ولهذا يقيس صافي الدخل التشغيلي أداء العقار نفسه لا طريقة تمويله.
- معدل الرسملة
- معدل الرسملة: صافي الدخل التشغيلي مقسومًا على قيمة العقار (أو سعره). ويعبّر عن العائد التشغيلي السنوي على العقار قبل التمويل.
- نسبة مصروفات التشغيل (OER)
- مصروفات التشغيل مقسومة على الدخل التشغيلي الفعلي الإجمالي. وتوضح الحصة التي يستهلكها تشغيل العقار من الدخل.
- هامش التشغيل
- صافي الدخل التشغيلي مقسومًا على الدخل التشغيلي الفعلي الإجمالي. وهو الجزء المتبقي من الدخل بعد مصروفات التشغيل، لذلك فإن نسبة مصروفات التشغيل + هامش التشغيل = 100%.
ما يدخل في صافي الدخل التشغيلي: الدخل من الإيجارات والدخل التشغيلي الآخر، وخسارة الشغور، ومصروفات التشغيل. ما يُستبعد من صافي الدخل التشغيلي: خدمة الدين، والنفقات الرأسمالية، والإهلاك، والإطفاء، وضرائب الدخل. وتختلف الأعراف الدقيقة (مثل معاملة الاحتياطيات أو أتعاب الإدارة) بين المقرضين والمحللين، لذا يجب التحقق من التعريف المستخدم عند مقارنة الأرقام.
تفسير نتيجة صافي الدخل التشغيلي
صافي الدخل التشغيلي مقياس سنوي (أو لفترة أخرى) لمقدار الدخل الذي يولده العقار من عملياته قبل التمويل وضرائب الدخل والإنفاق الرأسمالي. ويُحسب كما يلي: \(\text{صافي الدخل التشغيلي} = \text{إجمالي الدخل التشغيلي} - \text{مصروفات التشغيل}\).
- صافي دخل موجب: يتجاوز الدخل التشغيلي تكاليف التشغيل، فيبقى مال متاح لتغطية خدمة الدين والمشاريع الرأسمالية وأي عائد للمالك.
- صافي دخل سالب: تتجاوز مصروفات التشغيل الدخل. أي أن العقار لا يغطي تكاليف تشغيله، قبل احتساب أي قسط رهن عقاري.
معدل الرسملة والقيمة. يربط صافي الدخل التشغيلي بالسعر عبر معدل الرسملة:
$$\text{معدل الرسملة} = \frac{\text{صافي الدخل التشغيلي}}{\text{قيمة العقار}} \qquad \text{القيمة} = \frac{\text{صافي الدخل التشغيلي}}{\text{معدل الرسملة}}$$
على سبيل المثال، إذا كان صافي الدخل التشغيلي 75,000$ ومعدل الرسملة 7.5%، فإن القيمة المقدّرة تكون \(\$75{,}000 / 0.075 = \$1{,}000{,}000\). ولأن القيمة تتناسب طرديًا مع صافي الدخل التشغيلي، فإن كل تغيير بمقدار 1$ في صافي الدخل التشغيلي يغيّر القيمة المقدّرة بمقدار \(1 / \text{معدل الرسملة}\) دولارًا (نحو 13.33$ عند 7.5%).
هامش التشغيل ونسبة المصروفات. هامش التشغيل هو \(\text{صافي الدخل التشغيلي} / \text{الدخل التشغيلي الفعلي الإجمالي}\)، ونسبة مصروفات التشغيل هي \(\text{مصروفات التشغيل} / \text{الدخل التشغيلي الفعلي الإجمالي}\). فكلما ارتفع الهامش (وانخفضت نسبة المصروفات) بقي من كل دولار دخل مبلغ أكبر بعد تشغيل العقار. وتختلف النسب المعتادة حسب نوع العقار وعمره وموقعه وأي التكاليف يتحملها المستأجر، لذا يُفضل مقارنتها بعقارات مماثلة.
لماذا نقارن صافي الدخل التشغيلي قبل التمويل. قد يكون لعقارين متماثلين تدفقات نقدية مختلفة كثيرًا بعد أقساط القروض، بحسب الرهون العقارية الخاصة بكل منهما. ولأن صافي الدخل التشغيلي يستبعد خدمة الدين، فإنه يتيح مقارنة العقارات بناءً على أدائها التشغيلي وحده، كما يستخدمه المقرضون في مقاييس مثل نسبة تغطية خدمة الدين. ولا يأخذ صافي الدخل التشغيلي في الحسبان احتياجات النفقات الرأسمالية، لذا فهو عامل واحد من عدة عوامل. هذه معلومات عامة وليست نصيحة استثمارية.
مقارنة سيناريوهات صافي الدخل التشغيلي
يستخدم الجدول عقارًا افتراضيًا واحدًا ومعدل رسملة ثابتًا قدره 7.5% لتوضيح كيف تنعكس التغيرات في الدخل والمصروفات على صافي الدخل التشغيلي والهامش والقيمة المقدّرة (القيمة = صافي الدخل التشغيلي / 0.075). الأرقام توضيحية وليست بيانات سوقية.
| السيناريو | إجمالي الدخل التشغيلي | مصروفات التشغيل | صافي الدخل التشغيلي | هامش التشغيل | القيمة المقدّرة عند 7.5% |
|---|---|---|---|---|---|
| الحالة الأساسية | 120,000$ | 45,000$ | $75,000 | 62.5% | 1,000,000$ |
| شغور أعلى (انخفاض الدخل 10%) | 108,000$ | 45,000$ | 63,000$ | 58.3% | 840,000$ |
| ارتفاع المصروفات 10% | 120,000$ | 49,500$ | 70,500$ | 58.75% | 940,000$ |
| زيادة الإيجار (ارتفاع الدخل 5%) | 126,000$ | 45,000$ | 81,000$ | 64.3% | 1,080,000$ |
قراءة الجدول: يؤدي انخفاض الدخل بنسبة 10% إلى خفض صافي الدخل التشغيلي بنسبة 16% (من 75,000$ إلى 63,000$) لأن المصروفات تبقى ثابتة، بينما يؤدي ارتفاع المصروفات بنسبة 10% إلى خفض صافي الدخل التشغيلي بنسبة 6%. وهامش التشغيل هو صافي الدخل التشغيلي مقسومًا على إجمالي الدخل التشغيلي، فمثلًا \(63{,}000 / 108{,}000 \approx 58.3\%\). ولأن القيمة المقدّرة تتحرك بنسبة صافي الدخل التشغيلي عند معدل رسملة ثابت، فإن التغيرات التشغيلية الصغيرة قد يكون لها أثر كبير على القيمة.
الأسئلة الشائعة
هل يشمل صافي الدخل التشغيلي قسط القرض العقاري؟ لا. يُحسَب صافي الدخل التشغيلي قبل خدمة الدَّيْن، ولذلك لا يُطرَح منه أصل القرض العقاري ولا فوائده.
ما الذي يُعَدّ من المصروفات التشغيلية؟ هي التكاليف المتكررة لتشغيل العقار: رسوم الإدارة، والتأمين، والضرائب العقارية، والمرافق، والإصلاحات، والصيانة. أما التحسينات الرأسمالية فلا تُحتسَب ضمنها.
هل يمكن أن يكون صافي الدخل التشغيلي سالبًا؟ نعم. إذا تجاوزت المصروفات التشغيلية إجمالي الدخل التشغيلي، يصبح صافي الدخل التشغيلي سالبًا، وهو مؤشر على أن العقار يخسر من ناحية التشغيل.