Qu'est-ce que le revenu net d'exploitation (NOI) ?
Le revenu net d'exploitation, souvent désigné par son sigle anglais NOI (Net Operating Income), est un indicateur clé dans l'immobilier commercial et locatif. Issu de la pratique anglo-saxonne, il mesure la rentabilité d'un bien générateur de revenus avant financement et impôts. On l'obtient en soustrayant l'ensemble des charges d'exploitation des revenus bruts générés par le bien. Investisseurs et prêteurs s'en servent pour évaluer des opportunités, calculer le taux de capitalisation (« cap rate ») et estimer la valeur d'un bien. En France, on parlera plutôt de résultat d'exploitation ou de revenu locatif net, des notions proches mais dont le calcul peut varier selon les conventions comptables locales.
Comment utiliser ce calculateur
Indiquez vos revenus bruts d'exploitation — le total des loyers et autres recettes encaissées, une fois déduits la vacance locative et les impayés. Saisissez ensuite vos charges d'exploitation annuelles : gestion locative, assurance, taxes foncières, entretien, charges et réparations. Le calculateur affiche instantanément votre NOI ainsi que votre marge d'exploitation.
La formule expliquée
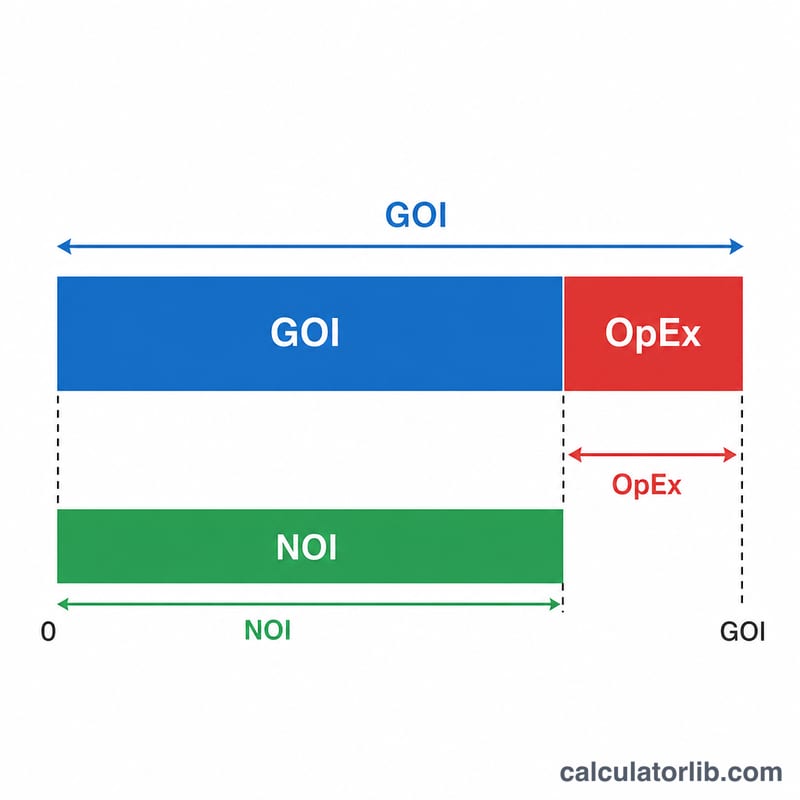
La formule est limpide : $$\text{NOI} = \text{Revenus bruts d'exploitation} - \text{Charges d'exploitation}$$ Point essentiel : le NOI exclut le remboursement du capital et les intérêts d'emprunt, les amortissements, les dépenses d'investissement (capex) et l'impôt sur le revenu. Ces éléments relèvent du financement et de la comptabilité, et non de la performance opérationnelle quotidienne du bien. Les laisser de côté permet de comparer plusieurs biens sur une base équitable.
Exemple chiffré
Imaginons un petit immeuble d'habitation qui génère 120 000 $ de revenus bruts d'exploitation par an et supporte 45 000 $ de charges d'exploitation. Le NOI s'élève à $$120\,000\ \$ - 45\,000\ \$ = \textbf{75\,000}\ \$$$ La marge d'exploitation est de \(75\,000\ \$ \div 120\,000\ \$ = 62{,}5\,\%\). Si la valeur de marché du bien est de 1 000 000 $, le taux de capitalisation serait de \(75\,000\ \$ \div 1\,000\,000\ \$ = 7{,}5\,\%\).
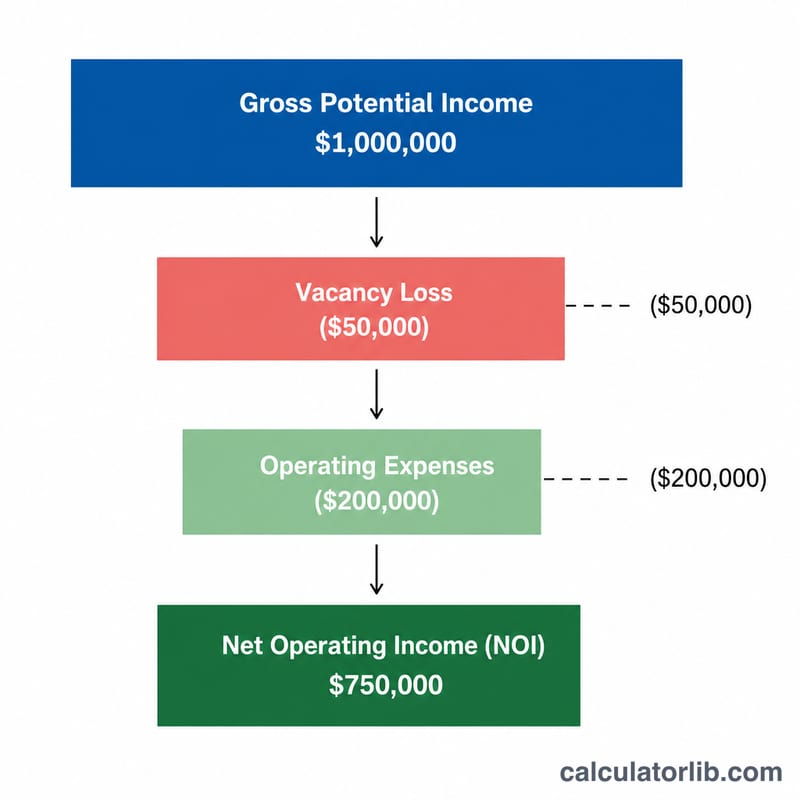
Termes clés et définitions du RExN
- Revenu brut potentiel (RBP)
- Le loyer total qu'un immeuble percevrait si chaque logement était loué au loyer du marché ou au loyer contractuel pendant toute la période, sans vacance ni impayé. D'autres revenus (stationnement, buanderie, frais) y sont souvent ajoutés.
- Vacance et perte de crédit
- Le revenu déduit du RBP pour les logements vacants et pour les locataires qui ne paient pas. Il est généralement exprimé en pourcentage du RBP.
- Revenu d'exploitation effectif / brut (REE)
- Le RBP plus les autres revenus, moins la vacance et la perte de crédit. C'est le montant de revenu saisi dans le champ brut du calculateur.
- Charges d'exploitation
- Les coûts récurrents de gestion et d'entretien de l'immeuble : taxes foncières, assurances, services publics payés par le propriétaire, réparations et entretien, gestion immobilière, aménagement paysager et postes similaires. C'est le champ charges.
- Dépenses en immobilisations (CapEx)
- Dépenses importantes et peu fréquentes qui prolongent la durée de vie d'un immeuble ou l'améliorent, comme le remplacement d'un toit ou d'un système CVC. Les CapEx sont normalement exclus du RExN, bien que certains analystes mettent de côté séparément des réserves de remplacement.
- Service de la dette
- Paiements de capital et d'intérêts hypothécaires. Le service de la dette est exclu du RExN, car celui-ci mesure l'immeuble lui-même et non son mode de financement.
- Taux de capitalisation
- Le taux de capitalisation : le RExN divisé par la valeur (ou le prix) de l'immeuble. Il exprime le rendement annuel d'exploitation d'un immeuble avant financement.
- Ratio des charges d'exploitation (RCE)
- Les charges d'exploitation divisées par le revenu brut effectif. Il indique la part du revenu absorbée par la gestion de l'immeuble.
- Marge d'exploitation
- Le RExN divisé par le revenu brut effectif. C'est la part du revenu restant après les charges d'exploitation, donc RCE + marge d'exploitation = 100 %.
Inclus dans le RExN : revenus locatifs et autres revenus d'exploitation, perte due à la vacance, et charges d'exploitation. Exclus du RExN : service de la dette, dépenses en immobilisations, amortissement, amortissement des actifs incorporels et impôts sur le revenu. Les conventions exactes (par exemple le traitement des réserves ou des frais de gestion) varient selon les prêteurs et les analystes ; vérifiez donc la définition utilisée avant de comparer des chiffres.
Interpréter votre résultat de RExN
Le RExN est une mesure annuelle (ou d'une autre période) du revenu qu'un immeuble génère de ses activités avant le financement, les impôts sur le revenu et les dépenses en immobilisations. Il se calcule ainsi : \(\text{RExN} = \text{Revenu brut d'exploitation} - \text{Charges d'exploitation}\).
- RExN positif : le revenu d'exploitation dépasse les coûts d'exploitation, ce qui laisse des fonds pour couvrir le service de la dette, les projets d'immobilisations et tout rendement pour le propriétaire.
- RExN négatif : les charges d'exploitation dépassent le revenu. L'immeuble ne couvre pas ses propres coûts de fonctionnement, avant même qu'on tienne compte d'un paiement hypothécaire.
Taux de capitalisation et valeur. Le RExN relie le revenu au prix par le biais du taux de capitalisation :
$$\text{Taux de capitalisation} = \frac{\text{RExN}}{\text{Valeur de l'immeuble}} \qquad \text{Valeur} = \frac{\text{RExN}}{\text{Taux de capitalisation}}$$
Par exemple, un RExN de 75 000 $ à un taux de capitalisation de 7,5 % implique une valeur de \(\$75{,}000 / 0{,}075 = \$1{,}000{,}000\). Comme la valeur est proportionnelle au RExN, chaque variation de 1 $ du RExN modifie la valeur implicite de \(1 / \text{taux de capitalisation}\) dollars (environ 13,33 $ à 7,5 %).
Marge d'exploitation et ratio des charges. La marge d'exploitation correspond à \(\text{RExN} / \text{REE}\) et le ratio des charges d'exploitation à \(\text{Charges d'exploitation} / \text{REE}\). Une marge plus élevée (ratio de charges plus faible) signifie qu'il reste plus de chaque dollar de revenu après l'exploitation de l'immeuble. Les ratios typiques varient selon le type d'immeuble, son âge, son emplacement et les coûts payés par le locataire ; ils sont donc plus utiles lorsqu'on les compare à des immeubles semblables.
Pourquoi comparer le RExN avant financement. Deux immeubles identiques peuvent générer des flux de trésorerie très différents après les paiements d'emprunt, selon leurs hypothèques. Comme le RExN exclut le service de la dette, il permet de comparer les immeubles uniquement sur leur performance d'exploitation ; les prêteurs l'utilisent aussi pour calculer des mesures comme le ratio de couverture du service de la dette. Le RExN ne tient pas compte des besoins en dépenses en immobilisations : il ne constitue donc qu'un élément parmi d'autres. Ces informations sont de nature générale et ne constituent pas un conseil en placement.
Comparaison de scénarios de RExN
Le tableau utilise un immeuble hypothétique et un taux de capitalisation fixe de 7,5 % pour montrer comment les variations de revenus et de charges se répercutent sur le RExN, la marge et la valeur implicite (Valeur = RExN / 0,075). Les chiffres sont illustratifs et ne constituent pas des données du marché.
| Scénario | Revenu brut d'exploitation | Charges d'exploitation | RExN | Marge d'exploitation | Valeur implicite à 7,5 % |
|---|---|---|---|---|---|
| Cas de base | 120 000 $ | 45 000 $ | $75 000 | 62,5 % | 1 000 000 $ |
| Vacance plus élevée (revenu en baisse de 10 %) | 108 000 $ | 45 000 $ | 63 000 $ | 58,3 % | 840 000 $ |
| Charges en hausse de 10 % | 120 000 $ | 49 500 $ | 70 500 $ | 58,75 % | 940 000 $ |
| Hausse de loyer (revenu en hausse de 5 %) | 126 000 $ | 45 000 $ | 81 000 $ | 64,3 % | 1 080 000 $ |
Lecture du tableau : une baisse de 10 % du revenu réduit le RExN de 16 % (de 75 000 $ à 63 000 $) parce que les charges restent fixes, tandis qu'une hausse de 10 % des charges réduit le RExN de 6 %. Les marges d'exploitation correspondent au RExN divisé par le revenu brut d'exploitation, par exemple \(63{,}000 / 108{,}000 \approx 58{,}3\%\). Comme la valeur implicite varie proportionnellement au RExN à taux de capitalisation fixe, de petites variations d'exploitation peuvent avoir un effet important sur la valeur.
FAQ
Le NOI inclut-il les mensualités de prêt ? Non. Le NOI se calcule avant le service de la dette : ni le remboursement du capital ni les intérêts d'emprunt ne sont déduits.
Qu'entend-on par charges d'exploitation ? Les coûts récurrents nécessaires à l'exploitation du bien : honoraires de gestion, assurance, taxes foncières, charges, réparations et entretien. Les travaux d'amélioration (investissements) n'en font pas partie.
Le NOI peut-il être négatif ? Oui. Si les charges d'exploitation dépassent les revenus bruts, le NOI devient négatif, signe que le bien perd de l'argent sur le plan opérationnel.