什麼是淨營業收入(NOI)?
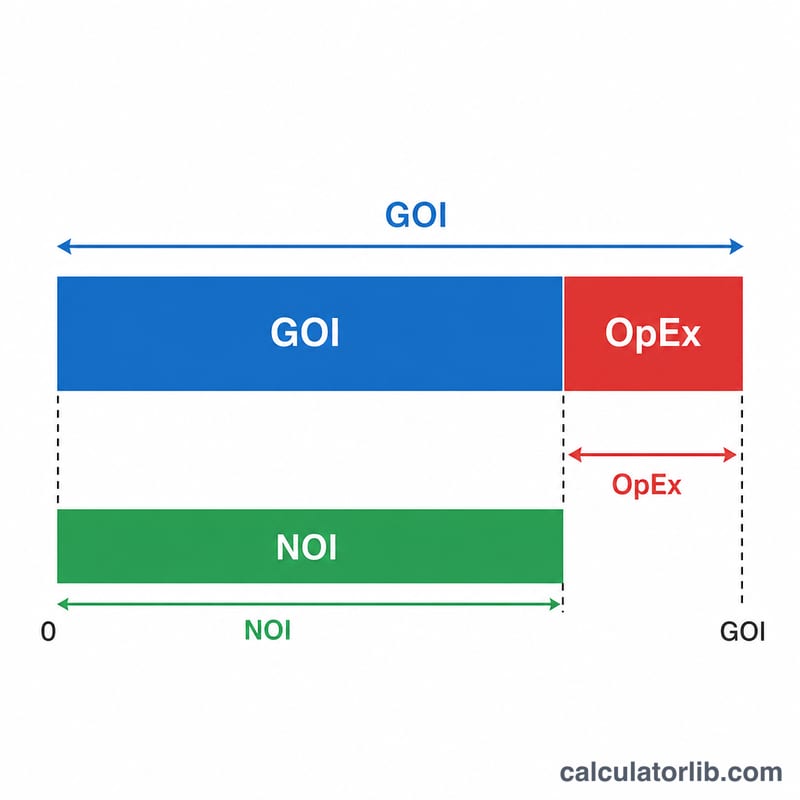
淨營業收入(Net Operating Income,簡稱 NOI)是商用與出租不動產投資中最核心的指標之一,用來衡量一處收益型物業在扣除融資成本與稅金「之前」的營運獲利能力。計算方式是以物業所創造的毛營業收入,減去全部營業費用。投資人與貸款機構常用 NOI 來評估交易、計算資本化率(Cap Rate),並推估物業價值。這套概念在歐美不動產市場(尤其是美國商用地產)廣泛使用,台灣或華語地區在分析包租物業、商辦或店面投報時同樣適用,只是各地的稅制與費用項目會略有不同。
如何使用這個計算器
先輸入毛營業收入,也就是在扣除空置率與租金呆帳之後,所收取的租金與其他收入總額。接著輸入每年的營業費用,項目包括物業管理費、保險、房地產稅(如地價稅、房屋稅)、維護、水電公共費用與修繕等。計算器會立即顯示你的 NOI 與營業利潤率。
公式說明
公式相當簡單:
$$\text{NOI} = \text{毛營業收入} - \text{營業費用}$$要特別注意,NOI 不包含房貸本金與利息、折舊、資本性支出(大型改建或設備更新)以及所得稅。這些項目屬於融資與會計層面,而非物業日常的營運表現;把它們排除在外,才能在同一基準上公平比較不同物業。
實例試算
假設一棟小型公寓每年收取 $120,000 的毛營業收入,並產生 $45,000 的營業費用。則 NOI 為
$$\$120{,}000 - \$45{,}000 = \$75{,}000$$營業利潤率為
$$\$75{,}000 \div \$120{,}000 = 62.5\%$$若該物業的市場價值為 $1,000,000,資本化率(Cap Rate)便是
$$\$75{,}000 \div \$1{,}000{,}000 = 7.5\%$$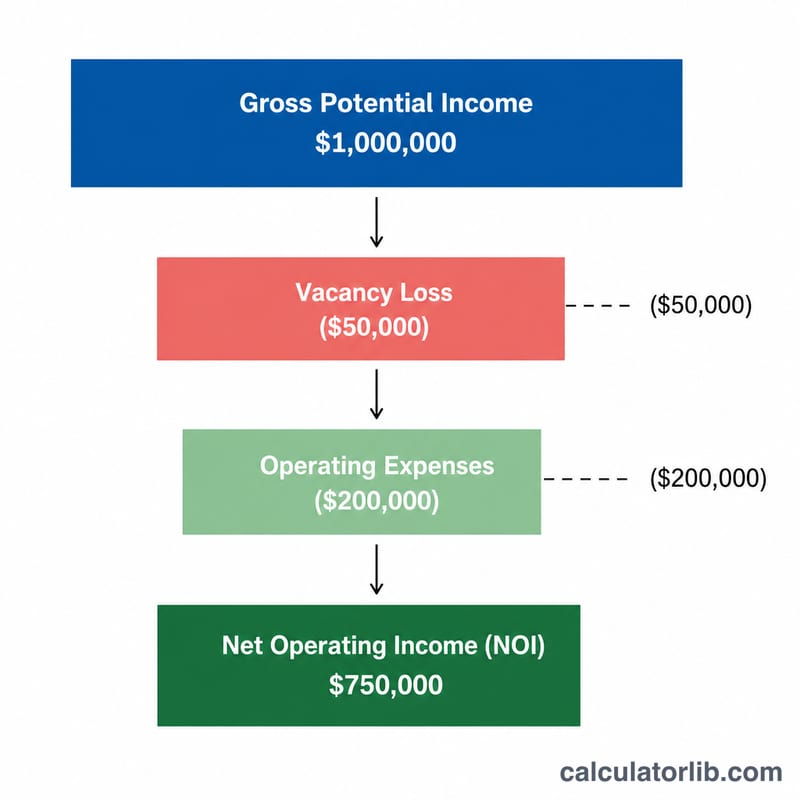
NOI 的關鍵術語與定義
- 潛在總租金收入(PGI)
- 假設每個單位在整個期間都以市場租金或合約租金出租,且沒有空置或未付款情況下,物業能收取的總租金。通常還會加上其他收入(停車、洗衣、費用等)。
- 空置與信用損失
- 從 PGI 中扣除的收入,原因是單位空置以及租客未付款。通常以 PGI 的百分比表示。
- 有效/總營運收入(EGI)
- PGI 加上其他收入,再減去空置與信用損失。這是計算機總收入欄位中所輸入的收入數字。
- 營運費用
- 經營和維護物業的經常性成本,包括財產稅、保險、業主支付的公用事業費、維修保養、物業管理、園藝及類似項目。這是費用欄位。
- 資本支出(CapEx)
- 大額且不經常發生的支出,用以延長物業壽命或改善物業,例如更換屋頂或暖通空調系統。資本支出通常不計入 NOI,不過部分分析師會另外提撥更換準備金。
- 債務償還
- 房貸的本金與利息付款。債務償還不計入 NOI,因此 NOI 衡量的是物業本身的表現,而非其融資方式。
- 資本化率(Cap Rate)
- 資本化率:NOI 除以物業價值(或售價)。它表示在融資前,物業每年的營運報酬率。
- 營運費用比率(OER)
- 營運費用除以有效總收入。它顯示收入中有多少比例被用於經營物業。
- 營運利潤率
- NOI 除以有效總收入。它是扣除營運費用後剩餘收入的比例,因此 OER + 營運利潤率 = 100%。
計入 NOI 的項目:租金及其他營運收入、空置損失與營運費用。不計入 NOI 的項目:債務償還、資本支出、折舊、攤銷與所得稅。確切的計算慣例(例如準備金或管理費的處理方式)因貸款機構與分析師而異,因此比較數字時請先確認所用的定義。
如何解讀你的 NOI 結果
NOI 是衡量物業在融資、所得稅及資本支出之前,經營所產生收入的年度(或其他期間)指標。其計算公式為 \(\text{NOI} = \text{總營運收入} - \text{營運費用}\)。
- 正 NOI:營運收入超過營運成本,剩餘資金可用於支付債務償還、資本項目及業主收益。
- 負 NOI:營運費用超過收入。即使尚未考慮房貸付款,物業的收入也不足以支付自身的營運成本。
資本化率與價值。NOI 透過資本化率將收入與價格連結起來:
$$\text{Cap Rate} = \frac{\text{NOI}}{\text{Property Value}} \qquad \text{Value} = \frac{\text{NOI}}{\text{Cap Rate}}$$
例如,NOI 為 $75,000,資本化率為 7.5%,則隱含價值為 \(\$75{,}000 / 0.075 = \$1{,}000{,}000\)。由於價值與 NOI 成正比,NOI 每變動 $1,隱含價值便變動 \(1 / \text{cap rate}\) 美元(在 7.5% 時約為 $13.33)。
營運利潤率與費用比率。營運利潤率為 \(\text{NOI} / \text{EGI}\),營運費用比率為 \(\text{Operating Expenses} / \text{EGI}\)。利潤率越高(費用比率越低),表示經營物業後,每一元收入所剩下的部分越多。典型比率會因物業類型、屋齡、地點以及租客負擔哪些費用而異,因此最好與類似物業進行比較。
為何在融資前比較 NOI。兩個條件完全相同的物業,因貸款安排不同,扣除貸款還款後的現金流量可能差異極大。由於 NOI 不計入債務償還,因此能讓物業僅就營運表現進行比較,貸款機構也會用它計算債務償付能力比率等指標。NOI 無法反映資本支出需求,因此只是眾多因素之一。以上為一般資訊,並非投資建議。
NOI 情境比較
此表以一項假設物業及固定 7.5% 的資本化率,說明收入與費用的變化如何影響 NOI、利潤率及隱含價值(價值 = NOI / 0.075)。數字僅供說明,並非市場數據。
| 情境 | 總營運收入 | 營運費用 | NOI | 營運利潤率 | 7.5% 下的隱含價值 |
|---|---|---|---|---|---|
| 基準情境 | $120,000 | $45,000 | $75,000 | 62.5% | $1,000,000 |
| 空置率上升(收入下降 10%) | $108,000 | $45,000 | $63,000 | 58.3% | $840,000 |
| 費用上升 10% | $120,000 | $49,500 | $70,500 | 58.75% | $940,000 |
| 租金上調(收入上升 5%) | $126,000 | $45,000 | $81,000 | 64.3% | $1,080,000 |
閱讀此表:收入下降 10% 會使 NOI 減少 16%(從 $75,000 降至 $63,000),因為費用維持不變;而費用上升 10% 則使 NOI 減少 6%。營運利潤率為 NOI 除以總營運收入,例如 \(63{,}000 / 108{,}000 \approx 58.3\%\)。在固定資本化率下,隱含價值與 NOI 成比例變動,因此營運上的小幅變化也可能對價值造成很大影響。
常見問題
NOI 有包含房貸還款嗎?沒有。NOI 是在償還債務「之前」計算的,因此不會扣除房貸的本金與利息。
哪些算是營業費用?指維持物業運作的經常性支出:管理費、保險、房地產稅、水電公共費用、修繕與維護等。大型資本性改良(資本支出)則不列入。
NOI 會出現負值嗎?會。當營業費用超過毛營業收入時,NOI 就會是負數,代表這處物業在營運上正在虧錢。