¿Qué es el Ingreso Operativo Neto (NOI)?
El Ingreso Operativo Neto, conocido por sus siglas en inglés como NOI (Ingreso operativo neto), es una de las métricas clave en la inversión inmobiliaria comercial y de alquiler. Mide la rentabilidad de un inmueble que genera ingresos antes de considerar la financiación y los impuestos. Se obtiene restando todos los gastos operativos al ingreso operativo bruto que produce la propiedad. Inversores y entidades financieras lo utilizan para evaluar operaciones, calcular la tasa de capitalización (cap rate) y estimar el valor del inmueble.
Cómo usar esta calculadora
Introduce tu ingreso operativo bruto: el total de las rentas y otros ingresos cobrados una vez descontadas la desocupación y las pérdidas por impagos. A continuación, indica tus gastos operativos anuales, que incluyen la gestión de la propiedad, los seguros, los impuestos sobre el inmueble, el mantenimiento, los suministros y las reparaciones. La calculadora te muestra al instante tu NOI y tu margen operativo.
La fórmula explicada
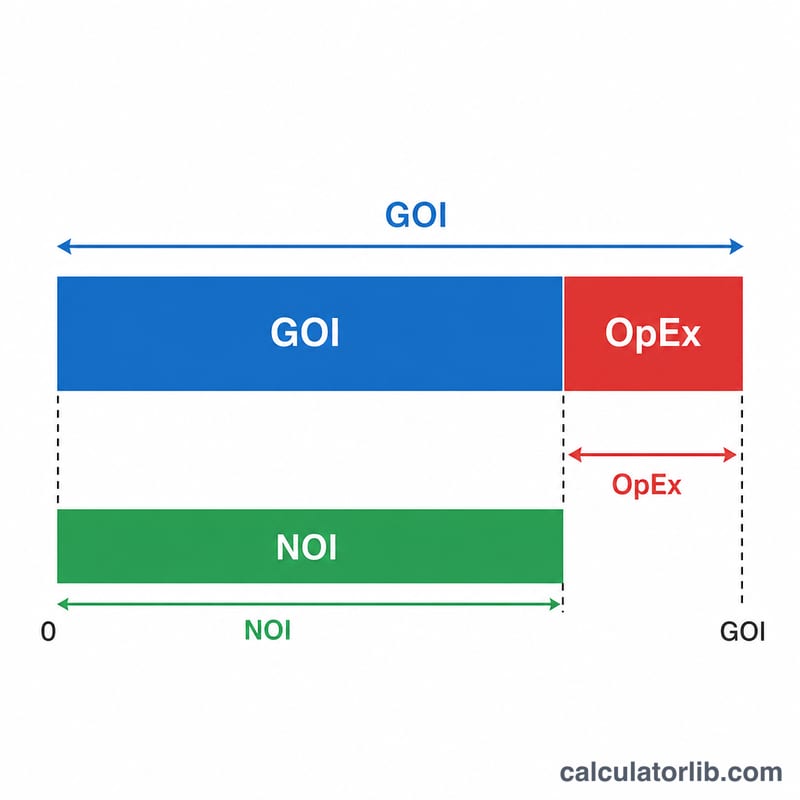
La fórmula es sencilla: $$\text{NOI} = \text{Ingreso Operativo Bruto} - \text{Gastos Operativos}$$ Es importante destacar que el NOI excluye el capital e intereses de la hipoteca, la amortización (depreciación), las inversiones de capital (CapEx) y los impuestos sobre la renta. Estas partidas tienen que ver con la financiación y la contabilidad, y no con el rendimiento operativo diario del inmueble, así que dejarlas fuera permite comparar propiedades en igualdad de condiciones.
Ejemplo práctico
Imagina un pequeño edificio de apartamentos que genera 120.000 $ de ingreso operativo bruto al año y soporta 45.000 $ de gastos operativos. El NOI es $$120.000\ \$ - 45.000\ \$ = \mathbf{75.000\ \$}$$ El margen operativo es \(75.000\ \$ \div 120.000\ \$ = 62{,}5\%\). Si el valor de mercado de la propiedad es de 1.000.000 $, la tasa de capitalización sería \(75.000\ \$ \div 1.000.000\ \$ = 7{,}5\%\).
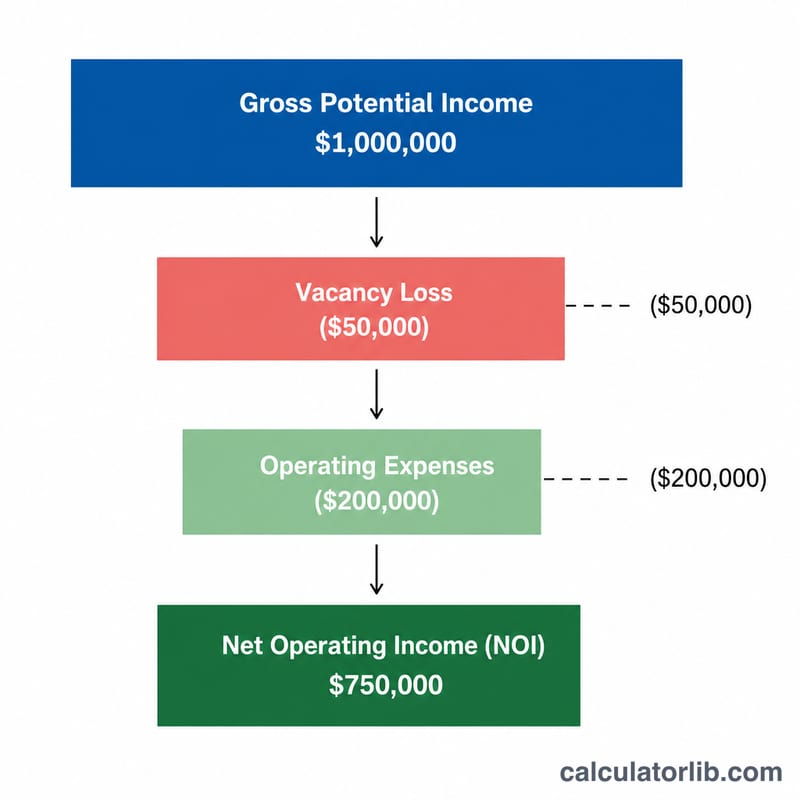
Términos clave del INO y definiciones
- Ingreso bruto potencial (PGI)
- El alquiler total que cobraría una propiedad si cada unidad estuviera arrendada a la renta de mercado o contractual durante todo el período, sin vacancia ni impago. A menudo se suman otros ingresos (estacionamiento, lavandería, tarifas).
- Vacancia y pérdida por morosidad
- Los ingresos que se restan del PGI por las unidades que permanecen vacías y por los inquilinos que no pagan. Por lo general se expresa como un porcentaje del PGI.
- Ingreso operativo efectivo / bruto (EGI)
- PGI más otros ingresos, menos vacancia y pérdida por morosidad. Esta es la cifra de ingresos que se introduce en el campo bruto de la calculadora.
- Gastos operativos
- Los costos recurrentes de operar y mantener la propiedad: impuestos sobre la propiedad, seguros, servicios públicos pagados por el propietario, reparaciones y mantenimiento, administración de la propiedad, jardinería y partidas similares. Este es el campo de gastos.
- Gastos de capital (CapEx)
- Desembolsos grandes y poco frecuentes que prolongan la vida útil de una propiedad o la mejoran, como un techo nuevo o el reemplazo del sistema HVAC. El CapEx normalmente se excluye del INO, aunque algunos analistas reservan por separado fondos para reemplazos.
- Servicio de la deuda
- Pagos de capital e intereses de la hipoteca. El servicio de la deuda se excluye del INO, por eso el INO mide la propiedad en sí y no la forma en que se financia.
- Tasa de capitalización (Cap Rate)
- La tasa de capitalización: el INO dividido entre el valor (o precio) de la propiedad. Expresa el rendimiento operativo anual de una propiedad antes de financiamiento.
- Razón de gastos operativos (OER)
- Gastos operativos divididos entre el ingreso bruto efectivo. Muestra qué parte del ingreso consume la operación de la propiedad.
- Margen operativo
- INO dividido entre el ingreso bruto efectivo. Es la parte del ingreso que queda después de los gastos operativos, por lo que OER + margen operativo = 100%.
Incluido en el INO: ingresos por alquiler y otros ingresos operativos, pérdida por vacancia y gastos operativos. Excluido del INO: servicio de la deuda, gastos de capital, depreciación, amortización e impuestos sobre la renta. Las convenciones exactas (por ejemplo, el tratamiento de las reservas o de las comisiones de administración) varían entre prestamistas y analistas, así que confirme la definición utilizada al comparar cifras.
Interpretación de su resultado del INO
El INO es una medida anual (u otro período) de cuánto ingreso genera una propiedad por sus operaciones antes de financiamiento, impuestos sobre la renta y gastos de capital. Se calcula como \(\text{NOI} = \text{Gross Operating Income} - \text{Operating Expenses}\).
- INO positivo: el ingreso operativo supera los costos operativos, dejando dinero disponible para cubrir el servicio de la deuda, proyectos de capital y cualquier rendimiento para el propietario.
- INO negativo: los gastos operativos superan los ingresos. La propiedad no cubre sus propios costos de operación, antes de considerar cualquier pago de hipoteca.
Tasa de capitalización y valor. El INO vincula el ingreso con el precio mediante la tasa de capitalización:
$$\text{Cap Rate} = \frac{\text{NOI}}{\text{Property Value}} \qquad \text{Value} = \frac{\text{NOI}}{\text{Cap Rate}}$$
Por ejemplo, un INO de $75,000 con una tasa de capitalización de 7.5% implica un valor de \(\$75{,}000 / 0.075 = \$1{,}000{,}000\). Como el valor es proporcional al INO, cada cambio de $1 en el INO modifica el valor implícito en \(1 / \text{cap rate}\) dólares (alrededor de $13.33 con 7.5%).
Margen operativo y razón de gastos. El margen operativo es \(\text{NOI} / \text{EGI}\) y la razón de gastos operativos es \(\text{Operating Expenses} / \text{EGI}\). Un margen mayor (razón de gastos menor) significa que queda más de cada dólar de ingreso después de operar la propiedad. Las razones típicas varían según el tipo de propiedad, su antigüedad, ubicación y qué costos paga el inquilino, por lo que es mejor compararlas con propiedades similares.
Por qué comparar el INO antes del financiamiento. Dos propiedades idénticas pueden tener flujos de caja muy diferentes después de los pagos del préstamo según sus hipotecas. Como el INO excluye el servicio de la deuda, permite comparar las propiedades solo por su desempeño operativo, y los prestamistas también lo usan para medidas como la razón de cobertura del servicio de la deuda. El INO no captura las necesidades de gastos de capital, por lo que es solo una de varias variables. Esta es información general, no asesoramiento de inversión.
Comparación de escenarios de INO
La tabla usa una propiedad hipotética y una tasa de capitalización fija de 7.5% para mostrar cómo los cambios en ingresos y gastos se reflejan en el INO, el margen y el valor implícito (Valor = INO / 0.075). Las cifras son ilustrativas, no datos de mercado.
| Escenario | Ingreso operativo bruto | Gastos operativos | INO | Margen operativo | Valor implícito al 7.5% |
|---|---|---|---|---|---|
| Caso base | $120,000 | $45,000 | $75,000 | 62.5% | $1,000,000 |
| Mayor vacancia (ingreso bajo 10%) | $108,000 | $45,000 | $63,000 | 58.3% | $840,000 |
| Gastos suben 10% | $120,000 | $49,500 | $70,500 | 58.75% | $940,000 |
| Aumento de alquiler (ingreso sube 5%) | $126,000 | $45,000 | $81,000 | 64.3% | $1,080,000 |
Cómo leer la tabla: una caída de 10% en el ingreso reduce el INO en 16% (de $75,000 a $63,000) porque los gastos se mantienen fijos, mientras que un aumento de 10% en los gastos reduce el INO en 6%. Los márgenes operativos son el INO dividido entre el ingreso operativo bruto; por ejemplo, \(63{,}000 / 108{,}000 \approx 58.3\%\). Como el valor implícito se mueve en proporción al INO con una tasa de capitalización fija, pequeños cambios operativos pueden tener un gran efecto en el valor.
Preguntas frecuentes
¿El NOI incluye el pago de la hipoteca? No. El NOI se calcula antes del servicio de la deuda, por lo que el capital y los intereses de la hipoteca no se restan.
¿Qué se considera gasto operativo? Los costes recurrentes para mantener la propiedad en funcionamiento: honorarios de gestión, seguros, impuestos del inmueble, suministros, reparaciones y mantenimiento. Las mejoras de capital no se incluyen.
¿El NOI puede ser negativo? Sí. Si los gastos operativos superan al ingreso operativo bruto, el NOI será negativo, lo que indica que la propiedad pierde dinero en su operativa.