नेट ऑपरेटिंग इनकम (NOI) क्या है?
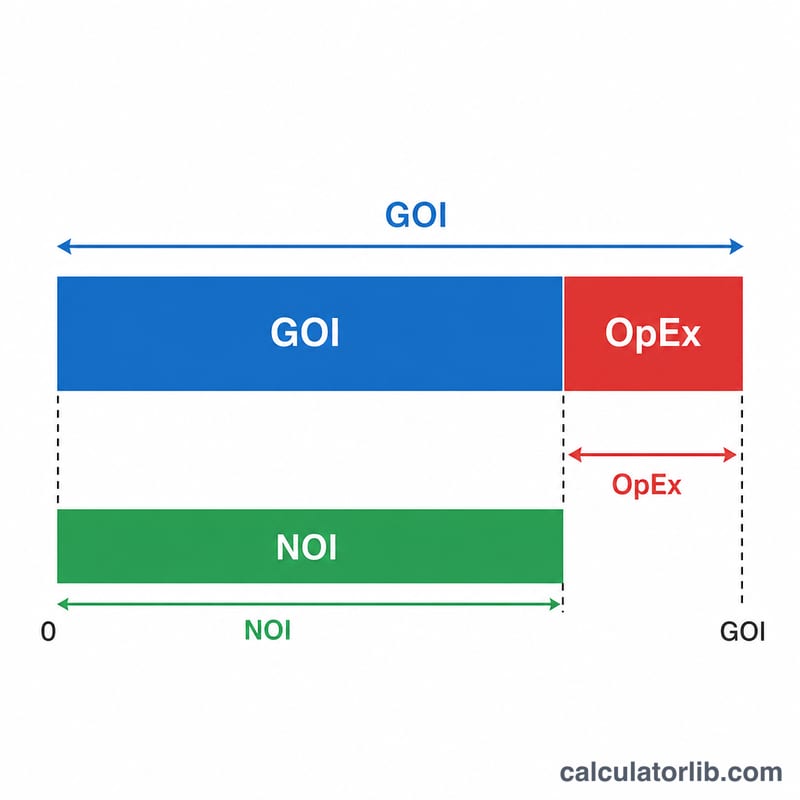
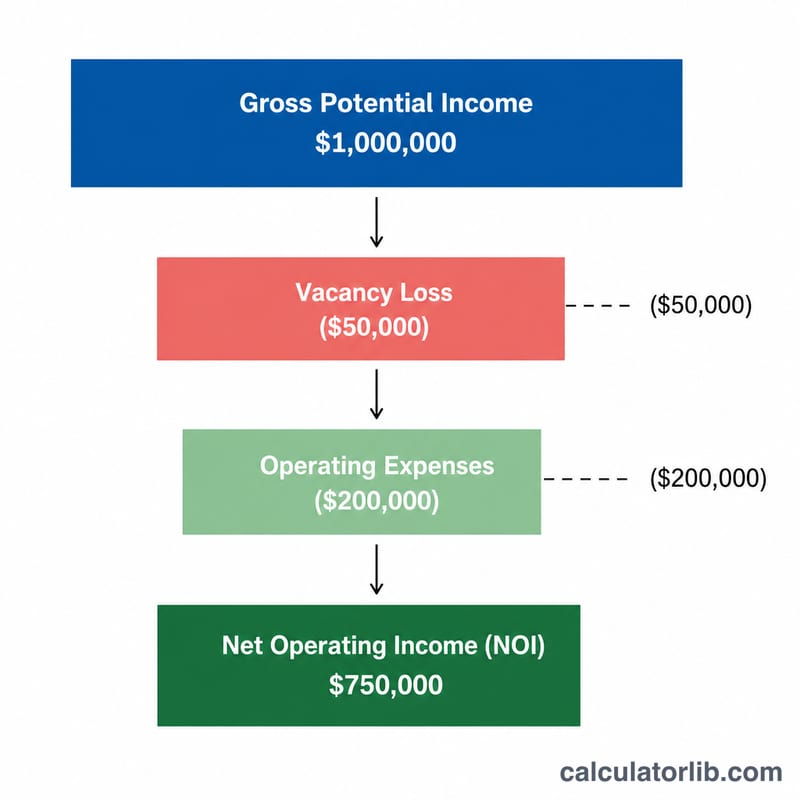
नेट ऑपरेटिंग इनकम (NOI) कमर्शियल और किराये की रियल एस्टेट का एक बुनियादी मापदंड है, जो वित्तपोषण (फाइनेंसिंग) और टैक्स से पहले किसी आय देने वाली संपत्ति की लाभप्रदता को दर्शाता है। इसे निकालने के लिए संपत्ति से होने वाली सकल परिचालन आय में से सभी परिचालन खर्च घटाए जाते हैं। निवेशक और ऋणदाता NOI का इस्तेमाल सौदों का मूल्यांकन करने, कैपिटलाइज़ेशन (कैप) रेट निकालने और संपत्ति की कीमत का अनुमान लगाने के लिए करते हैं।
इस कैलकुलेटर का इस्तेमाल कैसे करें
सबसे पहले अपनी सकल परिचालन आय दर्ज करें — यानी खाली रहने (वेकेंसी) और किराया न मिल पाने (क्रेडिट लॉस) को ध्यान में रखने के बाद वसूला गया कुल किराया और अन्य आय। इसके बाद अपने सालाना परिचालन खर्च भरें, जिनमें प्रॉपर्टी मैनेजमेंट, बीमा, प्रॉपर्टी टैक्स, रखरखाव, बिजली-पानी जैसी सुविधाएँ और मरम्मत शामिल हैं। कैलकुलेटर तुरंत आपका NOI और ऑपरेटिंग मार्जिन बता देगा।
फ़ॉर्मूला आसान भाषा में
फ़ॉर्मूला बेहद सरल है:
$$\text{NOI} = \text{सकल परिचालन आय} - \text{परिचालन खर्च}$$ध्यान देने वाली अहम बात यह है कि NOI में शामिल नहीं होते — मॉर्गेज (लोन) की मूल राशि और ब्याज, मूल्यह्रास (डेप्रिसिएशन), पूँजीगत खर्च (कैपिटल एक्सपेंडिचर) और आयकर। ये चीज़ें संपत्ति के रोज़मर्रा के परिचालन प्रदर्शन के बजाय वित्तपोषण और लेखांकन से जुड़ी होती हैं, इसलिए इन्हें हटा देने से आप अलग-अलग संपत्तियों की निष्पक्ष तुलना कर पाते हैं।
एक हल किया हुआ उदाहरण
मान लीजिए एक छोटी अपार्टमेंट इमारत से साल भर में $120,000 की सकल परिचालन आय होती है और $45,000 का परिचालन खर्च आता है। तब NOI होगा
$$\$120{,}000 - \$45{,}000 = \$75{,}000$$ऑपरेटिंग मार्जिन निकालें तो \(\$75{,}000 \div \$120{,}000 = 62.5\%\)। अगर इस संपत्ति की बाज़ार कीमत $1,000,000 है, तो कैप रेट होगा \(\$75{,}000 \div \$1{,}000{,}000 = 7.5\%\)।
NOI के मुख्य शब्द और परिभाषाएँ
- संभावित सकल आय (PGI)
- वह कुल किराया जो किसी संपत्ति से तब मिलता जब हर इकाई पूरी अवधि के लिए बाज़ार या अनुबंध किराए पर दी गई होती, बिना किसी खाली इकाई या भुगतान न होने के। अन्य आय (पार्किंग, लॉन्ड्री, शुल्क) अक्सर इसमें जोड़ी जाती है।
- रिक्ति और क्रेडिट हानि
- वह आय जो खाली रहने वाली इकाइयों और उन किरायेदारों के लिए PGI से घटाई जाती है जो भुगतान नहीं करते। इसे आम तौर पर PGI के प्रतिशत के रूप में व्यक्त किया जाता है।
- प्रभावी / सकल परिचालन आय (EGI)
- PGI और अन्य आय का योग, जिसमें से रिक्ति और क्रेडिट हानि घटाई जाती है। यही वह आय-आंकड़ा है जो कैलकुलेटर के सकल फ़ील्ड में दर्ज किया जाता है।
- परिचालन व्यय
- संपत्ति को चलाने और उसके रखरखाव की आवर्ती लागतें: संपत्ति कर, बीमा, मालिक द्वारा चुकाई गई उपयोगिताएँ, मरम्मत और रखरखाव, संपत्ति प्रबंधन, बागवानी और इसी तरह की मदें। यह व्यय फ़ील्ड है।
- पूंजीगत व्यय (CapEx)
- बड़ा, कभी-कभार होने वाला खर्च जो संपत्ति की आयु बढ़ाता है या उसमें सुधार करता है, जैसे नई छत या HVAC प्रतिस्थापन। CapEx आम तौर पर NOI से बाहर रखा जाता है, हालांकि कुछ विश्लेषक प्रतिस्थापन आरक्षित धन अलग से रखते हैं।
- ऋण सेवा (Debt Service)
- गिरवी (मॉर्गेज) का मूलधन और ब्याज भुगतान। ऋण सेवा NOI से बाहर रखी जाती है, इसलिए NOI संपत्ति के अपने संचालन को मापता है, न कि उसके वित्तपोषण के तरीके को।
- कैप रेट
- पूंजीकरण दर: NOI को संपत्ति के मूल्य (या कीमत) से भाग दिया जाता है। यह वित्तपोषण से पहले किसी संपत्ति पर वार्षिक परिचालन प्रतिफल को व्यक्त करता है।
- परिचालन व्यय अनुपात (OER)
- परिचालन व्यय को प्रभावी सकल आय से भाग दिया जाता है। यह दिखाता है कि आय का कितना हिस्सा संपत्ति चलाने में खर्च होता है।
- परिचालन मार्जिन
- NOI को प्रभावी सकल आय से भाग दिया जाता है। यह परिचालन व्यय के बाद बची आय का हिस्सा है, इसलिए OER + परिचालन मार्जिन = 100%।
NOI में शामिल: किराये और अन्य परिचालन आय, रिक्ति हानि, और परिचालन व्यय। NOI से बाहर: ऋण सेवा, पूंजीगत व्यय, मूल्यह्रास (depreciation), परिशोधन (amortization), और आयकर। सटीक नियम (जैसे आरक्षित धन या प्रबंधन शुल्क का व्यवहार) ऋणदाताओं और विश्लेषकों के बीच अलग-अलग होते हैं, इसलिए आंकड़ों की तुलना करते समय उपयोग की गई परिभाषा की पुष्टि करें।
आपके NOI परिणाम की व्याख्या
NOI एक वार्षिक (या अन्य अवधि का) माप है कि वित्तपोषण, आयकर और पूंजीगत खर्च से पहले कोई संपत्ति परिचालन से कितनी आय उत्पन्न करती है। इसकी गणना \(\text{NOI} = \text{सकल परिचालन आय} - \text{परिचालन व्यय}\) से होती है।
- सकारात्मक NOI: परिचालन आय परिचालन लागतों से अधिक है, जिससे ऋण सेवा, पूंजीगत परियोजनाओं और किसी भी मालिक के प्रतिफल के लिए धन बचता है।
- नकारात्मक NOI: परिचालन व्यय आय से अधिक है। किसी मॉर्गेज भुगतान पर विचार करने से पहले ही संपत्ति अपनी चलाने की लागत नहीं निकाल पाती।
कैप रेट और मूल्य। NOI, पूंजीकरण दर के माध्यम से आय को कीमत से जोड़ता है:
$$\text{Cap Rate} = \frac{\text{NOI}}{\text{Property Value}} \qquad \text{Value} = \frac{\text{NOI}}{\text{Cap Rate}}$$
उदाहरण के लिए, 7.5% कैप रेट पर $75,000 का NOI \(\$75{,}000 / 0.075 = \$1{,}000{,}000\) का मूल्य सूचित करता है। चूँकि मूल्य NOI के अनुपात में होता है, NOI में हर $1 के बदलाव से निहित मूल्य \(1 / \text{cap rate}\) डॉलर बदलता है (7.5% पर लगभग $13.33)।
परिचालन मार्जिन और व्यय अनुपात। परिचालन मार्जिन \(\text{NOI} / \text{EGI}\) है और परिचालन व्यय अनुपात \(\text{Operating Expenses} / \text{EGI}\) है। उच्च मार्जिन (कम व्यय अनुपात) का मतलब है कि संपत्ति चलाने के बाद आय के हर डॉलर में से अधिक हिस्सा बचता है। विशिष्ट अनुपात संपत्ति के प्रकार, आयु, स्थान और किराएदार कौन-सी लागत चुकाता है, इन पर निर्भर करते हैं, इसलिए इनकी तुलना समान संपत्तियों से करना सबसे अच्छा है।
वित्तपोषण से पहले NOI की तुलना क्यों करें। दो समान संपत्तियों की ऋण भुगतान के बाद की नकदी प्रवाह उनके मॉर्गेज के अनुसार बहुत अलग हो सकती है। चूँकि NOI ऋण सेवा को बाहर रखता है, इसलिए केवल परिचालन प्रदर्शन के आधार पर संपत्तियों की तुलना की जा सकती है, और ऋणदाता इसका उपयोग ऋण सेवा कवरेज अनुपात (debt service coverage ratio) जैसे मापों के लिए भी करते हैं। NOI पूंजीगत व्यय की आवश्यकताओं को नहीं दर्शाता, इसलिए यह कई इनपुट में से केवल एक है। यह सामान्य जानकारी है, निवेश सलाह नहीं।
NOI परिदृश्य तुलना
तालिका एक काल्पनिक संपत्ति और एक निश्चित 7.5% कैप रेट का उपयोग करती है, ताकि दिखाया जा सके कि आय और व्यय में बदलाव NOI, मार्जिन और निहित मूल्य (मूल्य = NOI / 0.075) को कैसे प्रभावित करते हैं। आंकड़े उदाहरणात्मक हैं, बाज़ार के वास्तविक आंकड़े नहीं।
| परिदृश्य | सकल परिचालन आय | परिचालन व्यय | NOI | परिचालन मार्जिन | 7.5% पर निहित मूल्य |
|---|---|---|---|---|---|
| आधार स्थिति | $120,000 | $45,000 | $75,000 | 62.5% | $1,000,000 |
| अधिक रिक्ति (आय 10% घटी) | $108,000 | $45,000 | $63,000 | 58.3% | $840,000 |
| व्यय 10% बढ़े | $120,000 | $49,500 | $70,500 | 58.75% | $940,000 |
| किराया वृद्धि (आय 5% बढ़ी) | $126,000 | $45,000 | $81,000 | 64.3% | $1,080,000 |
तालिका पढ़ना: आय में 10% की गिरावट NOI को 16% घटा देती है ($75,000 से $63,000 तक), क्योंकि व्यय स्थिर रहते हैं, जबकि व्यय में 10% की वृद्धि NOI को 6% घटाती है। परिचालन मार्जिन NOI को सकल परिचालन आय से भाग देकर निकलता है, उदाहरण के लिए \(63{,}000 / 108{,}000 \approx 58.3\%\)। चूँकि स्थिर कैप रेट पर निहित मूल्य NOI के अनुपात में बदलता है, छोटे परिचालन बदलाव भी मूल्य पर बड़ा प्रभाव डाल सकते हैं।
अक्सर पूछे जाने वाले सवाल
क्या NOI में मॉर्गेज की किस्त शामिल होती है? नहीं। NOI को कर्ज़ चुकाने (डेट सर्विस) से पहले निकाला जाता है, इसलिए मॉर्गेज की मूल राशि और ब्याज इसमें से नहीं घटाए जाते।
परिचालन खर्च में क्या-क्या गिना जाता है? संपत्ति को चलाने के नियमित खर्च: मैनेजमेंट फीस, बीमा, प्रॉपर्टी टैक्स, बिजली-पानी, मरम्मत और रखरखाव। पूँजीगत सुधार (कैपिटल इम्प्रूवमेंट) इसमें शामिल नहीं होते।
क्या NOI नेगेटिव हो सकता है? हाँ। अगर परिचालन खर्च सकल परिचालन आय से ज़्यादा हो जाएँ, तो NOI नेगेटिव हो जाता है, जो यह संकेत देता है कि संपत्ति परिचालन स्तर पर घाटे में चल रही है।