Что такое чистый операционный доход (NOI)?
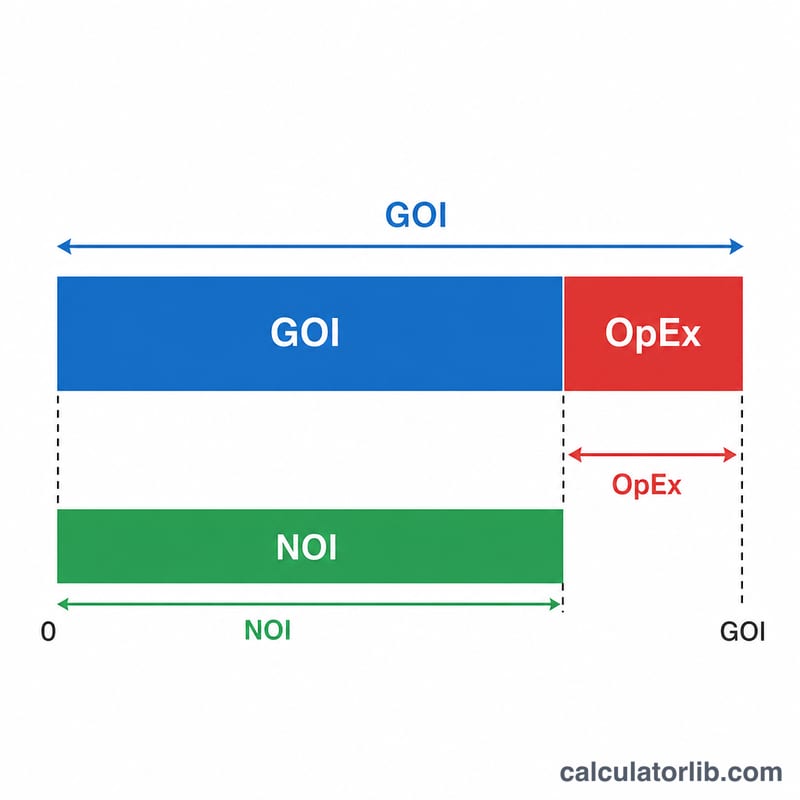
Чистый операционный доход (Net Operating Income, NOI) — ключевой показатель в коммерческой и арендной недвижимости, который отражает прибыльность объекта, приносящего доход, до учёта финансирования и налогов. Он рассчитывается путём вычитания всех операционных расходов из валового операционного дохода, который генерирует объект. NOI используют инвесторы и кредиторы для оценки сделок, расчёта ставки капитализации (cap rate) и определения стоимости недвижимости. Показатель пришёл из англоязычной практики, но логика применима и к российскому рынку — главное помнить, что состав расходов и налоговые правила в каждой стране свои.
Как пользоваться калькулятором
Введите валовой операционный доход — суммарную арендную плату и прочие поступления уже с поправкой на простой помещений (вакантность) и потери от неплатежей. Затем укажите годовые операционные расходы: управление объектом, страхование, налог на имущество, текущее обслуживание, коммунальные платежи и ремонт. Калькулятор мгновенно покажет NOI и операционную маржу.
Разбираем формулу
Формула проста: $$\text{NOI} = \text{Валовой операционный доход} - \text{Операционные расходы}$$ Важно: в NOI не входят погашение тела кредита и проценты по ипотеке, амортизация, капитальные затраты и налог на прибыль. Эти статьи относятся к финансированию и бухгалтерскому учёту, а не к повседневной операционной деятельности объекта. Исключив их, вы можете сравнивать разные объекты на равных условиях.
Пример расчёта
Допустим, небольшой многоквартирный дом приносит $120,000 валового операционного дохода в год при операционных расходах $45,000. Тогда $$\text{NOI} = \$120{,}000 - \$45{,}000 = \$75{,}000$$ Операционная маржа составит \(\$75{,}000 \div \$120{,}000 = 62{,}5\%\). Если рыночная стоимость объекта равна $1,000,000, то ставка капитализации будет \(\$75{,}000 \div \$1{,}000{,}000 = 7{,}5\%\).
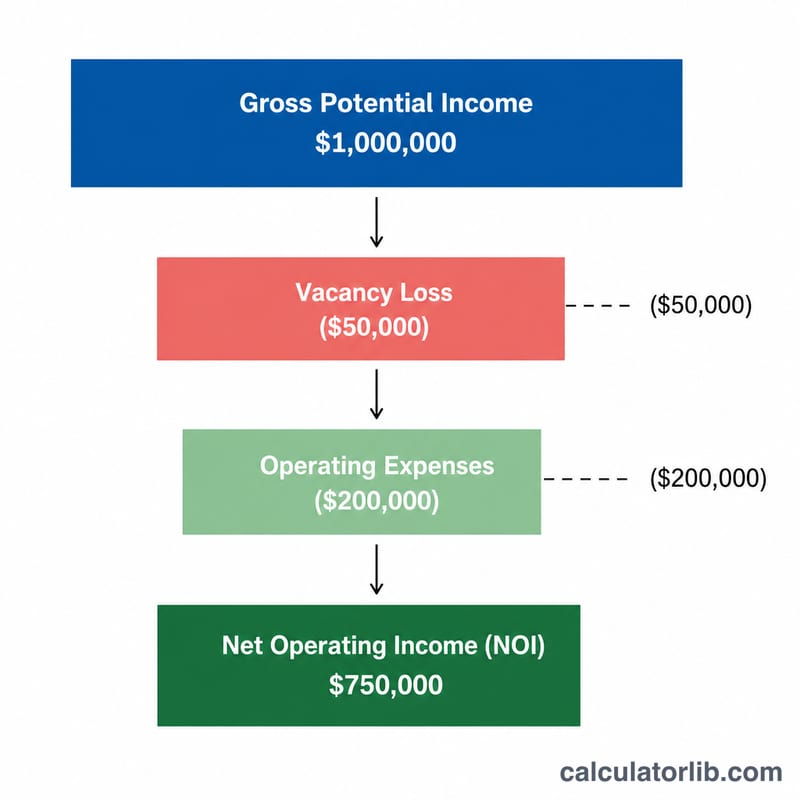
Ключевые термины и определения NOI
- Потенциальный валовой доход (PGI)
- Общая арендная плата, которую получил бы объект, если бы каждая единица была сдана по рыночной или договорной ставке на весь период, без вакансий и неплатежей. Часто к нему добавляют прочие доходы (парковка, прачечная, сборы).
- Вакансии и кредитные потери
- Доход, вычитаемый из PGI за пустующие помещения и за арендаторов, которые не платят. Обычно выражается в процентах от PGI.
- Эффективный / валовой операционный доход (EGI)
- PGI плюс прочие доходы минус вакансии и кредитные потери. Это значение дохода вводится в поле gross калькулятора.
- Операционные расходы
- Регулярные затраты на эксплуатацию и обслуживание объекта: налоги на имущество, страхование, коммунальные услуги, оплачиваемые владельцем, ремонт и техническое обслуживание, управление недвижимостью, уход за территорией и подобные статьи. Это поле expenses.
- Капитальные затраты (CapEx)
- Крупные, нечастые расходы, которые продлевают срок службы объекта или улучшают его, например замена крыши или системы отопления, вентиляции и кондиционирования. Капитальные затраты, как правило, исключаются из NOI, хотя некоторые аналитики отдельно формируют резервы на замену.
- Обслуживание долга
- Платежи по основному долгу и процентам по ипотеке. Обслуживание долга исключается из NOI, поэтому NOI отражает сам объект, а не способ его финансирования.
- Ставка капитализации (Cap Rate)
- Норма капитализации: NOI, деленный на стоимость (или цену) объекта. Она выражает годовую операционную доходность объекта до учета финансирования.
- Коэффициент операционных расходов (OER)
- Операционные расходы, деленные на эффективный валовой доход. Показывает, какая доля дохода уходит на эксплуатацию объекта.
- Операционная маржа
- NOI, деленный на эффективный валовой доход. Это доля дохода, остающаяся после операционных расходов, поэтому OER + операционная маржа = 100%.
Включается в NOI: доход от аренды и прочие операционные доходы, потери от вакансий и операционные расходы. Исключается из NOI: обслуживание долга, капитальные затраты, амортизация износа, амортизация нематериальных активов и налоги на прибыль. Точные условия (например, учет резервов или комиссий управляющей компании) различаются у кредиторов и аналитиков, поэтому при сравнении показателей уточняйте, какое определение использовано.
Интерпретация результата NOI
NOI — это годовой (или за другой период) показатель того, какой доход объект приносит от операционной деятельности до учета финансирования, налогов на прибыль и капитальных затрат. Он рассчитывается по формуле \(\text{NOI} = \text{Валовой операционный доход} - \text{Операционные расходы}\).
- Положительный NOI: операционный доход превышает операционные расходы, оставляя средства для обслуживания долга, капитальных проектов и любой доходности для владельца.
- Отрицательный NOI: операционные расходы превышают доход. Объект не покрывает собственные эксплуатационные расходы, даже без учета ипотечных платежей.
Ставка капитализации и стоимость. NOI связывает доход с ценой через ставку капитализации:
$$\text{Cap Rate} = \frac{\text{NOI}}{\text{Стоимость объекта}} \qquad \text{Стоимость} = \frac{\text{NOI}}{\text{Cap Rate}}$$
Например, NOI в размере $75,000 при ставке капитализации 7.5% предполагает стоимость \(\$75{,}000 / 0.075 = \$1{,}000{,}000\). Поскольку стоимость пропорциональна NOI, каждое изменение NOI на $1 меняет подразумеваемую стоимость на \(1 / \text{cap rate}\) долларов (около $13.33 при 7.5%).
Операционная маржа и коэффициент расходов. Операционная маржа равна \(\text{NOI} / \text{EGI}\), а коэффициент операционных расходов равен \(\text{Операционные расходы} / \text{EGI}\). Более высокая маржа (более низкий коэффициент расходов) означает, что с каждого доллара дохода остается больше после эксплуатации объекта. Типичные показатели различаются в зависимости от типа объекта, его возраста, местоположения и того, какие расходы несет арендатор, поэтому их лучше сравнивать с аналогичными объектами.
Почему сравнивать NOI до финансирования. Два одинаковых объекта могут давать very разный денежный поток после выплат по кредиту в зависимости от ипотеки. Поскольку NOI исключает обслуживание долга, объекты можно сравнивать только по операционным показателям, а кредиторы также используют его для расчета таких показателей, как коэффициент покрытия обслуживания долга. NOI не учитывает потребности в капитальных затратах, поэтому это лишь один из нескольких факторов. Это общая информация, а не инвестиционная рекомендация.
Сравнение сценариев NOI
В таблице используется один гипотетический объект и фиксированная ставка капитализации 7.5%, чтобы показать, как изменения дохода и расходов влияют на NOI, маржу и подразумеваемую стоимость (Стоимость = NOI / 0.075). Данные иллюстративные, а не рыночные.
| Сценарий | Валовой операционный доход | Операционные расходы | NOI | Операционная маржа | Подразумеваемая стоимость при 7.5% |
|---|---|---|---|---|---|
| Базовый случай | $120,000 | $45,000 | $75,000 | 62.5% | $1,000,000 |
| Более высокие вакансии (доход снижен на 10%) | $108,000 | $45,000 | $63,000 | 58.3% | $840,000 |
| Расходы выросли на 10% | $120,000 | $49,500 | $70,500 | 58.75% | $940,000 |
| Повышение аренды (доход вырос на 5%) | $126,000 | $45,000 | $81,000 | 64.3% | $1,080,000 |
Как читать таблицу: снижение дохода на 10% уменьшает NOI на 16% (с $75,000 до $63,000), поскольку расходы остаются фиксированными, тогда как рост расходов на 10% уменьшает NOI на 6%. Операционная маржа — это NOI, деленный на валовой операционный доход, например \(63{,}000 / 108{,}000 \approx 58.3\%\). Поскольку подразумеваемая стоимость изменяется пропорционально NOI при фиксированной ставке капитализации, небольшие операционные изменения могут сильно повлиять на стоимость.
Часто задаваемые вопросы
Учитывается ли в NOI ипотечный платёж? Нет. NOI рассчитывается до обслуживания долга, поэтому погашение тела кредита и проценты по ипотеке из дохода не вычитаются.
Что относится к операционным расходам? Регулярные затраты на содержание объекта: оплата управляющей компании, страхование, налог на имущество, коммунальные услуги, ремонт и обслуживание. Капитальные улучшения сюда не входят.
Может ли NOI быть отрицательным? Да. Если операционные расходы превышают валовой операционный доход, NOI становится отрицательным — это сигнал, что объект убыточен на уровне операционной деятельности.