순영업소득(NOI)이란?
순영업소득(Net Operating Income, NOI)은 상업용·임대용 부동산에서 가장 기본이 되는 지표로, 금융 비용과 세금을 반영하기 전 수익형 부동산의 수익성을 나타냅니다. 부동산이 벌어들이는 총영업소득에서 모든 운영비를 빼서 산출합니다. 투자자와 대출 기관은 NOI를 활용해 거래를 평가하고, 자본환원율(캡 레이트, cap rate)을 계산하며, 부동산 가치를 추정합니다. 미국 부동산 실무에서 널리 쓰이는 개념으로, 국내에서는 비슷하게 '순운영수익'이라는 표현이 통용되지만 세부 항목 구분이나 관행은 다소 차이가 있을 수 있습니다.
계산기 사용 방법
총영업소득을 입력하세요. 공실률과 임대료 미수(대손)를 반영한 뒤 실제로 거둬들인 임대료와 기타 수입의 합계입니다. 그다음 연간 운영비를 입력합니다. 운영비에는 부동산 관리비, 보험료, 재산세, 유지보수비, 공과금, 수선비 등이 포함됩니다. 입력하는 즉시 NOI와 영업이익률이 계산되어 표시됩니다.
공식 풀이
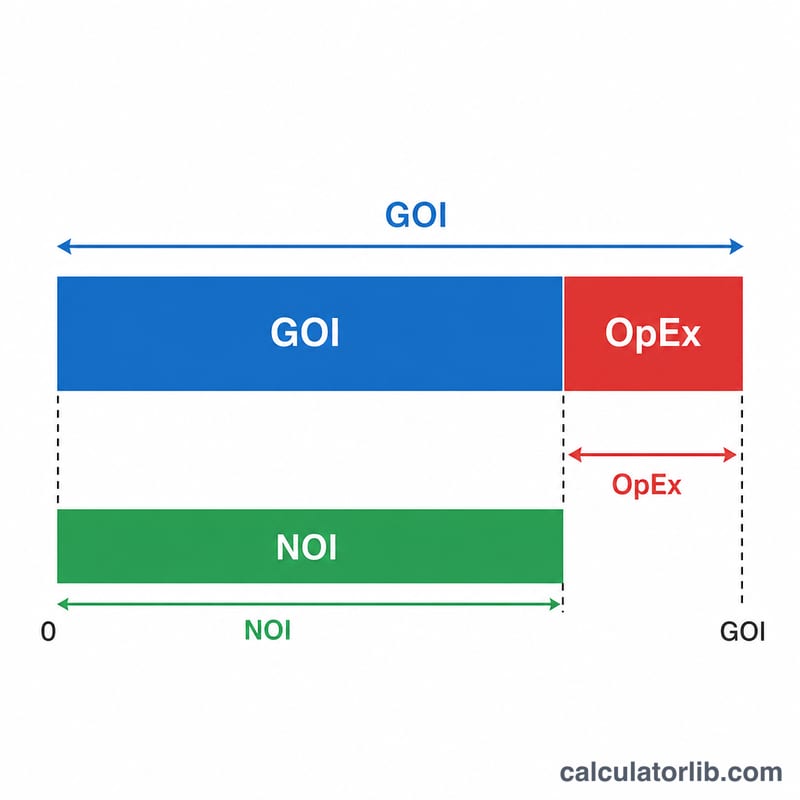
공식은 간단합니다. $$\text{NOI} = \text{총영업소득} - \text{운영비}$$ 여기서 중요한 점은 NOI에는 주택담보대출 원리금, 감가상각, 자본적 지출(시설 투자), 소득세가 포함되지 않는다는 것입니다. 이들 항목은 부동산의 일상적인 운영 성과가 아니라 금융이나 회계와 관련된 것이므로, 제외함으로써 여러 부동산을 동일한 기준으로 비교할 수 있습니다.
계산 예시
예를 들어 소형 아파트 건물이 연간 총영업소득으로 $120,000을 거두고 운영비로 $45,000을 지출한다고 가정해 봅시다. NOI는 $$\$120{,}000 - \$45{,}000 = \$75{,}000$$ 입니다. 영업이익률은 $$\$75{,}000 \div \$120{,}000 = 62.5\%$$ 가 됩니다. 만약 이 부동산의 시장 가치가 $1,000,000이라면 캡 레이트는 $$\$75{,}000 \div \$1{,}000{,}000 = 7.5\%$$ 입니다.
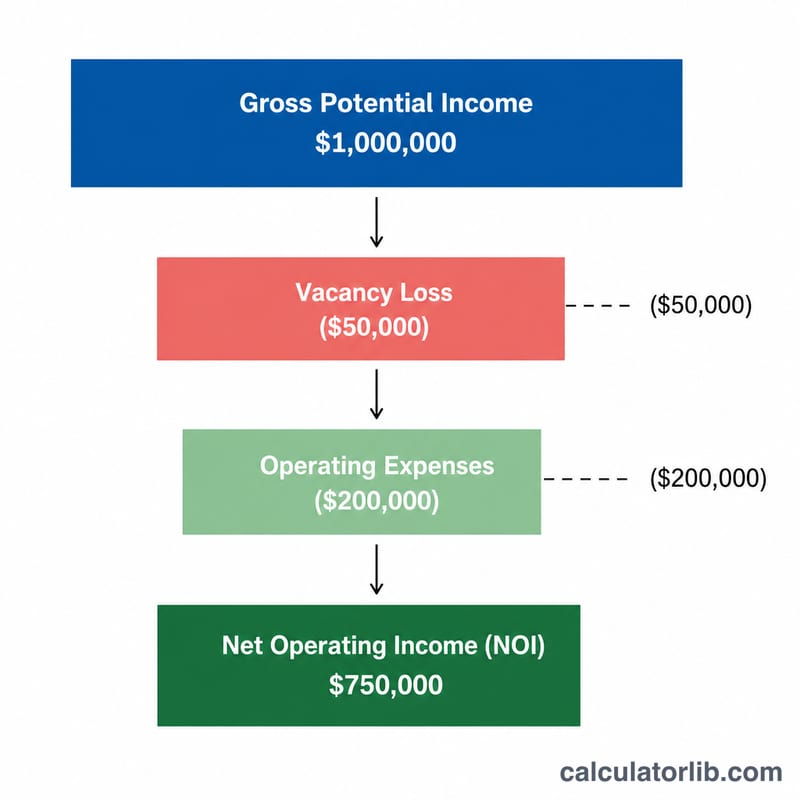
주요 NOI 용어 및 정의
- 잠재 총임대소득(PGI)
- 모든 호실이 전 기간 동안 시장 임대료 또는 계약 임대료로 임대되고, 공실이나 미납이 전혀 없다고 가정할 때 부동산이 거둘 수 있는 총 임대료입니다. 기타 소득(주차, 세탁, 수수료 등)이 흔히 더해집니다.
- 공실 및 신용 손실
- 비어 있는 호실과 임대료를 내지 않는 세입자로 인해 PGI에서 공제되는 소득입니다. 보통 PGI의 백분율로 표시합니다.
- 유효/총 영업소득(EGI)
- PGI에 기타 소득을 더하고 공실 및 신용 손실을 뺀 금액입니다. 계산기의 총액 입력란에 입력하는 소득 금액입니다.
- 영업비용
- 부동산을 운영하고 유지하는 데 반복적으로 드는 비용으로, 재산세, 보험료, 소유자가 부담하는 공과금, 수리 및 유지보수비, 부동산 관리비, 조경비 등 유사 항목이 포함됩니다. 이것이 비용 입력란입니다.
- 자본적 지출(CapEx)
- 부동산의 수명을 연장하거나 가치를 높이는 대규모의 비정기적 지출로, 예를 들어 지붕 교체나 냉난방공조(HVAC) 교체가 있습니다. 자본적 지출은 보통 NOI에서 제외되지만, 일부 분석가는 교체 충당금을 별도로 적립하기도 합니다.
- 부채 상환액
- 대출 원금과 이자 상환액입니다. 부채 상환액은 NOI에서 제외되며, 이는 NOI가 자금 조달 방식이 아니라 부동산 자체를 측정하기 때문입니다.
- 자본환원율(Cap Rate)
- 자본환원율로, NOI를 부동산 가치(또는 가격)로 나눈 값입니다. 금융 비용을 반영하기 전 부동산의 연간 영업 수익률을 나타냅니다.
- 영업비용 비율(OER)
- 영업비용을 유효 총소득으로 나눈 값입니다. 부동산 운영에 소득의 어느 비율이 쓰이는지를 보여줍니다.
- 영업이익률
- NOI를 유효 총소득으로 나눈 값입니다. 영업비용을 뺀 후 남는 소득의 비율이며, 따라서 OER + 영업이익률 = 100%입니다.
NOI에 포함되는 항목: 임대 및 기타 영업 소득, 공실 손실, 영업비용. NOI에서 제외되는 항목: 부채 상환액, 자본적 지출, 감가상각, 무형자산 상각, 소득세. 충당금이나 관리 수수료 처리 등 정확한 기준은 대출기관과 분석가마다 다르므로, 수치를 비교할 때는 사용된 정의를 반드시 확인하십시오.
NOI 결과 해석하기
NOI는 금융, 소득세, 자본 지출 이전에 부동산 운영으로 창출되는 소득을 연간(또는 다른 기간) 기준으로 측정한 값입니다. \(\text{NOI} = \text{총 영업소득} - \text{영업비용}\)으로 계산합니다.
- 양(+)의 NOI: 영업소득이 영업비용을 초과하여, 부채 상환액, 자본 사업, 소유자 수익에 사용할 수 있는 자금이 남습니다.
- 음(-)의 NOI: 영업비용이 소득을 초과합니다. 주택담보대출 상환을 고려하기 전에도 부동산이 자체 운영비를 감당하지 못하는 상태입니다.
자본환원율과 가치. NOI는 자본환원율을 통해 소득과 가격을 연결합니다:
$$\text{Cap Rate} = \frac{\text{NOI}}{\text{Property Value}} \qquad \text{Value} = \frac{\text{NOI}}{\text{Cap Rate}}$$
예를 들어, NOI가 $75,000이고 자본환원율이 7.5%라면 내재 가치는 \(\$75{,}000 / 0.075 = \$1{,}000{,}000\)입니다. 가치는 NOI에 비례하므로, NOI가 $1 변할 때마다 내재 가치는 \(1 / \text{cap rate}\)달러만큼 변합니다(7.5%에서 약 $13.33).
영업이익률과 비용 비율. 영업이익률은 \(\text{NOI} / \text{EGI}\)이고, 영업비용 비율은 \(\text{Operating Expenses} / \text{EGI}\)입니다. 이익률이 높을수록(비용 비율이 낮을수록) 부동산 운영 후 소득 1달러당 더 많은 금액이 남습니다. 일반적인 비율은 부동산 유형, 연식, 위치, 세입자가 부담하는 비용에 따라 다르므로, 유사한 부동산과 비교하는 것이 가장 좋습니다.
금융 이전에 NOI를 비교하는 이유. 동일한 두 부동산이라도 대출 조건에 따라 대출 상환 후 현금흐름이 크게 다를 수 있습니다. NOI는 부채 상환액을 제외하므로, 영업 성과만으로 부동산을 비교할 수 있게 해 주며, 대출기관은 부채상환비율(DSCR) 같은 지표에도 NOI를 활용합니다. NOI는 자본 지출 필요액을 반영하지 않으므로 여러 요소 중 하나의 입력값일 뿐입니다. 이는 일반적인 정보이며 투자 자문이 아닙니다.
NOI 시나리오 비교
이 표는 가상의 부동산 하나와 고정된 7.5% 자본환원율을 사용하여, 소득과 비용의 변화가 NOI, 이익률, 내재 가치에 어떻게 반영되는지 보여줍니다(가치 = NOI / 0.075). 수치는 예시이며 실제 시장 데이터가 아닙니다.
| 시나리오 | 총 영업소득 | 영업비용 | NOI | 영업이익률 | 7.5% 기준 내재 가치 |
|---|---|---|---|---|---|
| 기본 사례 | $120,000 | $45,000 | $75,000 | 62.5% | $1,000,000 |
| 공실 증가(소득 10% 감소) | $108,000 | $45,000 | $63,000 | 58.3% | $840,000 |
| 비용 10% 증가 | $120,000 | $49,500 | $70,500 | 58.75% | $940,000 |
| 임대료 인상(소득 5% 증가) | $126,000 | $45,000 | $81,000 | 64.3% | $1,080,000 |
표 읽는 방법: 비용이 고정된 상태에서 소득이 10% 줄면 NOI는 16%(75,000달러에서 63,000달러로) 감소하며, 비용이 10% 늘면 NOI는 6% 감소합니다. 영업이익률은 NOI를 총 영업소득으로 나눈 값으로, 예를 들어 \(63{,}000 / 108{,}000 \approx 58.3\%\)입니다. 고정된 자본환원율에서 내재 가치는 NOI에 비례하여 움직이므로, 작은 운영 변화도 가치에 큰 영향을 미칠 수 있습니다.
자주 묻는 질문
NOI에 대출 상환금이 포함되나요? 아닙니다. NOI는 부채 상환(debt service) 이전에 계산하므로 주택담보대출 원금과 이자는 차감하지 않습니다.
운영비에는 어떤 항목이 포함되나요? 부동산을 운영하는 데 반복적으로 드는 비용입니다. 관리비, 보험료, 재산세, 공과금, 수선비, 유지보수비 등이 여기에 해당합니다. 자본적 개선 비용(시설 투자)은 포함되지 않습니다.
NOI가 마이너스가 될 수도 있나요? 네. 운영비가 총영업소득을 초과하면 NOI는 마이너스가 되며, 이는 해당 부동산이 운영 측면에서 손실을 보고 있다는 신호입니다.