Что такое целевой капитал по кратности дохода?
Этот калькулятор показывает, сколько примерно стоит накопить к определённому возрасту, выражая сумму в кратных вашему годовому доходу. В основе — популярные возрастные ориентиры по накоплениям (похожие на те, что публикует американская компания Fidelity). Они превращают сложный вопрос пенсионного планирования в одно простое и запоминающееся правило: к каждому «рубежному» возрасту ваши инвестированные сбережения должны быть равны определённому, постепенно растущему количеству ваших годовых зарплат. Учтите, что эти ориентиры сформировались на основе американской практики: в России нет аналогичных официальных нормативов, а правила пенсионных и налоговых систем отличаются, поэтому воспринимайте цифры как общий ориентир, а не как местный стандарт.
Как пользоваться
Введите свой годовой доход до вычета налогов, текущий возраст и при желании — сумму уже имеющихся накоплений или инвестируемого капитала. Калькулятор подберёт подходящий возрастной коэффициент, умножит его на вашу зарплату и покажет цель, а также то, насколько вы от неё далеки.
Разбор формулы
Главное уравнение выглядит так:
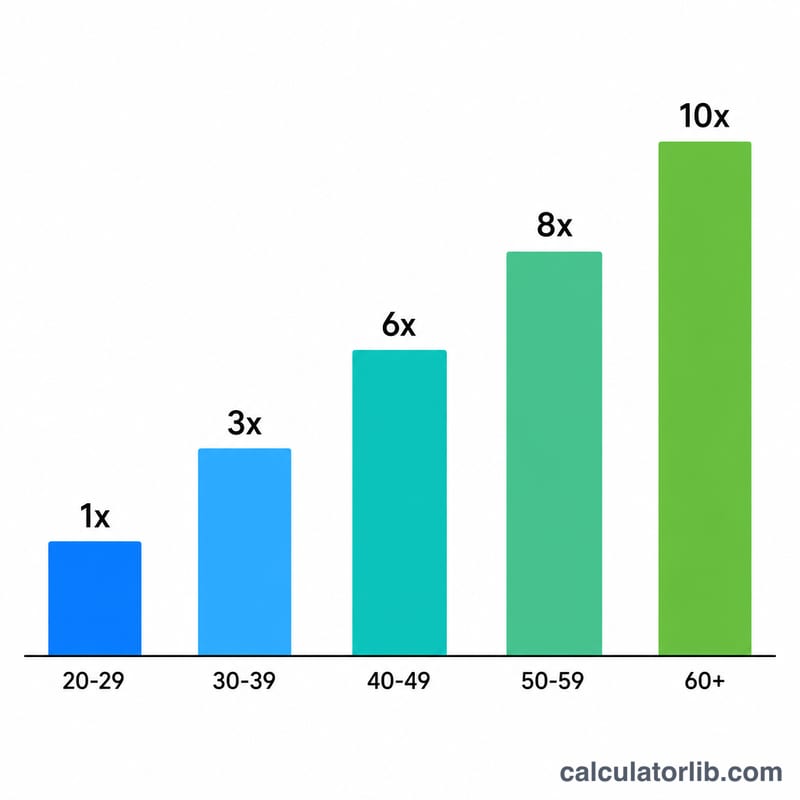
$$\text{Цель} = \text{Годовой доход} \times \text{Возрастной коэффициент}$$Коэффициент растёт с возрастом — он отражает то, сколько времени осталось на работу сложного процента. Распространённые ориентиры таковы: 1× зарплаты к 30–34 годам, 2× к 35–39, 3× к 40–44, 4× к 45–49, 6× к 50–54, 7× к 55–59, 8× к 60–66 и примерно 10× к выходу на пенсию в 67 лет.
Пример расчёта
Допустим, вы зарабатываете $80 000 в год, и вам 45 лет. Коэффициент для возраста 45–49 лет равен 4×, поэтому целевой капитал составит
$$80\,000 \times 4 = \$320\,000$$Если сейчас у вас накоплено $200 000, то до цели не хватает $120 000, а ваш прогресс — 62,5%.
Частые вопросы
Это точные цифры? Нет. Это общие ориентиры. Ваша реальная сумма зависит от образа жизни, возраста выхода на пенсию, пенсионных или государственных выплат и доходности инвестиций.
Учитывать ли стоимость жилья? Большинство ориентиров считают именно инвестируемые и пенсионные накопления, а не основное жильё, в котором вы живёте. Но вы можете указать любую сумму капитала на своё усмотрение.
Мне меньше 30, и цель равна нулю — почему? Первый рубеж (1× зарплаты) приходится примерно на 30 лет. До этого возраста правило не задаёт конкретную кратность, а просто советует выработать привычку откладывать деньги.
Контрольные ориентиры множителя дохода по возрасту
Калькулятор использует эмпирические правила, похожие на подход Fidelity, которые пришли из Соединённых Штатов. Ориентиры Fidelity предполагают, что к 30 годам у вас накоплено около 1 годового дохода, к 35 годам — 2, к 40 годам — 3, к 45 годам — 4, к 50 годам — 6, к 55 годам — 7, к 60 годам — 8 и к 67 годам — 10. В таблице эти ориентиры переведены в возрастные диапазоны. Для каждого диапазона показан множитель, которого вы должны были достичь к началу этого диапазона. В последнем столбце множитель применён к примерному доходу в 100 000 $.
| Возрастной диапазон | Множитель дохода | Цель при доходе 100 000 $ |
|---|---|---|
| До 30 лет | 0x (стремитесь к 1x к 30 годам) | 0 $ (накопление к 100 000 $) |
| 30–34 | 1x | 100 000 $ |
| 35–39 | 2x | 200 000 $ |
| 40–44 | 3x | 300 000 $ |
| 45–49 | 4x | 400 000 $ |
| 50–54 | 6x | 600 000 $ |
| 55–59 | 7x | 700 000 $ |
| 60–66 | 8x | 800 000 $ |
| 67+ | ~10x | 1 000 000 $ |
Формула: \(\text{Цель} = \text{Годовой доход} \times f(\text{Возраст})\), где \(f(\text{Возраст})\) — множитель для вашего возрастного диапазона. Это общие ориентиры, которые не применимы в каждой стране и в каждой ситуации.
Сравнение целей по доходам и возрастам
Каждая строка умножает доход на множитель возрастного диапазона. Суммы сбережений приведены как гипотетические примеры. Разрыв = Цель − Сбережения, а Прогресс = Сбережения ÷ Цель.
| Возраст | Доход | Множитель | Целевой капитал | Пример сбережений | Разрыв / (профицит) | Прогресс |
|---|---|---|---|---|---|---|
| 30 | 50 000 $ | 1x | 50 000 $ | 35 000 $ | Разрыв 15 000 $ | 70.0% |
| 40 | 80 000 $ | 3x | 240 000 $ | 200 000 $ | Разрыв $40,000 | 83.3% |
| 40 | 120 000 $ | 3x | 360 000 $ | 150 000 $ | Разрыв 210 000 $ | 41.7% |
| 50 | 120 000 $ | 6x | 720 000 $ | 780 000 $ | Профицит 60 000 $ | 108.3% |
| 60 | 50 000 $ | 8x | 400 000 $ | 450 000 $ | Профицит 50 000 $ | 112.5% |
| 60 | 80 000 $ | 8x | 640 000 $ | 400 000 $ | Разрыв 240 000 $ | 62.5% |
Пример расчёта (возраст 40, доход 80 000 $, накоплено 200 000 $): $$\text{Цель} = \$80{,}000 \times 3 = \$240{,}000$$ $$\text{Разрыв} = \$240{,}000 - \$200{,}000 = \$40{,}000$$ $$\text{Прогресс} = \frac{ \$200{,}000}{ \$240{,}000} \approx 83.3\%$$
Доходы и занятость: Россия
Средний доход и безработица (Россия) в сравнении с миром по данным Всемирного банка: ориентир для чисел, которые вы вводите выше.
- ВНД на душу населения 2025
- 15 960 USD
- ВВП на душу населения по ППС 2025
- 49 568 межд. $
- Мир: 25 704
- Безработица 2025
- 2,1 %
- Мир: 4,8 %
Последнее изменение Рост +4,1 % 2025: 15 960 USD (за 2024 — 15 330 USD). Это изменение CalculatorLib рассчитывает по двум опубликованным значениям.
В 2025 году валовой национальный доход на человека (Россия) составлял 15 960 долларов США в год, около 1 330 долларов США в месяц. Мир: 14 244 USD
| Год | ВНД на душу (USD) | ВВП на душу, ППС (межд. $) | Безработица |
|---|---|---|---|
| 2025 | 15 960 | 49 568 | 2,1 % |
| 2024 | 15 330 | 47 686 | 2,4 % |
| 2023 | 14 400 | 44 299 | 3,1 % |
| 2022 | 12 890 | 40 933 | 3,9 % |
| 2021 | 11 710 | 38 638 | 4,7 % |
| 2020 | 10 660 | 31 491 | 5,6 % |
| 2019 | 11 190 | 30 964 | 4,5 % |
| 2018 | 10 180 | 28 629 | 4,9 % |
| 2017 | 9 160 | 25 778 | 5,2 % |
| 2016 | 9 680 | 24 012 | 5,6 % |
ВНД на душу населения (метод Атласа) — это средний доход по всей экономике, а не типичная зарплата; доллары ППС учитывают местные цены.
Россия и другие страны
ВНД на душу населения в текущих долларах США (метод «Атлас») — последний опубликованный год каждой страны.
- Соединенные Штаты 88 810 USD (2025)
- Франция 48 630 USD (2025)
- Япония 38 340 USD (2025)
- Республика Корея 37 880 USD (2025)
- Саудовская Аравия 36 070 USD (2025)
- Турция 16 300 USD (2025)
- Россия 15 960 USD (2025)
- Мир 14 244 USD (2025)
- Китай 14 230 USD (2025)
- Мексика 13 730 USD (2025)
- Вьетнам 4 970 USD (2025)
- Индия 2 760 USD (2025)
Пока нет опубликованных данных: Тайвань.
Годы в строках могут различаться: каждое значение показано со своим годом. Для всех стран — один и тот же показатель Всемирного банка.
Последнее значение: 2025 Данные обновлены 2026-10-18 · актуально
Источник: The World Bank Group CC BY 4.0
Месячные значения рассчитаны CalculatorLib на основе этих данных.
Сведения об источнике и методология
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
Как интерпретировать результат
- Положительный разрыв: ваши текущие сбережения ниже ориентира для вашего возраста и дохода. Разрыв — это сумма в долларах между вашим положением и ориентиром.
- Профицит (отрицательный разрыв): ваши сбережения выше ориентира, то есть вы опережаете рекомендацию.
- Прогресс, %: сбережения, разделённые на цель. 100% означает, что вы соответствуете ориентиру, менее 100% — что вы отстаёте, более 100% — что вы опережаете его.
Множители основаны на конкретных допущениях. Согласно публикации Fidelity (американской компании), они предполагают, что вы начинаете откладывать примерно в 25 лет и ежегодно откладываете около 15% дохода, включая любые взносы работодателя. Также предполагается, что вы инвестируете в диверсифицированный набор акций и облигаций, выходите на пенсию примерно в 67 лет и стремитесь заместить примерно 45% дохода до выхода на пенсию за счёт сбережений. Остальное ожидается из других источников, например из американской системы социального обеспечения (Social Security). Ваши результаты будут отличаться, если какие-либо из этих допущений не соответствуют вашей ситуации.
Ориентиры — это общие рекомендации, а не персональный совет. На то, как следует читать ваш результат, могут повлиять несколько факторов:
- Пенсии и социальное обеспечение: пенсия с установленными выплатами или более значительные государственные пенсионные выплаты могут снизить объём необходимых сбережений. Правила государственных выплат различаются по странам.
- Стоимость жилья: она учитывается в капитале, но её нелегко потратить, если только вы не переедете в меньшее жильё или не возьмёте под неё кредит. Учитывать ли её, — вопрос суждения.
- Долги: ипотека, студенческие кредиты и потребительские долги уменьшают капитал. Долги с высокой процентной ставкой также могут затруднить регулярные сбережения.
- Изменения дохода и расходы: недавний рост или падение зарплаты, перерывы в карьере и расходы на образ жизни влияют на то, насколько единый множитель является справедливой целью.
Это общая информация, а не профессиональная финансовая консультация. Для решений, касающихся вашей конкретной ситуации, стоит обратиться к квалифицированному финансовому специалисту.