年収倍率の純資産目標とは?
このシミュレーターは、「ある年齢までにどれくらい貯めておくべきか」を、年収の何倍という形でざっくり試算するツールです。米国の運用大手フィデリティ(Fidelity)などが公開している年齢別の貯蓄ベンチマークを参考にしており、複雑な老後資金プランを「この年齢までに年収の○倍を準備しておく」というシンプルで覚えやすい目安に落とし込んでいます。なお、これは米国向けに広まった考え方が元になっているため、日本の公的年金(国民年金・厚生年金)や退職金制度とは前提が異なる点にご注意ください。あくまで自分の貯蓄ペースを測る「ものさし」としてご活用ください。
使い方
税込みの年収、現在の年齢を入力します。さらに、今ある貯蓄額や運用に回せる純資産があれば任意で入力してください。シミュレーターが年齢に応じた倍率を自動で選び、年収に掛け合わせて目標額を算出。そのうえで、目標までの差額(ギャップ)も表示します。
計算式の仕組み
基本となる式は 目標額 = 年収 × 年齢別の倍率 です。
$$\text{目標額} = \text{年収} \times f(\text{年齢})$$倍率は年齢が上がるほど大きくなります。これは、運用で複利を効かせられる期間が残っているかどうかを反映しているためです。代表的な目安は次のとおりです。30〜34歳で年収の1倍、35〜39歳で2倍、40〜44歳で3倍、45〜49歳で4倍、50〜54歳で6倍、55〜59歳で7倍、60〜66歳で8倍、そして67歳でのリタイア時にはおおよそ10倍が目安とされています。
$$f(\text{年齢}) = \begin{cases} 0 & \text{年齢} < 30 \\ 1 & 30 \le \text{年齢} < 35 \\ 2 & 35 \le \text{年齢} < 40 \\ 3 & 40 \le \text{年齢} < 45 \\ 4 & 45 \le \text{年齢} < 50 \\ 6 & 50 \le \text{年齢} < 55 \\ 7 & 55 \le \text{年齢} < 60 \\ 8 & 60 \le \text{年齢} < 67 \\ 10 & \text{年齢} \ge 67 \end{cases}$$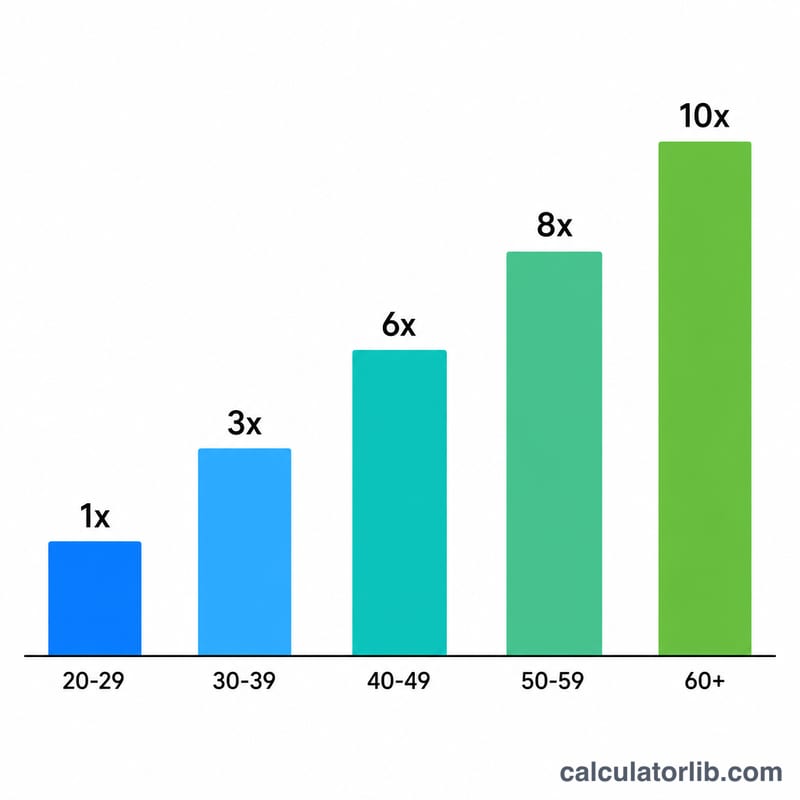
計算例
たとえば年収が80,000ドルで、年齢が45歳だとします。45〜49歳の倍率は4倍なので、目標とする純資産は
$$80{,}000 \times 4 = 320{,}000 \text{ドル}$$となります。現在200,000ドルを貯めている場合、目標までのギャップは120,000ドル、達成率は62.5%です。
年齢別の年収倍率ベンチマーク
この計算ツールは、アメリカのフィデリティ社の経験則(目安)を使用しています。フィデリティの目標によると、30歳までに年収の約1倍、35歳までに2倍、40歳までに3倍、45歳までに4倍、50歳までに6倍、55歳までに7倍、60歳までに8倍、67歳までに10倍を貯蓄しておくことが目安とされています。この表は、これらの目標を年齢層ごとに置き換えたものです。各区分には、その年齢層の開始時点で達成しているべき倍率が示されています。最後の列には、例として年収10万ドルの場合の金額を当てはめています。
| 年齢層 | 年収倍率 | 10万ドルの年収での目標額 |
|---|---|---|
| 30歳未満 | 0倍(30歳までに1倍を目指す) | 0ドル(10万ドルに向けて積み立て中) |
| 30~34歳 | 1倍 | 100,000ドル |
| 35~39歳 | 2倍 | 200,000ドル |
| 40~44歳 | 3倍 | 300,000ドル |
| 45~49歳 | 4倍 | 400,000ドル |
| 50~54歳 | 6倍 | 600,000ドル |
| 55~59歳 | 7倍 | 700,000ドル |
| 60~66歳 | 8倍 | 800,000ドル |
| 67歳以上 | 約10倍 | 1,000,000ドル |
計算式は \(\text{目標額} = \text{年収} \times f(\text{年齢})\) で、\(f(\text{年齢})\) はあなたの年齢層に対応する倍率です。これらは一般的な目安であり、すべての国や状況に当てはまるルールではありません。
年収と年齢ごとの目標額の比較
各行では、年収に年齢層の倍率を掛けています。貯蓄額は仮定の例です。ギャップ=目標額-貯蓄額、達成率=貯蓄額÷目標額です。
| 年齢 | 年収 | 倍率 | 目標純資産額 | 貯蓄額の例 | ギャップ/(余剰) | 達成率 |
|---|---|---|---|---|---|---|
| 30歳 | 50,000ドル | 1倍 | 50,000ドル | 35,000ドル | ギャップ 15,000ドル | 70.0% |
| 40歳 | 80,000ドル | 3倍 | 240,000ドル | 200,000ドル | ギャップ $40,000 | 83.3% |
| 40歳 | 120,000ドル | 3倍 | 360,000ドル | 150,000ドル | ギャップ 210,000ドル | 41.7% |
| 50歳 | 120,000ドル | 6倍 | 720,000ドル | 780,000ドル | 余剰 60,000ドル | 108.3% |
| 60歳 | 50,000ドル | 8倍 | 400,000ドル | 450,000ドル | 余剰 50,000ドル | 112.5% |
| 60歳 | 80,000ドル | 8倍 | 640,000ドル | 400,000ドル | ギャップ 240,000ドル | 62.5% |
計算例(40歳、年収80,000ドル、貯蓄200,000ドル):$$\text{目標額} = \$80{,}000 \times 3 = \$240{,}000$$ $$\text{ギャップ} = \$240{,}000 - \$200{,}000 = \$40{,}000$$ $$\text{達成率} = \frac{ \$200{,}000}{ \$240{,}000} \approx 83.3\%$$
結果の解釈
- プラスのギャップ:現在の貯蓄額が、あなたの年齢と年収に対する目安を下回っている状態です。ギャップは、現在の状況と目安との間のドル単位の差額です。
- 余剰(マイナスのギャップ):貯蓄額が目安を上回っており、目安より先行している状態です。
- 達成率(%):貯蓄額を目標額で割った値です。100%は目安と一致していること、100%未満は目安に届いていないこと、100%を超えは目安を上回っていることを意味します。
これらの倍率は特定の前提に基づいています。フィデリティ社(アメリカの企業)が公表した内容では、約25歳から貯蓄を始め、雇用主による拠出分を含めて毎年収入の約15%を貯蓄し、株式と債券に分散投資し、67歳頃に退職し、退職前の収入の約45%を貯蓄から補うことを想定しています。残りは、アメリカの社会保障制度(Social Security)などの他の収入源から得られると見込まれています。これらの前提があなたの状況と一致しない場合、結果は異なります。
ベンチマークは一般的な目安であり、個別の助言ではありません。次の要素によって、結果の読み取り方が変わることがあります。
- 年金と社会保障:確定給付型年金や、より手厚い公的年金給付があれば、必要な貯蓄額は少なくて済む場合があります。公的給付のルールは国によって異なります。
- 持ち家の資産価値:純資産には含まれますが、住み替えや借り入れを行わない限り、簡単に使えるものではありません。含めるかどうかは判断が分かれるところです。
- 負債:住宅ローン、奨学金ローン、消費者ローンは純資産を減らします。高金利の負債は貯蓄を続けにくくする場合もあります。
- 収入の変化と支出:最近の給与の増減、キャリアの中断、生活費はいずれも、単一の倍率が適切な目標かどうかに影響します。
これは一般的な情報であり、専門的な金融アドバイスではありません。ご自身の状況に関する判断については、資格を持つ金融の専門家への相談をご検討ください。
所得と雇用:日本
日本の平均所得と失業率を世界と比較(世界銀行)。上で入力する数値の目安になります。
- 1人当たりGNI 2025
- 38,340米ドル
- 1人当たりGDP(PPP) 2025
- 55,422国際ドル
- 世界:25,704
- 失業率 2025
- 2.5%
- 世界:4.8%
直近の変化 上昇 +3.1% 2025年:38,340米ドル(2024年は37,170米ドル)。 この変化は、公表された2つの数値からCalculatorLibが計算しています。
2025年の日本の1人当たり国民総所得は年38,340米ドル、月に換算すると約3,195米ドルでした。 世界:14,244米ドル
| 年 | 1人当たりGNI(米ドル) | 1人当たりGDP、PPP(国際ドル) | 失業率 |
|---|---|---|---|
| 2025 | 38,340 | 55,422 | 2.5% |
| 2024 | 37,170 | 54,156 | 2.5% |
| 2023 | 40,740 | 52,726 | 2.6% |
| 2022 | 44,300 | 49,246 | 2.6% |
| 2021 | 45,160 | 45,999 | 2.8% |
| 2020 | 41,880 | 43,560 | 2.8% |
| 2019 | 42,960 | 43,744 | 2.4% |
| 2018 | 42,720 | 43,090 | 2.5% |
| 2017 | 39,700 | 42,347 | 2.8% |
| 2016 | 39,220 | 41,463 | 3.1% |
1人当たりGNI(アトラス方式)は経済全体の所得の平均で、典型的な給与ではありません。PPPドルは各国の物価で調整されています。
所得税と社会保険料:日本
- 所得税の最高税率 2025年
- 55.95%
- 平均賃金の7.7倍から
- 被用者の社会保険料率 2025年
- 14.7% · 5.55% · 0.55%
2025年の日本の個人所得税の法定最高税率(国と地方の合計)は55.95%でした。平均賃金5,703,038 JPYの7.7倍、つまり年およそ43,738,262 JPYから適用されます。
被用者の社会保険料率を所得区分ごとに低い区分から順に示しています。各区分の境界額は表示していません。
OECD諸国の所得税最高税率
| 国 | 最高税率 | 適用開始(平均賃金の倍数) | 年 |
|---|---|---|---|
| 日本 | 55.95% | 7.7 | 2025 |
| フランス | 55.37% | 12.9 | 2025 |
| 韓国 | 49.5% | 19.0 | 2025 |
| ドイツ | 47.48% | 4.4 | 2025 |
| イギリス | 45% | 2.2 | 2025 |
| アメリカ合衆国 | 43.65% | 8.7 | 2025 |
| トルコ | 40.76% | 5.6 | 2025 |
| メキシコ | 35% | 20.6 | 2025 |
最高税率は最も高い所得部分に課される法定税率で、多くの勤労者が負担する税率ではありません。OECDのデータはOECD加盟国のみが対象です。
日本と他の国
1人当たりGNI(名目米ドル、アトラス方式)— 各国の最新の公表年。
- アメリカ合衆国 88,810米ドル (2025)
- フランス 48,630米ドル (2025)
- 日本 38,340米ドル (2025)
- 韓国 37,880米ドル (2025)
- サウジアラビア 36,070米ドル (2025)
- トルコ 16,300米ドル (2025)
- ロシア 15,960米ドル (2025)
- 世界 14,244米ドル (2025)
- 中国 14,230米ドル (2025)
- メキシコ 13,730米ドル (2025)
- ベトナム 4,970米ドル (2025)
- インド 2,760米ドル (2025)
台湾は、まだ公表値がありません。
行ごとに年が異なる場合があります。各数値はその年とともに表示しています。すべての国で同じ世界銀行の指標です。
最新の値:2025 データ更新日 2026-10-18 · 最新
出典: The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
月額の数値は、これらのデータからCalculatorLibが計算したものです。 自国通貨建ての最高税率の適用開始額(倍数 × 平均賃金)は、これらのデータからCalculatorLibが算出しています。
出典の詳細と算出方法
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
よくある質問(FAQ)
この目標額は正確なものですか?いいえ。あくまで一般的な目安です。実際に必要な金額は、ライフスタイル、リタイア年齢、年金収入、運用利回りなどによって大きく変わります。
持ち家の資産価値も含めるべき?多くのベンチマークでは、自宅などの居住用不動産ではなく、運用・老後資金にあてられる資産を対象としています。ただし、どの純資産額を入力するかはご自身の判断で構いません。
30歳未満なのに目標額がゼロと出るのはなぜ?このベンチマークでは、最初の節目(年収の1倍)を30歳前後に設定しています。それ以前は、特定の倍率を達成すること自体よりも、まずは貯蓄や投資の習慣を身につけることを促す段階だと考えられているためです。