Mục tiêu tài sản ròng theo bội số thu nhập là gì?
Công cụ này ước tính số tiền bạn nên tích lũy được khi đạt đến một độ tuổi nhất định, tính theo bội số của mức lương năm. Nó dựa trên các mốc tiết kiệm phổ biến theo độ tuổi (tương tự như những con số mà Fidelity công bố), biến một bài toán hưu trí phức tạp thành một quy tắc đơn giản, dễ nhớ: đến từng độ tuổi cụ thể, khoản tiết kiệm đã đầu tư của bạn nên bằng một bội số tăng dần so với thu nhập. Đây là chuẩn của Mỹ, nên hãy xem nó như một khung tham khảo — ở Việt Nam chưa có lương hưu hay an sinh xã hội tương đương, vì vậy bạn có thể cần điều chỉnh con số cho phù hợp với hoàn cảnh riêng.
Cách sử dụng
Nhập mức lương gộp hằng năm, độ tuổi hiện tại, và (không bắt buộc) khoản tiết kiệm hoặc tài sản ròng có thể đầu tư mà bạn đang có. Công cụ sẽ chọn bội số phù hợp với độ tuổi, nhân với lương của bạn để ra mục tiêu, rồi cho biết bạn còn cách mục tiêu đó bao xa.
Giải thích công thức
Phương trình cốt lõi là Mục tiêu = Lương năm × Hệ số bội số theo tuổi.
$$\text{Mục tiêu} = \text{Lương năm} \times f(\text{Tuổi})$$Hệ số tăng dần theo độ tuổi để phản ánh khoảng thời gian còn lại cho tiền của bạn sinh lời kép. Các mốc phổ biến là: 1× lương ở tuổi 30–34, 2× ở tuổi 35–39, 3× ở tuổi 40–44, 4× ở tuổi 45–49, 6× ở tuổi 50–54, 7× ở tuổi 55–59, 8× ở tuổi 60–66, và khoảng 10× khi nghỉ hưu ở tuổi 67.
$$f(\text{Tuổi}) = \begin{cases} 0 & \text{Tuổi} < 30 \\ 1 & 30 \le \text{Tuổi} < 35 \\ 2 & 35 \le \text{Tuổi} < 40 \\ 3 & 40 \le \text{Tuổi} < 45 \\ 4 & 45 \le \text{Tuổi} < 50 \\ 6 & 50 \le \text{Tuổi} < 55 \\ 7 & 55 \le \text{Tuổi} < 60 \\ 8 & 60 \le \text{Tuổi} < 67 \\ 10 & \text{Tuổi} \ge 67 \end{cases}$$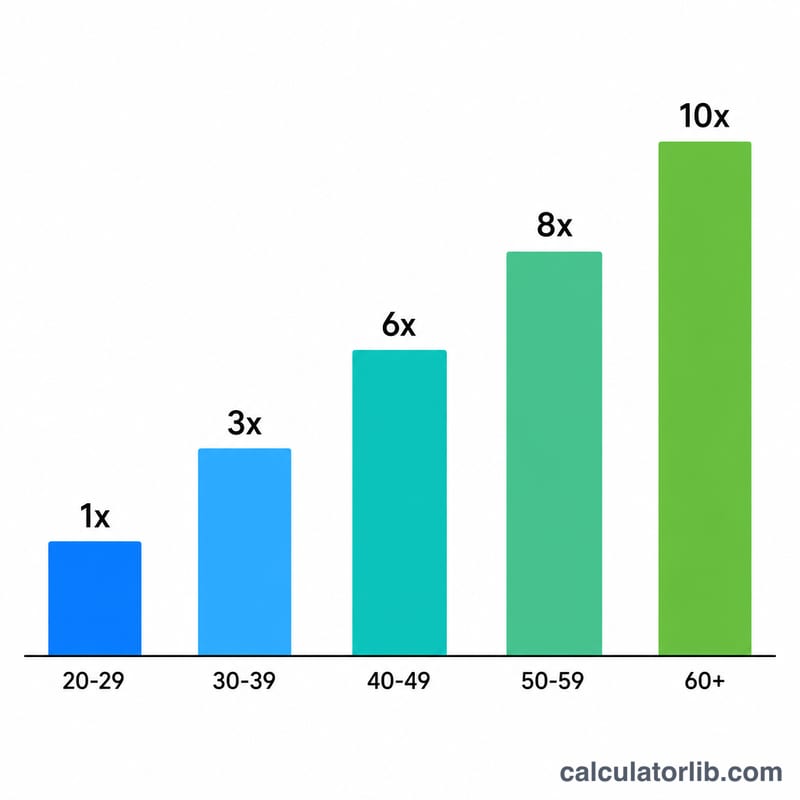
Ví dụ minh họa
Giả sử bạn kiếm được 80.000 USD và đang ở tuổi 45. Hệ số cho độ tuổi 45–49 là 4×, vậy mục tiêu tài sản ròng của bạn là \(80.000 \times 4 = 320.000\) USD.
$$\text{Mục tiêu} = 80{.}000 \times 4 = 320{.}000 \text{ USD}$$Nếu hiện tại bạn đã tiết kiệm được 200.000 USD, thì khoảng cách đến mục tiêu là 120.000 USD và tiến độ của bạn đạt 62,5%.
$$\text{Khoảng cách} = 320{.}000 - 200{.}000 = 120{.}000 \text{ USD}$$
Mức lương nhân theo độ tuổi làm chuẩn tham chiếu
Máy tính sử dụng các quy tắc kinh nghiệm kiểu Fidelity, có nguồn gốc từ Hoa Kỳ. Các cột mốc của Fidelity khuyến nghị có khoảng 1 lần lương tiết kiệm được ở tuổi 30, 2 lần ở tuổi 35, 3 lần ở tuổi 40, 4 lần ở tuổi 45, 6 lần ở tuổi 50, 7 lần ở tuổi 55, 8 lần ở tuổi 60 và 10 lần ở tuổi 67. Bảng này chuyển các cột mốc đó thành các nhóm tuổi. Mỗi nhóm cho biết bội số bạn nên đạt được vào thời điểm bắt đầu nhóm tuổi đó. Cột cuối cùng áp dụng bội số cho một mức lương ví dụ là 100.000 $.
| Nhóm tuổi | Bội số lương | Mục tiêu với mức lương 100.000 $ |
|---|---|---|
| Dưới 30 | 0 lần (hướng tới 1 lần khi 30 tuổi) | 0 $ (đang tích lũy hướng tới 100.000 $) |
| 30–34 | 1 lần | 100.000 $ |
| 35–39 | 2 lần | 200.000 $ |
| 40–44 | 3 lần | 300.000 $ |
| 45–49 | 4 lần | 400.000 $ |
| 50–54 | 6 lần | 600.000 $ |
| 55–59 | 7 lần | 700.000 $ |
| 60–66 | 8 lần | 800.000 $ |
| 67 trở lên | khoảng 10 lần | 1.000.000 $ |
Công thức là \(\text{Mục tiêu} = \text{Lương hằng năm} \times f(\text{Tuổi})\), trong đó \(f(\text{Tuổi})\) là bội số của nhóm tuổi của bạn. Đây chỉ là các hướng dẫn chung, không phải quy tắc áp dụng trong mọi quốc gia hay mọi hoàn cảnh.
So sánh mục tiêu theo mức lương và độ tuổi
Mỗi hàng nhân mức lương với bội số của nhóm tuổi. Các số tiền tiết kiệm chỉ là ví dụ giả định. Chênh lệch = Mục tiêu − Tiết kiệm, và Tiến độ = Tiết kiệm ÷ Mục tiêu.
| Tuổi | Lương | Bội số | Mục tiêu tài sản ròng | Tiết kiệm ví dụ | Thiếu hụt / (dư thừa) | Tiến độ |
|---|---|---|---|---|---|---|
| 30 | 50.000 $ | 1 lần | 50.000 $ | 35.000 $ | Thiếu 15.000 $ | 70,0% |
| 40 | 80.000 $ | 3 lần | 240.000 $ | 200.000 $ | Thiếu 40.000 $ | 83,3% |
| 40 | 120.000 $ | 3 lần | 360.000 $ | 150.000 $ | Thiếu 210.000 $ | 41,7% |
| 50 | 120.000 $ | 6 lần | 720.000 $ | 780.000 $ | Dư thừa 60.000 $ | 108,3% |
| 60 | 50.000 $ | 8 lần | 400.000 $ | 450.000 $ | Dư thừa 50.000 $ | 112,5% |
| 60 | 80.000 $ | 8 lần | 640.000 $ | 400.000 $ | Thiếu 240.000 $ | 62,5% |
Ví dụ minh họa (tuổi 40, lương 80.000 $, đã tiết kiệm 200.000 $): $$\text{Mục tiêu} = \$80{,}000 \times 3 = \$240{,}000$$ $$\text{Chênh lệch} = \$240{,}000 - \$200{,}000 = \$40{,}000$$ $$\text{Tiến độ} = \frac{ \$200{,}000}{ \$240{,}000} \approx 83.3\%$$
Diễn giải kết quả của bạn
- Thiếu hụt dương: số tiền tiết kiệm hiện tại của bạn thấp hơn mốc chuẩn ứng với tuổi và mức lương của bạn. Khoảng thiếu hụt là số tiền bằng đô la giữa vị trí hiện tại của bạn và hướng dẫn.
- Dư thừa (thiếu hụt âm): số tiền tiết kiệm của bạn cao hơn mốc chuẩn, nghĩa là bạn đang vượt trước hướng dẫn.
- Tỷ lệ tiến độ (%): tiền tiết kiệm chia cho mục tiêu. 100% nghĩa là bạn đạt đúng mốc chuẩn, dưới 100% nghĩa là bạn đang chậm so với mốc, và trên 100% nghĩa là bạn đang vượt mốc.
Các bội số này dựa trên những giả định cụ thể. Theo công bố của Fidelity (một công ty Hoa Kỳ), chúng giả định bạn bắt đầu tiết kiệm khoảng 25 tuổi và tiết kiệm khoảng 15% thu nhập mỗi năm, bao gồm cả khoản đóng góp của người sử dụng lao động. Chúng cũng giả định bạn đầu tư vào danh mục đa dạng gồm cổ phiếu và trái phiếu, nghỉ hưu khoảng 67 tuổi, và đặt mục tiêu thay thế khoảng 45% thu nhập trước khi nghỉ hưu bằng tiền tiết kiệm. Phần còn lại dự kiến đến từ các nguồn khác như An sinh xã hội Hoa Kỳ (US Social Security). Kết quả của bạn sẽ khác nếu bất kỳ giả định nào không phù hợp với hoàn cảnh của bạn.
Các mốc chuẩn chỉ là hướng dẫn chung, không phải lời khuyên cá nhân hóa. Một số yếu tố có thể thay đổi cách bạn đọc con số của mình:
- Lương hưu và An sinh xã hội: lương hưu trả theo mức xác định trước hoặc khoản trợ cấp hưu trí công lớn hơn có thể làm giảm số tiền bạn cần tiết kiệm. Quy định về trợ cấp công khác nhau giữa các quốc gia.
- Giá trị vốn chủ sở hữu nhà ở: khoản này được tính vào tài sản ròng nhưng không dễ chi tiêu trừ khi bạn bán nhà để mua nhà nhỏ hơn hoặc vay thế chấp trên đó. Có nên tính vào hay không là vấn đề cần cân nhắc.
- Nợ: thế chấp, khoản vay sinh viên và nợ tiêu dùng làm giảm tài sản ròng. Nợ lãi suất cao cũng có thể khiến bạn khó tiếp tục tiết kiệm.
- Thay đổi thu nhập và chi tiêu: mức lương vừa tăng hoặc giảm, các giai đoạn gián đoạn sự nghiệp và chi phí sinh hoạt đều ảnh hưởng đến việc một bội số duy nhất có phải là mục tiêu hợp lý hay không.
Đây là thông tin chung, không phải lời khuyên tài chính chuyên nghiệp. Với các quyết định phù hợp với hoàn cảnh cụ thể, bạn nên cân nhắc trao đổi với một chuyên gia tài chính có đủ năng lực.
Thu nhập và việc làm: Việt Nam
Thu nhập bình quân và tỷ lệ thất nghiệp tại Việt Nam so với thế giới, theo Ngân hàng Thế giới: mốc tham chiếu cho các con số bạn nhập ở trên.
- GNI bình quân đầu người 2025
- 4.970 USD
- GDP bình quân đầu người theo PPP 2025
- 18.088 USD quốc tế
- Thế giới: 25.704
- Tỷ lệ thất nghiệp 2025
- 1,5%
- Thế giới: 4,8%
Thay đổi gần nhất Tăng +10,7% 2025: 4.970 USD, so với 4.490 USD của 2024. CalculatorLib tính mức thay đổi này từ hai số liệu đã công bố.
Năm 2025, tổng thu nhập quốc dân bình quân đầu người của Việt Nam là 4.970 đô la Mỹ một năm, khoảng 414 đô la Mỹ một tháng. Thế giới: 14.244 USD
| Năm | GNI bình quân đầu người (USD) | GDP bình quân đầu người, PPP (USD quốc tế) | Thất nghiệp |
|---|---|---|---|
| 2025 | 4.970 | 18.088 | 1,5% |
| 2024 | 4.490 | 16.388 | 1,6% |
| 2023 | 4.140 | 15.034 | 1,6% |
| 2022 | 3.980 | 13.903 | 1,6% |
| 2021 | 3.540 | 12.049 | 2,4% |
| 2020 | 3.400 | 11.609 | 2,1% |
| 2019 | 3.290 | 11.029 | 1,7% |
| 2018 | 3.020 | 10.010 | 1,2% |
| 2017 | 2.680 | 9.170 | 1,9% |
| 2016 | 2.560 | 8.375 | 1,8% |
GNI bình quân đầu người (phương pháp Atlas) là mức bình quân của mọi khoản thu nhập trong nền kinh tế, không phải mức lương điển hình; đô la PPP đã điều chỉnh theo mặt bằng giá trong nước.
Việt Nam và các nước khác
GNI bình quân đầu người theo đô la Mỹ hiện hành (phương pháp Atlas) — năm công bố gần nhất của từng nước.
- Hoa Kỳ 88.810 USD (2025)
- Pháp 48.630 USD (2025)
- Nhật Bản 38.340 USD (2025)
- Hàn Quốc 37.880 USD (2025)
- Ả Rập Xê-út 36.070 USD (2025)
- Thổ Nhĩ Kỳ 16.300 USD (2025)
- Nga 15.960 USD (2025)
- Thế giới 14.244 USD (2025)
- Trung Quốc 14.230 USD (2025)
- Mexico 13.730 USD (2025)
- Việt Nam 4.970 USD (2025)
- Ấn Độ 2.760 USD (2025)
Chưa có số liệu công bố cho Đài Loan.
Năm có thể khác nhau giữa các dòng: mỗi số đi kèm năm của chính nó. Cùng một chỉ số World Bank cho mọi nước.
Số liệu mới nhất: 2025 Dữ liệu cập nhật ngày 2026-10-18 · mới
Nguồn: The World Bank Group CC BY 4.0
Các con số theo tháng do CalculatorLib tính từ dữ liệu này.
Chi tiết nguồn và phương pháp luận
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
Thu nhập và việc làm tại Việt Nam: toàn bộ số liệu và lịch sử
Câu hỏi thường gặp
Những con số mục tiêu này có chính xác không? Không. Đây chỉ là hướng dẫn chung. Con số thực tế của bạn phụ thuộc vào lối sống, độ tuổi nghỉ hưu, lương hưu hay thu nhập an sinh xã hội, và lợi suất đầu tư.
Tôi có nên tính cả giá trị căn nhà đang ở không? Phần lớn các mốc chuẩn chỉ tính khoản tiết kiệm có thể đầu tư hoặc tiền hưu trí, chứ không tính căn nhà chính bạn đang ở. Tuy nhiên, bạn hoàn toàn có thể nhập bất kỳ con số tài sản ròng nào bạn muốn.
Tôi dưới 30 tuổi và mục tiêu hiển thị bằng 0 — vì sao vậy? Các mốc đầu tiên đặt cột mốc khởi điểm (1× lương) vào khoảng tuổi 30, nên trước độ tuổi đó quy tắc này chủ yếu khuyến khích bạn xây dựng thói quen tiết kiệm chứ chưa đòi hỏi đạt một bội số cụ thể.