¿Qué es la calculadora de penalización por retiro anticipado de un plazo fijo?
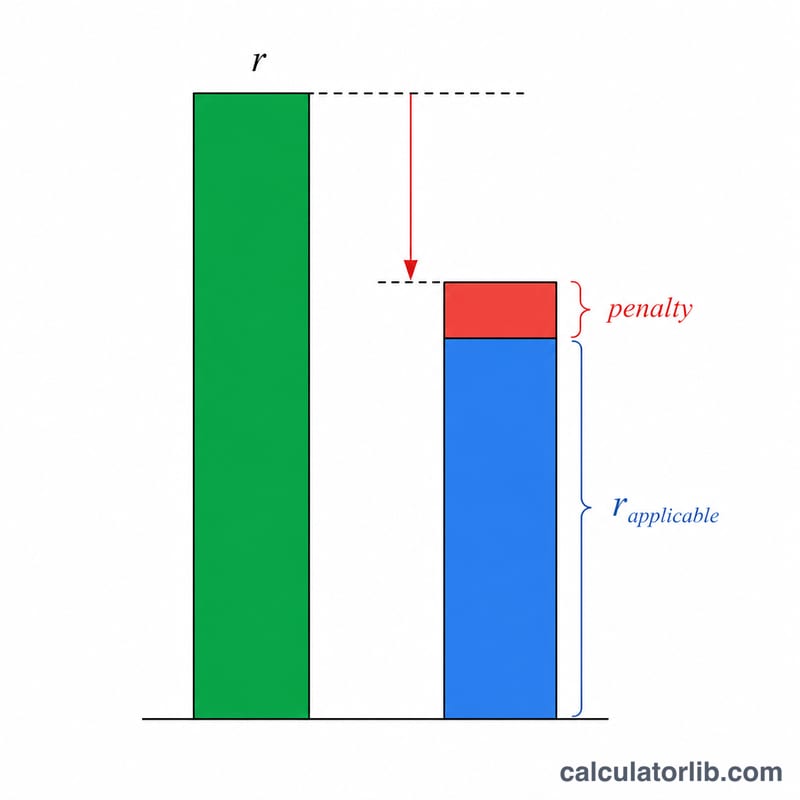
Cuando cancelas un depósito a plazo fijo (también conocido como FD, por sus siglas en inglés —Fixed Deposit—, un producto muy común en India y en otros países asiáticos) antes de su fecha de vencimiento, los bancos suelen pagarte intereses a una tasa "aplicable" reducida: la tasa que estaba vigente para el plazo que tu dinero realmente permaneció depositado. A eso le restan, además, una penalización por retiro anticipado (que normalmente ronda el 0,5 %–1 % anual). Esta calculadora te muestra con exactitud cuánto interés vas a recibir, cuál será el valor final al retirar y cuánto interés pierdes a causa de la penalización. Ten en cuenta que las condiciones varían según el banco y el país, por lo que conviene confirmar las reglas concretas de tu entidad.
Cómo usarla
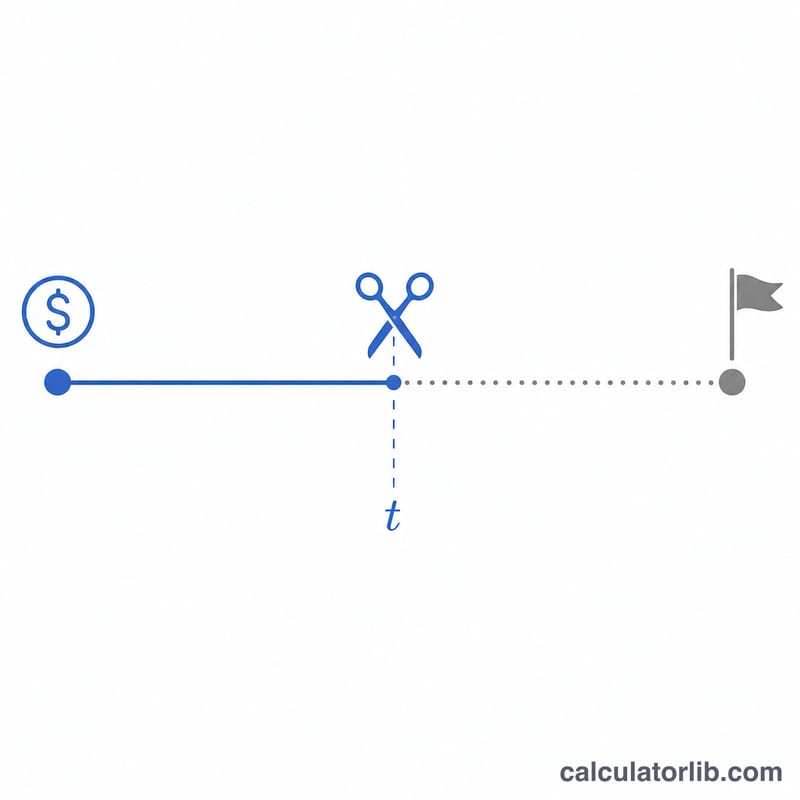
Introduce el importe del depósito (capital), la tasa contratada que te ofrecieron al abrir el plazo fijo, la tasa aplicable al periodo que realmente lo mantuviste, la tasa de penalización y el número de meses que conservaste el depósito antes de retirarlo. La herramienta calcula los intereses usando la tasa efectiva reducida.
La fórmula explicada
La tasa efectiva es la tasa aplicable menos la penalización. Los intereses se calculan como interés simple, prorrateado según los meses transcurridos:
$$I = P \times \frac{r_{e}}{100} \times \frac{n}{12} \\[1.5em] \text{donde}\quad \left\{ \begin{aligned} P &= \text{Capital} \\ r_{e} &= \max\!\left(\text{Tasa aplicable} - \text{Penalización},\ 0\right) \\ n &= \text{Meses mantenidos} \end{aligned} \right.$$
El valor al vencimiento (o de retiro) suma estos intereses a tu capital inicial.
Ejemplo práctico
Supongamos que depositas 100.000 a una tasa contratada del 7 %, pero que, para los 12 meses que realmente lo mantuviste, la tasa aplicable es del 6 % con una penalización del 1 %. La tasa efectiva sería \(6\% - 1\% = 5\%\). Interés = $$100{.}000 \times \frac{5}{100} \times \frac{12}{12} = \mathbf{5{.}000}$$ Sin la penalización habrías ganado 6.000, así que pierdes 1.000 por la penalización, y tu valor de retiro es de 105.000.
Impacto de la penalización en distintos escenarios
Todas las filas usan un capital de 100,000 (en cualquier moneda) y la fórmula de interés simple \(I = P \times \frac{r_e}{100} \times \frac{n}{12}\), donde \(r_e = \max(\text{tasa aplicable} - \text{penalización},\ 0)\). El interés perdido por la penalización es el interés a la tasa aplicable menos el interés a la tasa efectiva. El valor de retiro es el capital más el interés generado.
| Meses mantenidos | Tasa aplicable (% anual) | Penalización (puntos porcentuales) | Tasa efectiva (% anual) | Interés generado | Interés perdido por la penalización | Valor de retiro |
|---|---|---|---|---|---|---|
| 3 | 5.0 | 0 | 5.0 | 1,250 | 0 | 101,250 |
| 3 | 5.0 | 1.0 | 4.0 | 1,000 | 250 | 101,000 |
| 6 | 6.0 | 0.5 | 5.5 | 2,750 | 250 | 102,750 |
| 6 | 6.0 | 1.0 | 5.0 | 2,500 | 500 | 102,500 |
| 12 | 6.5 | 0.5 | 6.0 | 6,000 | 500 | 106,000 |
| 12 | 6.5 | 1.0 | 5.5 | 5,500 | 1,000 | 105,500 |
| 3 | 0.5 (hipotético) | 1.0 | 0 (limitado a cero) | 0 | 125 | 100,000 |
Ejemplo de sustitución
Para la fila de 6 meses, tasa aplicable de 6% y penalización de 1%: \(r_e = \max(6 - 1,\ 0) = 5\), por lo que \(I = 100000 \times \frac{5}{100} \times \frac{6}{12} = 2500\). Sin la penalización, el interés sería \(100000 \times \frac{6}{100} \times \frac{6}{12} = 3000\), así que la pérdida es \(3000 - 2500 = 500\).
La última fila muestra el límite inferior: cuando la penalización es mayor que la tasa aplicable, la tasa efectiva se fija en 0 en lugar de volverse negativa, por lo que el interés es 0 y en este modelo simplificado se devuelve el capital.
Patrón clave: para una penalización fija, el interés perdido crece en proporción a los meses mantenidos, y cada punto porcentual de penalización cuesta 1,000 al año sobre 100,000.
Términos clave: tasa de tarjeta, tasa aplicable y penalización
- Capital
- El monto depositado originalmente en el depósito a plazo fijo (DPF).
- Tasa de tarjeta (tasa reservada)
- La tasa de interés indicada en el recibo del depósito para el plazo original completo. Solo se aplica si el depósito llega al vencimiento.
- Tasa aplicable
- La tasa que corresponde al periodo en que el dinero estuvo realmente depositado, normalmente tomada de la tabla de tasas del banco para ese plazo más corto. Puede ser menor que la tasa de tarjeta.
- Penalización por retiro anticipado
- Una reducción de la tasa de interés, expresada en puntos porcentuales anuales (por ejemplo 0.5 o 1.0), que se aplica cuando el depósito se cierra antes del vencimiento.
- Tasa efectiva
- La tasa que realmente se usa para calcular el interés: \(r_e = \max(\text{tasa aplicable} - \text{penalización},\ 0)\).
- Meses mantenidos
- El número de meses que el depósito permaneció abierto antes del retiro, usado como \(\frac{n}{12}\) de un año.
- Valor de retiro (al vencimiento)
- El capital más el interés generado a la tasa efectiva durante los meses mantenidos.
Importante: la penalización se resta de la tasa aplicable para el periodo mantenido, no de la tasa de tarjeta. Si la tasa aplicable ya es menor que la tasa de tarjeta, la tasa de tarjeta deja de determinar el resultado.
Interpretación de su resultado
La calculadora informa el interés a la tasa efectiva, \(I = P \times \frac{r_e}{100} \times \frac{n}{12}\). Para ver cuánto le costó la penalización, compárelo con el interés que habría generado a la tasa aplicable durante los mismos meses sin penalización. La diferencia aísla la pérdida:
$$\text{Pérdida} = P \times \frac{ \text{tasa aplicable} - r_e}{100} \times \frac{n}{12}$$
Cuando la penalización es menor que la tasa aplicable, esto equivale a \(P \times \frac{\text{penalización}}{100} \times \frac{n}{12}\). Cuando la penalización supera la tasa aplicable, el límite en 0 restringe la pérdida al interés total que de otro modo se habría generado.
El valor de retiro es el capital más el interés a la tasa efectiva. No es una comparación con el interés que habría recibido a la tasa de tarjeta durante todo el plazo; esa cifra es mayor porque usa un periodo más largo y, a menudo, una tasa más alta.
Por qué el pago real del banco puede diferir
- Muchos bancos no pagan interés si el depósito se retira antes de un periodo mínimo de permanencia.
- Las convenciones de capitalización (por ejemplo, trimestral) difieren del interés simple usado aquí.
- El impuesto retenido en la fuente (TDS) u otra retención similar, cuando aplica en su país, reduce el monto recibido.
- Las reglas de penalización, las tablas de tasas y el redondeo varían según el banco y la jurisdicción, y pueden aplicarse de forma distinta a diferentes tipos de depósito.
Considere el resultado como una estimación y consulte las condiciones de su banco o el recibo del depósito para conocer el pago exacto. Esta es información general, no asesoramiento financiero personal.
Preguntas frecuentes
¿Por qué la tasa es menor que la que contraté? Los bancos pagan la tasa correspondiente al plazo que el depósito estuvo realmente activo, y no la del plazo original; esa tasa suele ser más baja para periodos cortos.
¿Aquí el interés es simple o compuesto? Esta calculadora usa el prorrateo con interés simple para el periodo transcurrido, que se aproxima bastante a la forma en que los bancos calculan el pago con penalización en plazos cortos.
¿Se puede eximir la penalización? Algunos bancos no aplican penalización a personas mayores, a las cuentas con barrido automático (sweep-in) o en casos de emergencia justificada; para simular esa situación, fija la penalización en 0.