什么是定期存款提前支取罚息计算器?
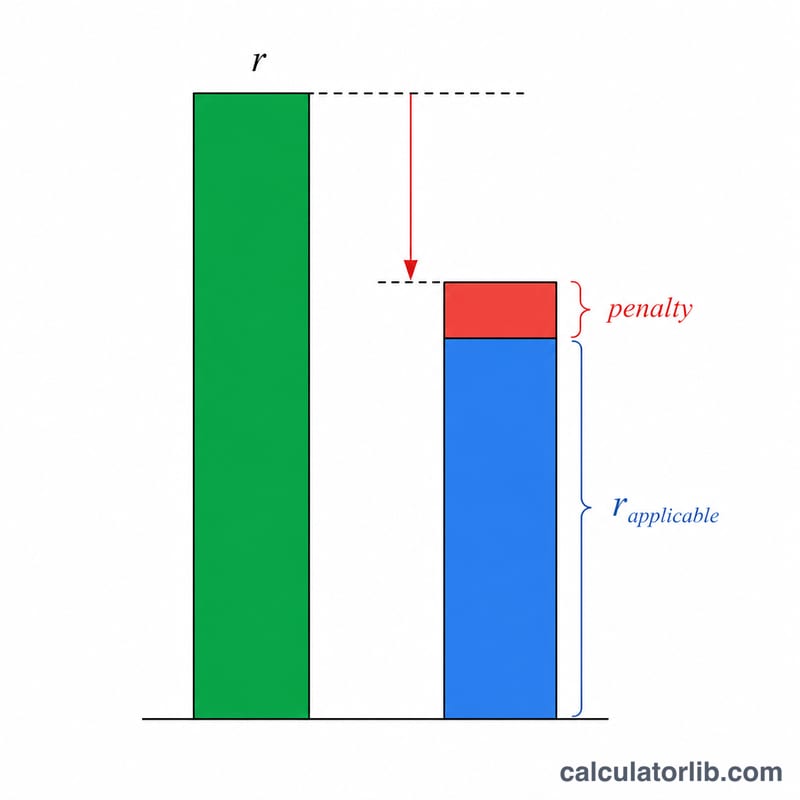
当你在定期存款(Fixed Deposit,简称 FD)到期之前提前支取时,银行通常不会按原合同利率结息,而是按一个下调后的"适用利率"计算——也就是按你的资金实际存放期限所对应的利率(这往往低于原定期限的利率),并在此基础上再扣除一笔提前支取罚息(一般为每年 0.5%–1%)。这款计算器能帮你清楚地算出:实际能拿到多少利息、提前支取后的到手金额,以及因罚息你究竟损失了多少收益。
提示:该工具以印度等地常见的定期存款(FD)罚息规则为模型。中国境内银行的定期存款提前支取通常是按"支取日活期利率"计息,规则有所不同,使用时请以你所在银行的实际条款为准。
如何使用
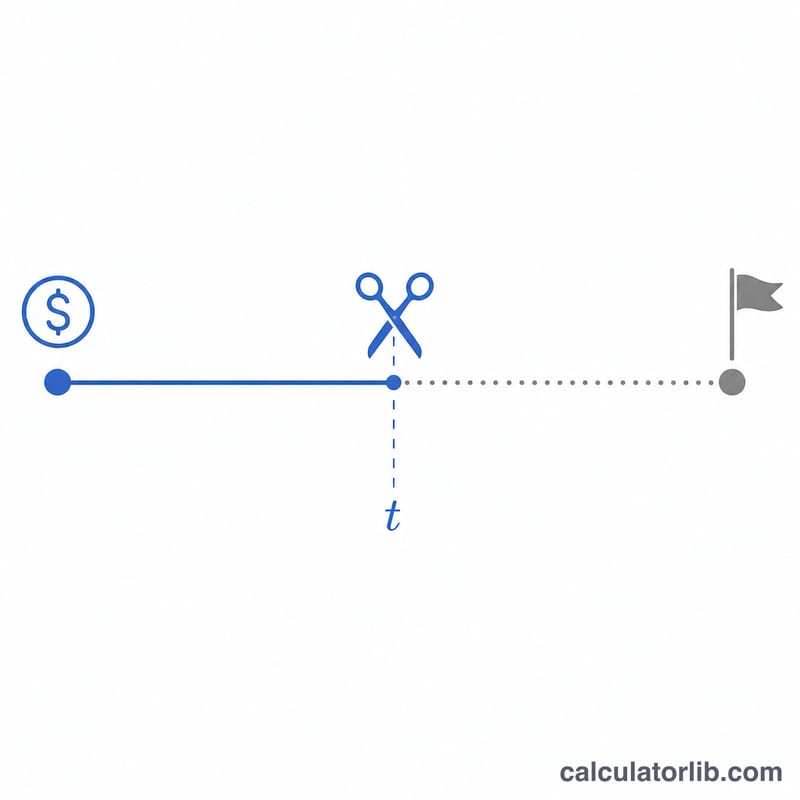
依次填入你的存款本金、开户时约定的合同利率(Card Rate)、按实际存放期限对应的适用利率、罚息利率,以及提前支取前已存放的月数。计算器会按下调后的有效利率为你算出利息。
计算公式详解
有效利率 = 适用利率 − 罚息利率。利息按单利计算,并按实际存放月数折算:
$$I = P \times \frac{r_{e}}{100} \times \frac{n}{12}$$其中 \(r_{e} = \max\!\left(\text{适用利率} - \text{罚息},\ 0\right)\)。
利息 = 本金 ×(适用利率 − 罚息)÷ 100 ×(月数 ÷ 12)
提前支取的到手金额,就是在本金的基础上加上这笔利息。
实例演算
假设你存入 100,000 元,开户合同利率为 7%;但你实际只存了 12 个月,对应的适用利率为 6%,罚息为 1%。那么有效利率 = 6% − 1% = 5%。利息 = 100,000 × 5/100 × 12/12 = 5,000 元。如果没有罚息,你本可以拿到 6,000 元,因此罚息让你损失了 1,000 元,最终到手金额为 105,000 元。
$$I = 100{,}000 \times \frac{5}{100} \times \frac{12}{12} = 5{,}000$$
不同情景下的罚息影响
所有行均以本金 100,000(任意货币)为基础,采用单利公式 \(I = P \times \frac{r_e}{100} \times \frac{n}{12}\),其中 \(r_e = \max(\text{适用利率} - \text{罚息},\ 0)\)。因罚息而损失的利息,等于按适用利率计算的利息减去按实际利率计算的利息。提取价值为本金加上已赚取的利息。
| 持有月数 | 适用利率(% 年利率) | 罚息(百分点) | 实际利率(% 年利率) | 已赚利息 | 因罚息损失的利息 | 提取价值 |
|---|---|---|---|---|---|---|
| 3 | 5.0 | 0 | 5.0 | 1,250 | 0 | 101,250 |
| 3 | 5.0 | 1.0 | 4.0 | 1,000 | 250 | 101,000 |
| 6 | 6.0 | 0.5 | 5.5 | 2,750 | 250 | 102,750 |
| 6 | 6.0 | 1.0 | 5.0 | 2,500 | 500 | 102,500 |
| 12 | 6.5 | 0.5 | 6.0 | 6,000 | 500 | 106,000 |
| 12 | 6.5 | 1.0 | 5.5 | 5,500 | 1,000 | 105,500 |
| 3 | 0.5(假设值) | 1.0 | 0(下限取值) | 0 | 125 | 100,000 |
示例代入
以持有 6 个月、适用利率 6%、罚息 1% 的一行为例:\(r_e = \max(6 - 1,\ 0) = 5\),因此 \(I = 100000 \times \frac{5}{100} \times \frac{6}{12} = 2500\)。若无罚息,利息为 \(100000 \times \frac{6}{100} \times \frac{6}{12} = 3000\),因此损失为 \(3000 - 2500 = 500\)。
最后一行展示了下限规则:当罚息大于适用利率时,实际利率被设为 0 而不会变为负数,因此在这个简化模型中利息为 0,仅返还本金。
关键规律:罚息固定时,损失的利息与持有月数成正比;在 100,000 本金上,每 1 个百分点的罚息每年costs 1,000。
关键术语:卡面利率、适用利率与罚息
- 本金
- 最初存入定期存款(FD)的金额。
- 卡面利率(约定利率)
- 存款凭证上标明的、适用于完整原始期限的利率。只有存款持续到期时才适用。
- 适用利率
- 与资金实际持有期限相对应的利率,通常取自银行针对该较短期限的利率表。它可能低于卡面利率。
- 提前支取罚息
- 存款在到期前结清时应用的利率扣减,以年化百分点表示(例如 0.5 或 1.0)。
- 实际利率
- 用于计算利息的利率:\(r_e = \max(\text{适用利率} - \text{罚息},\ 0)\)。
- 持有月数
- 存款在提取前保持存续的月数,以一年的 \(\frac{n}{12}\) 计入。
- 提取(到期)价值
- 本金加上在持有月数内按实际利率计算的利息。
重要提示:罚息是从持有期限对应的适用利率中扣减,而不是从卡面利率中扣减。如果适用利率已经低于卡面利率,则结果不再由卡面利率决定。
如何解读您的结果
计算器按实际利率计算利息,即 \(I = P \times \frac{r_e}{100} \times \frac{n}{12}\)。要了解罚息让您损失了多少,可将其与同样月数内、无罚息时按适用利率应得的利息进行比较。两者之差即为损失:
$$\text{损失} = P \times \frac{ \text{适用利率} - r_e}{100} \times \frac{n}{12}$$
当罚息小于适用利率时,该值等于 \(P \times \frac{\text{罚息}}{100} \times \frac{n}{12}\)。当罚息超过适用利率时,0 的下限会将损失限制在原本可赚取的全部利息之内。
提取价值为本金加上按实际利率计算的利息。它不能与按卡面利率在整个期限内应得的利息相比较;后者数额更高,因为其期限更长,且通常利率也更高。
为什么银行的实际支付金额可能不同
- 许多银行规定,若存款在最短持有期限之前支取,则不支付任何利息。
- 复利规则(例如按季复利)与此处使用的单利不同。
- 在您所在国家适用的源头扣税(TDS)或类似预扣税,会减少实际收到的金额。
- 罚息规则、利率表和取整方式因银行和司法辖区而异,并可能对不同类型的存款有不同的适用方式。
请将该结果视为估算值,并以银行条款或存款凭证为准,以确定准确的支付金额。本内容仅为一般信息,不构成个人理财建议。
常见问题
为什么实际利率比我办理时约定的利率低? 银行是按资金实际存放期限对应的利率结息,而不是按原定存期的利率,而较短期限的利率往往更低。
这里算的是单利还是复利? 本计算器采用按实际存放期折算的单利方式,这与银行对短期提前支取的罚息结算方式基本一致。
罚息可以免除吗? 部分银行会为老年储户、扫存账户(sweep-in)或在确有紧急情况时免收罚息——此时把罚息设为 0 即可模拟这种情形。