FD समय से पहले निकासी पेनल्टी कैलकुलेटर क्या है?
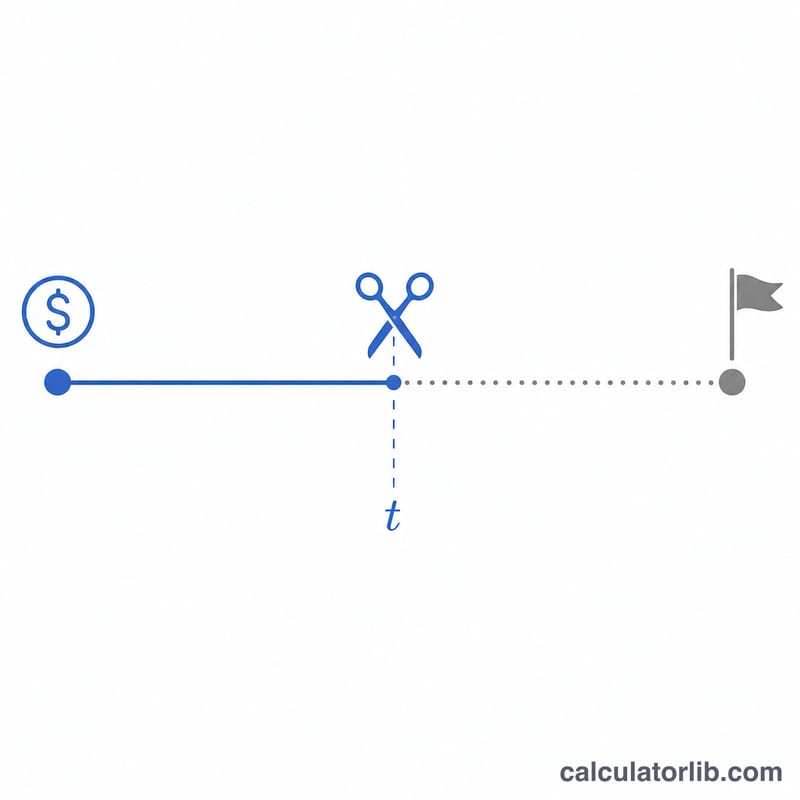
जब आप किसी फिक्स्ड डिपॉज़िट (FD) को मैच्योरिटी की तारीख से पहले तोड़ते हैं, तो बैंक आमतौर पर घटी हुई "लागू (applicable)" दर पर ब्याज देते हैं — यानी वह दर जो उस वास्तविक अवधि के लिए लागू थी जितने समय आपका पैसा जमा रहा — और उसमें से एक समय से पहले निकासी पेनल्टी (आमतौर पर 0.5%–1% प्रति वर्ष) काट लेते हैं। यह कैलकुलेटर आपको ठीक-ठीक बताता है कि आपको कितना ब्याज मिलेगा, निकासी पर अंतिम मूल्य कितना होगा, और पेनल्टी की वजह से आपको कितने ब्याज का नुकसान होता है। (नोट: यह टूल भारतीय बैंकों की FD प्रणाली के आधार पर बनाया गया है; दूसरे देशों में नियम अलग हो सकते हैं।)
इसका इस्तेमाल कैसे करें
अपनी जमा राशि (मूलधन), FD खोलते समय बताई गई मूल कार्ड दर, वास्तव में जितनी अवधि तक रखी उसके लिए लागू दर, पेनल्टी दर, और निकासी से पहले कितने महीने तक FD रखी — ये सब दर्ज करें। टूल घटी हुई प्रभावी दर का इस्तेमाल करके ब्याज की गणना कर देता है।
फॉर्मूला समझें
प्रभावी दर का मतलब है लागू दर में से पेनल्टी घटाना। ब्याज की गणना साधारण ब्याज के रूप में, रखी गई अवधि के अनुपात में की जाती है:
$$I = P \times \frac{r_{e}}{100} \times \frac{n}{12}$$$$\text{where}\quad \left\{ \begin{aligned} P &= \text{Principal} \\ r_{e} &= \max\!\left(\text{Applicable Rate} - \text{Penalty},\ 0\right) \\ n &= \text{Months Held} \end{aligned} \right.$$
ब्याज = मूलधन × (लागू दर − पेनल्टी) ÷ 100 × (महीने ÷ 12)
मैच्योरिटी (निकासी) मूल्य पाने के लिए यह ब्याज आपके मूलधन में जोड़ दिया जाता है।
$$\text{Maturity} = \text{Principal} + I$$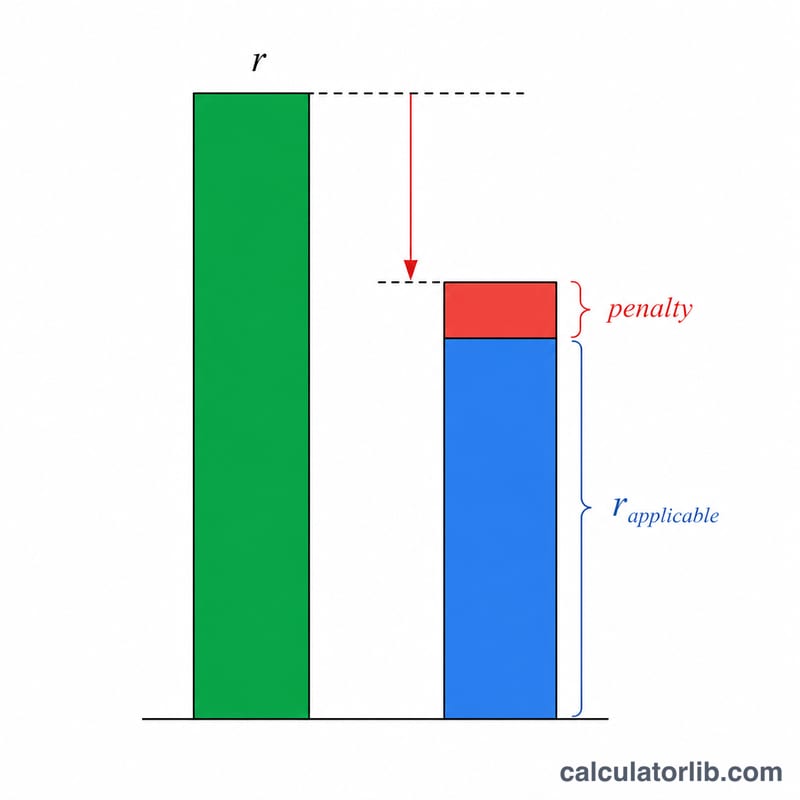
उदाहरण के साथ समझें
मान लीजिए आप 100,000 रुपये 7% की कार्ड दर पर जमा करते हैं, लेकिन जितने 12 महीने आपने इसे असल में रखा, उसके लिए लागू दर 6% है और पेनल्टी 1% है। प्रभावी दर हुई \(6\% - 1\% = 5\%\)। ब्याज $$= 100{,}000 \times \frac{5}{100} \times \frac{12}{12} = \mathbf{5{,}000}$$ पेनल्टी न होती तो आपको 6,000 मिलते, यानी पेनल्टी की वजह से आपको 1,000 का नुकसान होता है, और आपका निकासी मूल्य 105,000 रहता है।
विभिन्न परिदृश्यों में जुर्माने का प्रभाव
सभी पंक्तियाँ 100,000 के मूलधन (किसी भी मुद्रा में) और साधारण ब्याज सूत्र \(I = P \times \frac{r_e}{100} \times \frac{n}{12}\) का उपयोग करती हैं, जहाँ \(r_e = \max(\text{लागू दर} - \text{जुर्माना},\ 0)\)। जुर्माने के कारण खोया ब्याज वह है जो लागू दर पर ब्याज और प्रभावी दर पर ब्याज के बीच का अंतर है। निकासी मूल्य मूलधन और अर्जित ब्याज का योग है।
| रखे गए महीने | लागू दर (% प्रति वर्ष) | जुर्माना (प्रतिशत अंक) | प्रभावी दर (% प्रति वर्ष) | अर्जित ब्याज | जुर्माने से खोया ब्याज | निकासी मूल्य |
|---|---|---|---|---|---|---|
| 3 | 5.0 | 0 | 5.0 | 1,250 | 0 | 101,250 |
| 3 | 5.0 | 1.0 | 4.0 | 1,000 | 250 | 101,000 |
| 6 | 6.0 | 0.5 | 5.5 | 2,750 | 250 | 102,750 |
| 6 | 6.0 | 1.0 | 5.0 | 2,500 | 500 | 102,500 |
| 12 | 6.5 | 0.5 | 6.0 | 6,000 | 500 | 106,000 |
| 12 | 6.5 | 1.0 | 5.5 | 5,500 | 1,000 | 105,500 |
| 3 | 0.5 (काल्पनिक) | 1.0 | 0 (निचली सीमा पर) | 0 | 125 | 100,000 |
उदाहरण प्रतिस्थापन
6 महीने, 6% लागू दर, 1% जुर्माने वाली पंक्ति के लिए: \(r_e = \max(6 - 1,\ 0) = 5\), इसलिए \(I = 100000 \times \frac{5}{100} \times \frac{6}{12} = 2500\)। जुर्माने के बिना, ब्याज \(100000 \times \frac{6}{100} \times \frac{6}{12} = 3000\) होता, इसलिए हानि \(3000 - 2500 = 500\) है।
अंतिम पंक्ति निचली सीमा दिखाती है: जब जुर्माना लागू दर से बड़ा होता है, तो प्रभावी दर ऋणात्मक होने के बजाय 0 पर सेट होती है, इसलिए इस सरलीकृत मॉडल में ब्याज 0 है और मूलधन लौटा दिया जाता है।
मुख्य पैटर्न: एक निश्चित जुर्माने के लिए, खोया ब्याज रखे गए महीनों के अनुपात में बढ़ता है, और 100,000 पर जुर्माने का हर 1 प्रतिशत अंक प्रति वर्ष 1,000 का नुकसान करता है।
मुख्य शब्द: कार्ड दर, लागू दर और जुर्माना
- मूलधन
- वह राशि जो मूल रूप से सावधि जमा (FD) में जमा की गई थी।
- कार्ड दर (बुक की गई दर)
- जमा रसीद पर पूरी मूल अवधि के लिए बताई गई ब्याज दर। यह केवल तभी लागू होती है जब जमा परिपक्वता तक चलती है।
- लागू दर
- वह दर जो उस अवधि से मेल खाती है जिसके लिए धन वास्तव में रखा गया था, आमतौर पर उस छोटी अवधि के लिए बैंक की दर तालिका से ली जाती है। यह कार्ड दर से कम हो सकती है।
- समय से पहले निकासी जुर्माना
- ब्याज दर में कमी, जो प्रति वर्ष प्रतिशत अंकों में व्यक्त की जाती है (उदाहरण के लिए 0.5 या 1.0), और जमा के परिपक्वता से पहले बंद होने पर लागू होती है।
- प्रभावी दर
- वह दर जो वास्तव में ब्याज की गणना के लिए उपयोग होती है: \(r_e = \max(\text{लागू दर} - \text{जुर्माना},\ 0)\)।
- रखे गए महीने
- निकासी से पहले जमा कितने महीने तक बना रहा, जिसे वर्ष के \(\frac{n}{12}\) के रूप में उपयोग किया जाता है।
- निकासी (परिपक्वता) मूल्य
- मूलधन के साथ रखे गए महीनों के लिए प्रभावी दर पर अर्जित ब्याज का योग।
महत्वपूर्ण: जुर्माना रखी गई अवधि की लागू दर से घटाया जाता है, कार्ड दर से नहीं। यदि लागू दर पहले से कार्ड दर से कम है, तो परिणाम में कार्ड दर की भूमिका नहीं रहती।
आपके परिणाम की व्याख्या
कैलकुलेटर प्रभावी दर पर ब्याज की रिपोर्ट करता है, \(I = P \times \frac{r_e}{100} \times \frac{n}{12}\)। यह देखने के लिए कि जुर्माने से आपका कितना नुकसान हुआ, इसकी तुलना उस ब्याज से करें जो आपको उन्हीं महीनों के लिए बिना जुर्माने के लागू दर पर मिलता। यह अंतर वास्तविक हानि को अलग करता है:
$$\text{हानि} = P \times \frac{ \text{लागू दर} - r_e}{100} \times \frac{n}{12}$$
जब जुर्माना लागू दर से कम होता है, तो यह \(P \times \frac{\text{जुर्माना}}{100} \times \frac{n}{12}\) के बराबर होता है। जब जुर्माना लागू दर से अधिक होता है, तो 0 की निचली सीमा हानि को उस पूरे ब्याज तक सीमित कर देती है जो अन्यथा अर्जित होता।
निकासी मूल्य मूलधन और प्रभावी दर पर ब्याज का योग है। यह उस ब्याज से तुलना नहीं है जो आपको पूरी अवधि में कार्ड दर पर मिलता; वह आंकड़ा अधिक होगा क्योंकि उसमें लंबी अवधि और अक्सर अधिक दर का उपयोग होता है।
बैंक का वास्तविक भुगतान अलग क्यों हो सकता है
- कई बैंक न्यूनतम धारण अवधि से पहले जमा निकालने पर कोई ब्याज नहीं देते।
- चक्रवृद्धि के नियम (उदाहरण के लिए त्रैमासिक) यहाँ उपयोग किए गए साधारण ब्याज से अलग होते हैं।
- स्रोत पर काटा गया कर (TDS) या इसी प्रकार की रोक, जहाँ आपके देश में यह लागू होती है, प्राप्त राशि को कम करती है।
- जुर्माने के नियम, दर तालिकाएँ और राउंडिंग बैंक और क्षेत्राधिकार के अनुसार अलग होते हैं, और विभिन्न प्रकार की जमाओं पर अलग तरह से लागू हो सकते हैं।
इस परिणाम को अनुमान समझें और सटीक भुगतान के लिए अपने बैंक की शर्तें या जमा रसीद देखें। यह सामान्य जानकारी है, व्यक्तिगत वित्तीय सलाह नहीं।
अक्सर पूछे जाने वाले सवाल
मेरी बुक की गई दर से ब्याज दर कम क्यों है? बैंक उस अवधि के लिए लागू दर पर ब्याज देते हैं जितने समय FD असल में चली, न कि मूल अवधि की दर पर — और कम अवधि के लिए यह दर अक्सर कम होती है।
क्या यहाँ साधारण ब्याज लगता है या चक्रवृद्धि? यह कैलकुलेटर रखी गई अवधि के लिए साधारण ब्याज के अनुपात का इस्तेमाल करता है, जो छोटी अवधि की पेनल्टी भुगतान की बैंक की गणना से काफी मिलता-जुलता है।
क्या पेनल्टी माफ हो सकती है? कुछ बैंक वरिष्ठ नागरिकों, स्वीप-इन खातों, या वास्तविक आपात स्थितियों में पेनल्टी माफ कर देते हैं — इसे दिखाने के लिए पेनल्टी को 0 कर दें।