Công cụ tính phí phạt rút tiền gửi trước hạn là gì?
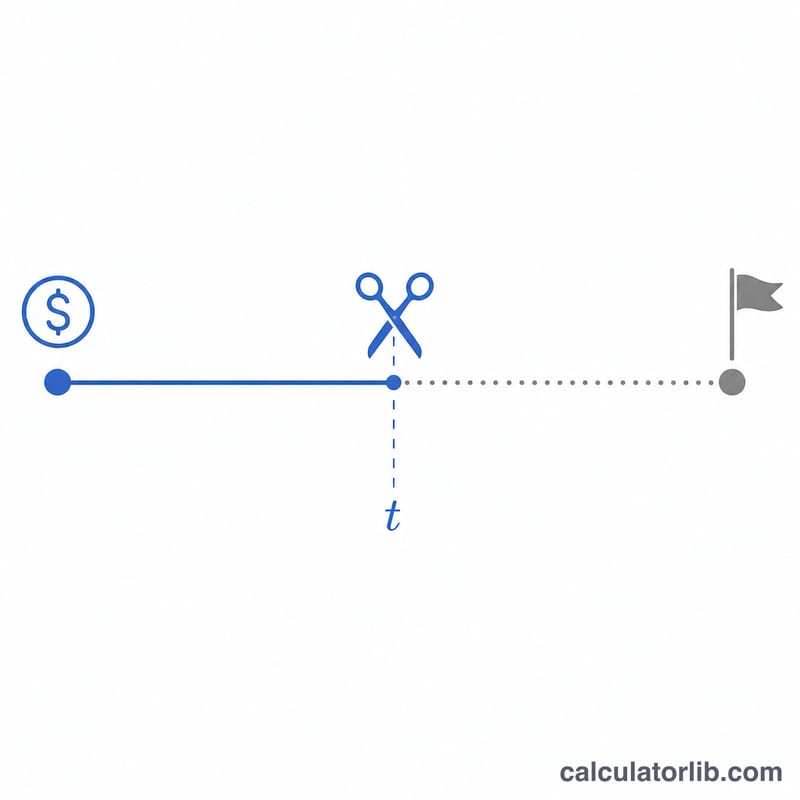
Khi bạn tất toán một khoản tiền gửi có kỳ hạn (FD — Fixed Deposit) trước ngày đáo hạn, ngân hàng thường chỉ trả lãi theo một "mức lãi suất áp dụng" thấp hơn — tức là lãi suất tương ứng với khoảng thời gian thực tế bạn đã gửi — sau đó còn trừ thêm một khoản phí phạt rút trước hạn (thường khoảng 0,5%–1%/năm). Công cụ này cho bạn thấy rõ số tiền lãi thực nhận, số tiền cuối cùng rút về và số lãi bị mất vì phí phạt. Lưu ý: cơ chế lãi suất phạt như mô tả ở đây phổ biến tại các ngân hàng Ấn Độ; tại Việt Nam, hầu hết ngân hàng áp dụng lãi suất không kỳ hạn (thường rất thấp, quanh 0,1%–0,5%/năm) cho phần thời gian gửi khi bạn rút trước hạn, nên bạn có thể nhập mức "lãi suất áp dụng" này để mô phỏng cho đúng trường hợp của mình.
Cách sử dụng
Nhập số tiền gửi (gốc), mức lãi suất ghi trên hợp đồng khi bạn mở sổ, mức lãi suất áp dụng cho khoảng thời gian thực gửi, mức phí phạt và số tháng bạn đã gửi trước khi rút. Công cụ sẽ tính tiền lãi dựa trên lãi suất hiệu dụng đã bị giảm.
Công thức tính chi tiết
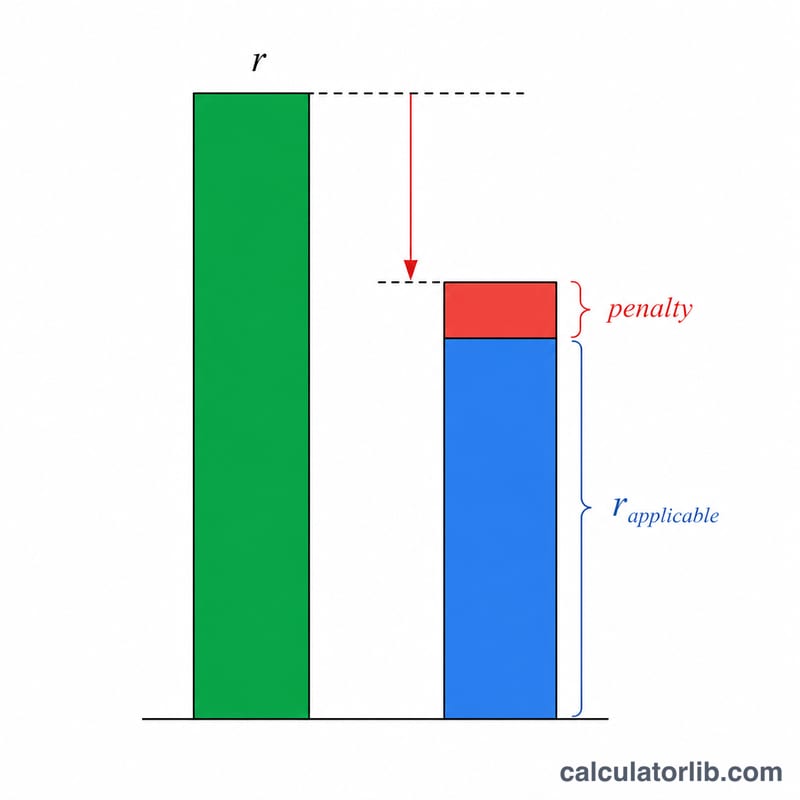
Lãi suất hiệu dụng bằng lãi suất áp dụng trừ đi phí phạt. Tiền lãi được tính theo lãi đơn, chia tỷ lệ theo số tháng thực gửi:
$$I = P \times \frac{r_{e}}{100} \times \frac{n}{12}$$
$$\text{where}\quad \left\{ \begin{aligned} P &= \text{Gốc} \\ r_{e} &= \max\!\left(\text{Lãi suất áp dụng} - \text{Phí phạt},\ 0\right) \\ n &= \text{Số tháng thực gửi} \end{aligned} \right.$$
Số tiền nhận về khi tất toán bằng tiền gốc cộng với khoản lãi này.
$$\text{Số tiền nhận về} = \text{Gốc} + I$$
Ví dụ minh họa
Giả sử bạn gửi 100.000 với lãi suất hợp đồng là 7%, nhưng cho 12 tháng thực gửi, mức lãi suất áp dụng chỉ là 6% và phí phạt là 1%. Khi đó lãi suất hiệu dụng là \(6\% - 1\% = 5\%\). Tiền lãi $$I = 100{.}000 \times \frac{5}{100} \times \frac{12}{12} = \mathbf{5{.}000}.$$ Nếu không bị phạt, bạn lẽ ra nhận được 6.000, nghĩa là bạn mất 1.000 vì phí phạt, và số tiền rút về là 105.000.
Tác động của tiền phạt trong các kịch bản khác nhau
Tất cả các hàng đều dùng số gốc 100.000 (bất kỳ loại tiền tệ nào) và công thức lãi đơn \(I = P \times \frac{r_e}{100} \times \frac{n}{12}\), trong đó \(r_e = \max(\text{lãi suất áp dụng} - \text{tiền phạt},\ 0)\). Tiền lãi bị mất do phạt là lãi tính theo lãi suất áp dụng trừ đi lãi tính theo lãi suất hiệu dụng. Giá trị rút tiền là số gốc cộng với tiền lãi đã nhận.
| Số tháng gửi | Lãi suất áp dụng (% mỗi năm) | Tiền phạt (điểm phần trăm) | Lãi suất hiệu dụng (% mỗi năm) | Tiền lãi đã nhận | Tiền lãi bị mất do phạt | Giá trị rút tiền |
|---|---|---|---|---|---|---|
| 3 | 5.0 | 0 | 5.0 | 1,250 | 0 | 101,250 |
| 3 | 5.0 | 1.0 | 4.0 | 1,000 | 250 | 101,000 |
| 6 | 6.0 | 0.5 | 5.5 | 2,750 | 250 | 102,750 |
| 6 | 6.0 | 1.0 | 5.0 | 2,500 | 500 | 102,500 |
| 12 | 6.5 | 0.5 | 6.0 | 6,000 | 500 | 106,000 |
| 12 | 6.5 | 1.0 | 5.5 | 5,500 | 1,000 | 105,500 |
| 3 | 0.5 (giả định) | 1.0 | 0 (làm tròn xuống mức sàn) | 0 | 125 | 100,000 |
Ví dụ minh họa cách thay số
Với hàng kỳ hạn 6 tháng, lãi suất áp dụng 6%, tiền phạt 1%: \(r_e = \max(6 - 1,\ 0) = 5\), nên \(I = 100000 \times \frac{5}{100} \times \frac{6}{12} = 2500\). Nếu không bị phạt, tiền lãi sẽ là \(100000 \times \frac{6}{100} \times \frac{6}{12} = 3000\), vì vậy khoản mất là \(3000 - 2500 = 500\).
Hàng cuối cùng minh họa mức sàn: khi tiền phạt lớn hơn lãi suất áp dụng, lãi suất hiệu dụng được đặt bằng 0 thay vì âm, nên tiền lãi bằng 0 và trong mô hình đơn giản này số gốc được trả lại.
Quy luật chính: với một mức phạt cố định, tiền lãi bị mất tăng tỷ lệ theo số tháng gửi, và mỗi 1 điểm phần trăm tiền phạt làm mất 1,000 mỗi năm trên số gốc 100,000.
Các thuật ngữ chính: Lãi suất ghi trên sổ, lãi suất áp dụng và tiền phạt
- Số gốc
- Số tiền ban đầu được gửi vào tiền gửi có kỳ hạn (FD).
- Lãi suất ghi trên sổ (lãi suất đã cam kết)
- Lãi suất được ghi trên giấy biên nhận tiền gửi cho toàn bộ kỳ hạn ban đầu. Lãi suất này chỉ áp dụng nếu khoản tiền gửi được giữ đến đáo hạn.
- Lãi suất áp dụng
- Lãi suất tương ứng với khoảng thời gian thực tế tiền được gửi, thường lấy từ bảng lãi suất của ngân hàng cho kỳ hạn ngắn hơn đó. Lãi suất này có thể thấp hơn lãi suất ghi trên sổ.
- Tiền phạt rút tiền trước hạn
- Khoản giảm lãi suất, được biểu thị bằng điểm phần trăm mỗi năm (ví dụ 0,5 hoặc 1,0), áp dụng khi khoản tiền gửi được tất toán trước đáo hạn.
- Lãi suất hiệu dụng
- Lãi suất thực tế dùng để tính tiền lãi: \(r_e = \max(\text{lãi suất áp dụng} - \text{tiền phạt},\ 0)\).
- Số tháng gửi
- Số tháng khoản tiền gửi được giữ trước khi rút, được dùng như \(\frac{n}{12}\) của một năm.
- Giá trị rút tiền (giá trị đáo hạn)
- Số gốc cộng với tiền lãi tính theo lãi suất hiệu dụng trong số tháng đã gửi.
Quan trọng: tiền phạt được trừ vào lãi suất áp dụng cho khoảng thời gian đã gửi, không phải trừ vào lãi suất ghi trên sổ. Nếu lãi suất áp dụng đã thấp hơn lãi suất ghi trên sổ, thì lãi suất ghi trên sổ không còn quyết định kết quả.
Cách diễn giải kết quả của bạn
Máy tính báo cáo tiền lãi theo lãi suất hiệu dụng, \(I = P \times \frac{r_e}{100} \times \frac{n}{12}\). Để biết tiền phạt khiến bạn mất bao nhiêu, hãy so sánh với số tiền lãi bạn sẽ nhận được theo lãi suất áp dụng trong cùng số tháng nhưng không bị phạt. Phần chênh lệch cho thấy khoản thiệt hại:
$$\text{Thiệt hại} = P \times \frac{ \text{lãi suất áp dụng} - r_e}{100} \times \frac{n}{12}$$
Khi tiền phạt nhỏ hơn lãi suất áp dụng, công thức này bằng \(P \times \frac{\text{tiền phạt}}{100} \times \frac{n}{12}\). Khi tiền phạt vượt quá lãi suất áp dụng, mức sàn 0 giới hạn khoản thiệt hại ở đúng toàn bộ tiền lãi lẽ ra đã nhận được.
Giá trị rút tiền là số gốc cộng với tiền lãi theo lãi suất hiệu dụng. Con số này không phải là so sánh với tiền lãi bạn sẽ nhận theo lãi suất ghi trên sổ trong toàn bộ kỳ hạn; con số đó cao hơn vì dùng khoảng thời gian dài hơn và thường là lãi suất cao hơn.
Vì sao số tiền ngân hàng thực trả có thể khác
- Nhiều ngân hàng không trả lãi nếu khoản tiền gửi được rút trước thời gian gửi tối thiểu.
- Quy ước tính lãi kép (ví dụ theo quý) khác với lãi đơn được dùng ở đây.
- Thuế khấu trừ tại nguồn (TDS) hoặc khoản khấu trừ tương tự, nếu áp dụng tại quốc gia của bạn, sẽ làm giảm số tiền nhận được.
- Quy định về tiền phạt, bảng lãi suất và cách làm tròn khác nhau tùy ngân hàng và khu vực pháp lý, và có thể được áp dụng khác nhau cho từng loại tiền gửi.
Hãy xem kết quả này như một ước tính và kiểm tra điều khoản của ngân hàng hoặc giấy biên nhận tiền gửi để biết số tiền chi trả chính xác. Đây là thông tin chung, không phải tư vấn tài chính cá nhân.
Câu hỏi thường gặp
Vì sao lãi suất lại thấp hơn mức tôi đã đăng ký? Ngân hàng trả lãi theo mức tương ứng với thời gian thực tế khoản tiền được gửi, chứ không phải theo lãi suất của kỳ hạn ban đầu — và mức này thường thấp hơn đối với thời gian gửi ngắn.
Công cụ này tính lãi đơn hay lãi kép? Công cụ dùng phương pháp lãi đơn chia tỷ lệ theo thời gian gửi, cách này gần sát với cách ngân hàng tính tiền lãi khi rút trước hạn đối với các kỳ hạn ngắn.
Phí phạt có được miễn không? Một số ngân hàng miễn phí phạt cho người cao tuổi, tài khoản tiết kiệm linh hoạt (sweep-in) hoặc trong các trường hợp khẩn cấp thực sự — bạn hãy đặt phí phạt bằng 0 để mô phỏng tình huống này.