什麼是定存提前解約利息損失計算機?
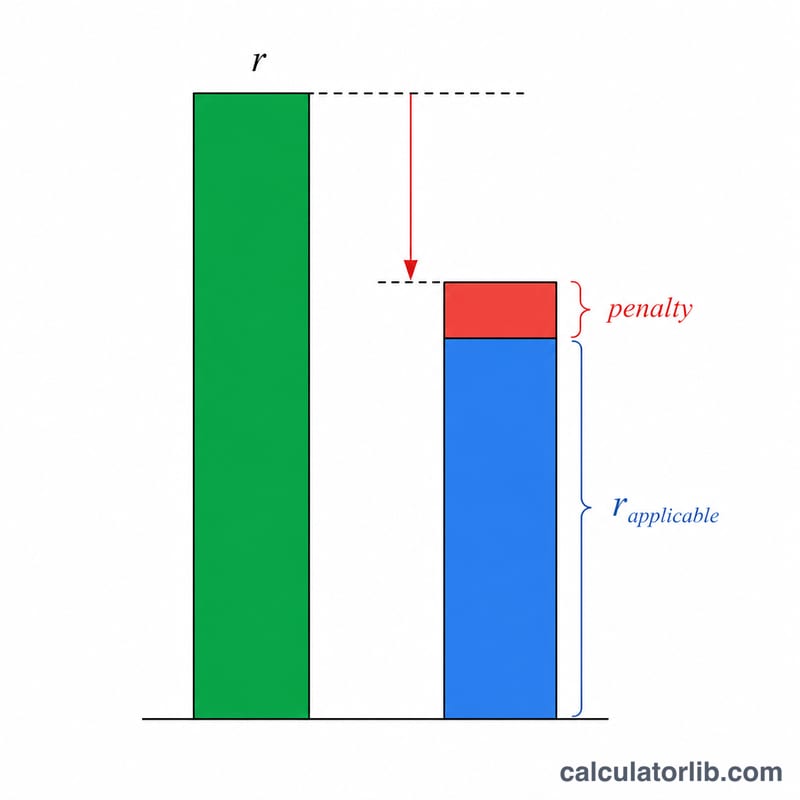
當你在到期日前提前解約定期存款(FD,Fixed Deposit)時,銀行通常不會按照原本的牌告利率計息,而是改用較低的「適用利率」——也就是依照你實際存放期間所對應的利率——再扣掉一筆提前解約違約金(一般約為年息 0.5%~1%)。這個計算機會清楚算出你實際能領到多少利息、最終領回的金額,以及因為違約金而損失了多少利息。
提醒:FD 提前解約規則常見於印度等地的銀行制度。台灣的定存中途解約多半是「打八折計息」(按存滿天數對應的牌告利率再乘以八折),規則與本工具略有不同;使用時請以你往來銀行的實際規定為準。
怎麼使用
輸入你的存款本金、開立定存時約定的牌告利率、實際存放期間所適用的利率、違約金費率,以及解約前已存放的月數。系統會以扣除違約金後的有效利率,幫你算出實際利息。
計算公式說明
有效利率等於適用利率扣掉違約金費率。利息以單利方式,按實際存放月數比例計算:
$$ I = P \times \frac{r_{e}}{100} \times \frac{n}{12} \\[1.5em] \text{where}\quad \left\{ \begin{aligned} P &= \text{Principal} \\ r_{e} &= \max\!\left(\text{Applicable Rate} - \text{Penalty},\ 0\right) \\ n &= \text{Months Held} \end{aligned} \right. $$
最終領回金額(到期值)則是把這筆利息加回本金。
$$ \text{Maturity} = \text{Principal} + I $$
實際範例
假設你存入 100,000,牌告利率為 7%,但以你實際存放的 12 個月來看,適用利率只有 6%,違約金為 1%。此時有效利率為 \(6\% - 1\% = 5\%\)。利息 $$ I = 100{,}000 \times \frac{5}{100} \times \frac{12}{12} = 5{,}000 $$。若沒有違約金,你原本可以賺到 6,000,因此你因違約金損失了 1,000,最終領回金額為 105,000。
不同情境下的提前支取罰息影響
所有列均以 100,000(任意貨幣)為本金,並採用單利公式 \(I = P \times \frac{r_e}{100} \times \frac{n}{12}\),其中 \(r_e = \max(\text{適用利率} - \text{罰息},\ 0)\)。因罰息而損失的利息,等於適用利率下的利息減去實際利率下的利息。提取金額為本金加上已賺取的利息。
| 持有月數 | 適用利率(年利率 %) | 罰息(百分點) | 實際利率(年利率 %) | 已賺取利息 | 因罰息損失的利息 | 提取金額 |
|---|---|---|---|---|---|---|
| 3 | 5.0 | 0 | 5.0 | 1,250 | 0 | 101,250 |
| 3 | 5.0 | 1.0 | 4.0 | 1,000 | 250 | 101,000 |
| 6 | 6.0 | 0.5 | 5.5 | 2,750 | 250 | 102,750 |
| 6 | 6.0 | 1.0 | 5.0 | 2,500 | 500 | 102,500 |
| 12 | 6.5 | 0.5 | 6.0 | 6,000 | 500 | 106,000 |
| 12 | 6.5 | 1.0 | 5.5 | 5,500 | 1,000 | 105,500 |
| 3 | 0.5(假設值) | 1.0 | 0(設為下限) | 0 | 125 | 100,000 |
計算範例
以持有 6 個月、適用利率 6%、罰息 1% 的那一列為例:\(r_e = \max(6 - 1,\ 0) = 5\),因此 \(I = 100000 \times \frac{5}{100} \times \frac{6}{12} = 2500\)。若沒有罰息,利息將為 \(100000 \times \frac{6}{100} \times \frac{6}{12} = 3000\),因此損失為 \(3000 - 2500 = 500\)。
最後一列顯示了下限的作用:當罰息大於適用利率時,實際利率會設為 0 而不會變成負數,因此利息為 0,在此簡化模型中只會退還本金。
關鍵規律:在罰息固定的情況下,損失的利息會隨持有月數等比例增加;而在 100,000 的本金上,罰息每增加 1 個百分點,每年就會多損失 1,000。
關鍵術語:票面利率、適用利率與罰息
- 本金
- 最初存入定期存款(FD)的金額。
- 票面利率(掛牌利率)
- 存款收據上為整個原始存期所標示的利率。只有存款持有至到期時才適用。
- 適用利率
- 與實際持有期間相對應的利率,通常取自銀行針對較短存期所列的利率表。它可能低於票面利率。
- 提前支取罰息
- 在存款到期前解約時所套用的利率扣減,以每年的百分點表示(例如 0.5 或 1.0)。
- 實際利率
- 實際用來計算利息的利率:\(r_e = \max(\text{適用利率} - \text{罰息},\ 0)\)。
- 持有月數
- 存款在提取前維持的月數,以一年的 \(\frac{n}{12}\) 計算。
- 提取(到期)金額
- 本金加上持有期間以實際利率計算所得的利息。
重要提示:罰息是從持有期間的適用利率中扣除,而非從票面利率中扣除。若適用利率已低於票面利率,則結果不再以票面利率為準。
如何解讀您的結果
計算機以實際利率計算利息,即 \(I = P \times \frac{r_e}{100} \times \frac{n}{12}\)。若要了解罰息讓您損失了多少,請將其與同一期間、無罰息情況下按適用利率應得的利息進行比較。兩者的差額即為損失:
$$\text{損失} = P \times \frac{ \text{適用利率} - r_e}{100} \times \frac{n}{12}$$
當罰息小於適用利率時,此值等於 \(P \times \frac{\text{罰息}}{100} \times \frac{n}{12}\)。當罰息超過適用利率時,下限 0 會將損失上限設為原本可賺取的全部利息。
提取金額為本金加上以實際利率計算的利息。它並非與整個存期內按票面利率可得利息的比較;後者數字較高,因為其採用的期間較長,且利率通常也較高。
為何銀行實際派付的金額可能不同
- 許多銀行規定,若存款在最短持有期限之前提取,則不派付任何利息。
- 複利計算方式(例如按季複利)與此處採用的單利不同。
- 源頭扣繳稅款(TDS)或類似的預扣稅(若您所在國家適用),會減少實際收到的金額。
- 罰息規則、利率表及進位方式因銀行與司法管轄區而異,並可能對不同類型的存款採取不同做法。
請將此結果視為估計值,並查閱您的銀行條款或存款收據以確認確切的派付金額。本內容僅供一般資訊參考,並非個人理財建議。
常見問題
為什麼利率比我當初約定的還低?銀行會依照存款「實際存放期間」所對應的利率計息,而不是原本約定天期的利率,而較短期間的利率通常較低。
這裡用的是單利還是複利?本計算機採用按存放期間比例計算的單利,這與銀行對短天期解約計算違約金的方式相當接近。
違約金可以免收嗎?部分銀行對年長者、整存整付帳戶,或遇到真正的緊急狀況時會免收違約金——若要模擬這種情況,把違約金設為 0 即可。